猜你想问
本周生猪市场的主要行情表现是什么?
本周生猪市场供需格局偏宽松,猪价缺乏持续上涨动力。期货主力LH2611合约收于11060元/吨,周跌幅3.11%;现货河南外三元生猪报价10700元/吨,周环比下跌300元/吨;主力合约基差-360元/吨,周环比走强55元/吨。屠宰企业开工率为31.81%,环比增0.62%。终端消费平稳,但冻品库存压力较大。
未来生猪行业的发展趋势如何?
从供应端看,养殖企业出栏计划增加,前期压栏及二次育肥猪源释放,叠加出栏均重抬升,市场供应充足。需求端,终端消费增量有限,鲜品承接偏弱,但中秋、国庆备货或阶段性提振消费。能繁母猪存栏相当于正常保有量的100.8%,全国生猪存栏同比增0.1%。进口方面,8月猪肉进口6万吨,同比降28.9%。整体来看,短期内猪价或受支撑,但需关注能繁母猪存栏变化、猪企出栏节奏及终端消费修复力度。
报告重点分析了哪些方面?
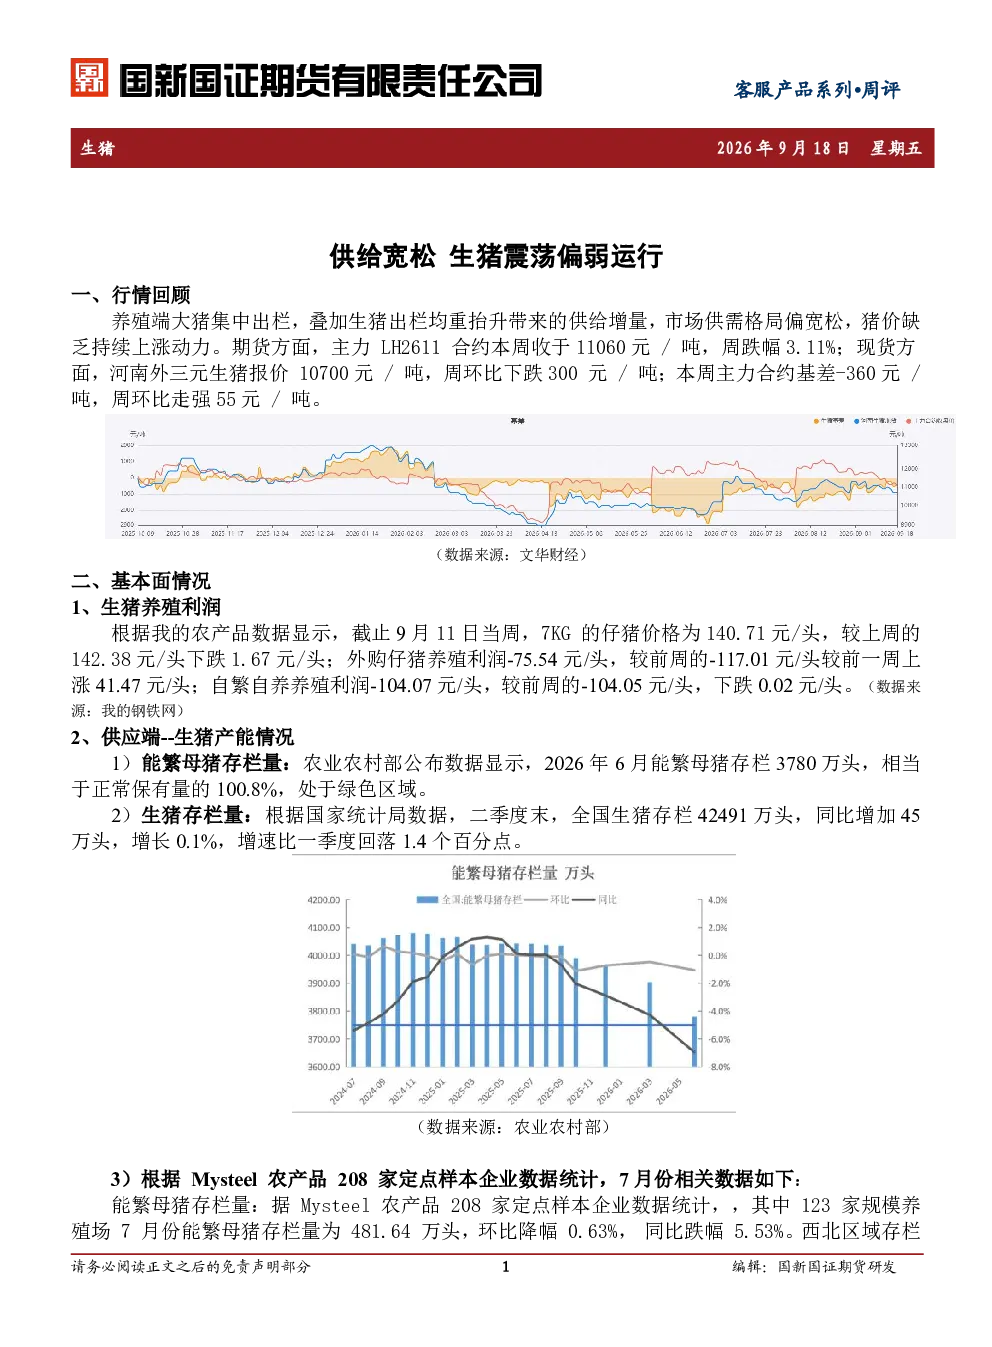
报告重点分析了生猪养殖利润、生猪产能情况、屠宰端数据、标肥价差、生猪出栏均重、屠宰企业开工率及海关数据。其中,养殖利润方面,外购仔猪养殖利润-75.54元/头,周环比上涨41.47元/头;自繁自养养殖利润-104.07元/头,周环比微降0.02元/头。供应端,能繁母猪存栏3780万头,规模场出栏1197.77万头。屠宰端,鲜销率82.17%,冻品库容率32.20%。标肥价差本周-0.90元/公斤,环比涨0.68%。生猪出栏均重本周123.69公斤,环比涨0.15%。屠宰企业开工率本周31.81%,于31.47-32.13%区间波动。
当前生猪市场的现状如何?
当前生猪市场呈现供需格局偏宽松的状态,猪价缺乏持续上涨动力。供应端,养殖企业出栏计划增加,前期压栏及二次育肥猪源释放,叠加出栏均重抬升,市场供应充足。需求端,终端消费增量有限,鲜品承接偏弱,冻品库存压力较大。屠宰企业开工率为31.81%,环比增0.62%,但终端消费边际回暖但白条走货未放量。期货主力LH2611合约收于11060元/吨,周跌幅3.11%;现货河南外三元生猪报价10700元/吨,周环比下跌300元/吨。
阅读这份研报需要注意哪些风险?
阅读这份研报需关注以下风险:一是能繁母猪存栏变化,若存栏量持续高于正常保有量,可能加剧市场供应过剩;二是猪企出栏节奏,若出栏量进一步增加,可能对猪价形成压力;三是终端消费修复力度,若消费恢复不及预期,猪价上行空间有限;四是冻品库存压力,当前冻品库容率较高,可能限制屠宰企业开工率的提升;五是进口情况,猪肉进口量虽同比有所下降,但仍需关注国际市场供需变化对国内市场的影响。