猜你想问
这份研报主要讲了什么内容?
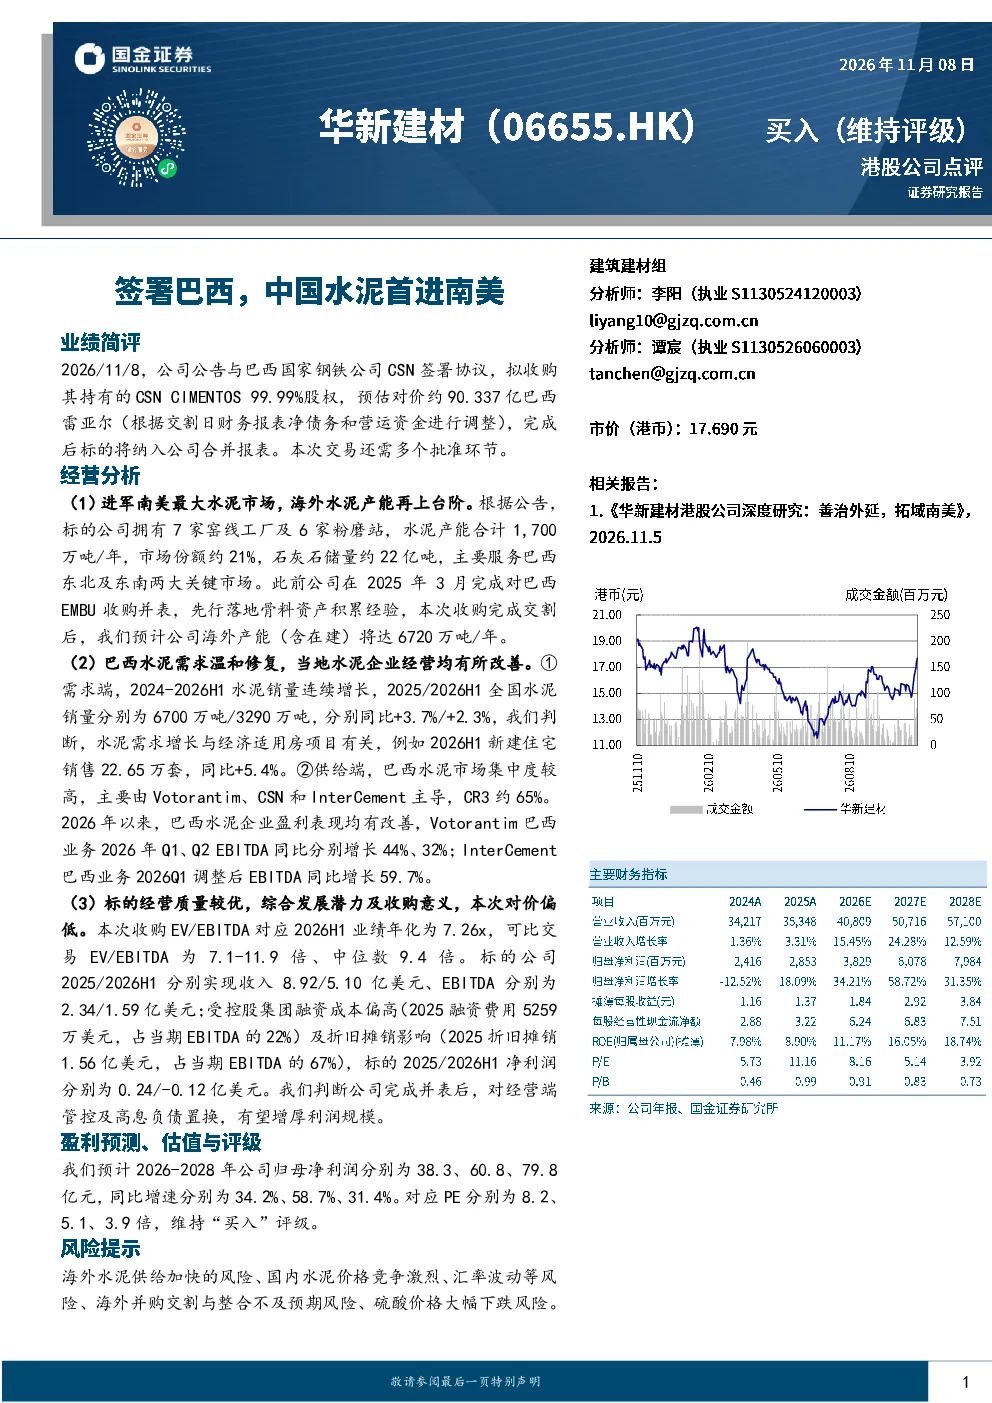
这份研报主要分析了华新建材拟收购巴西CSN CIMENTOS 99.99%股权的潜在影响。交易预估对价约90.337亿巴西雷亚尔,完成后标的将纳入公司合并报表。报告指出此举将帮助公司进军南美最大水泥市场,提升海外水泥产能至6,720万吨/年,主要服务巴西东北及东南市场。此前公司已收购巴西EMBU,本次收购将进一步扩大其海外业务版图。
建筑建材行业未来发展趋势如何?
巴西水泥市场需求端预计2024-2026H1将连续增长,2025/2026H1全国销量同比分别增长3.7%/2.3%,主要受经济适用房项目驱动。供给端方面,巴西市场集中度高,CR3约65%,由Votorantim、CSN和InterCement主导。近年来巴西水泥企业经营状况有所改善,如Votorantim和InterCement巴西业务EBITDA同比显著增长。整体看,巴西水泥市场具备一定增长潜力,但竞争格局稳固。
研报重点分析了哪些方面?
研报重点分析了华新建材收购巴西水泥企业的战略意义、标的公司的经营质量及估值。报告指出,标的公司拥有1700万吨/年的水泥产能,市场份额约21%,但受控股集团融资成本及折旧摊销影响,2025/2026H1净利润分别为0.24/-0.12亿美元。估值方面,本次收购EV/EBITDA对应2026H1业绩年化为7.26x,低于可比交易中位数9.4倍,显示对价可能偏低。完成并表后,有望增厚公司利润。
巴西水泥市场现状如何判断?
巴西水泥市场现状呈现高集中度和区域分化特征。市场由Votorantim、CSN和InterCement三大企业主导,CR3约65%。需求端,受益于经济适用房项目,2024-2026H1水泥销量预计持续增长,但增速有所放缓。供给端,主要企业经营改善,EBITDA同比增幅显著。整体而言,巴西水泥市场成熟度高,竞争激烈,新进入者需应对现有巨头及价格竞争压力。
研报提示了哪些主要风险?
研报提示了多项风险,包括海外水泥供给加速可能带来的竞争压力、国内水泥价格竞争加剧、汇率波动影响盈利能力、海外并购交割与整合不及预期的风险,以及硫酸价格大幅下跌可能对标的经营造成冲击。这些风险需关注,可能影响公司海外扩张战略的执行效果及财务表现。