猜你想问
这份研报的核心内容是什么?
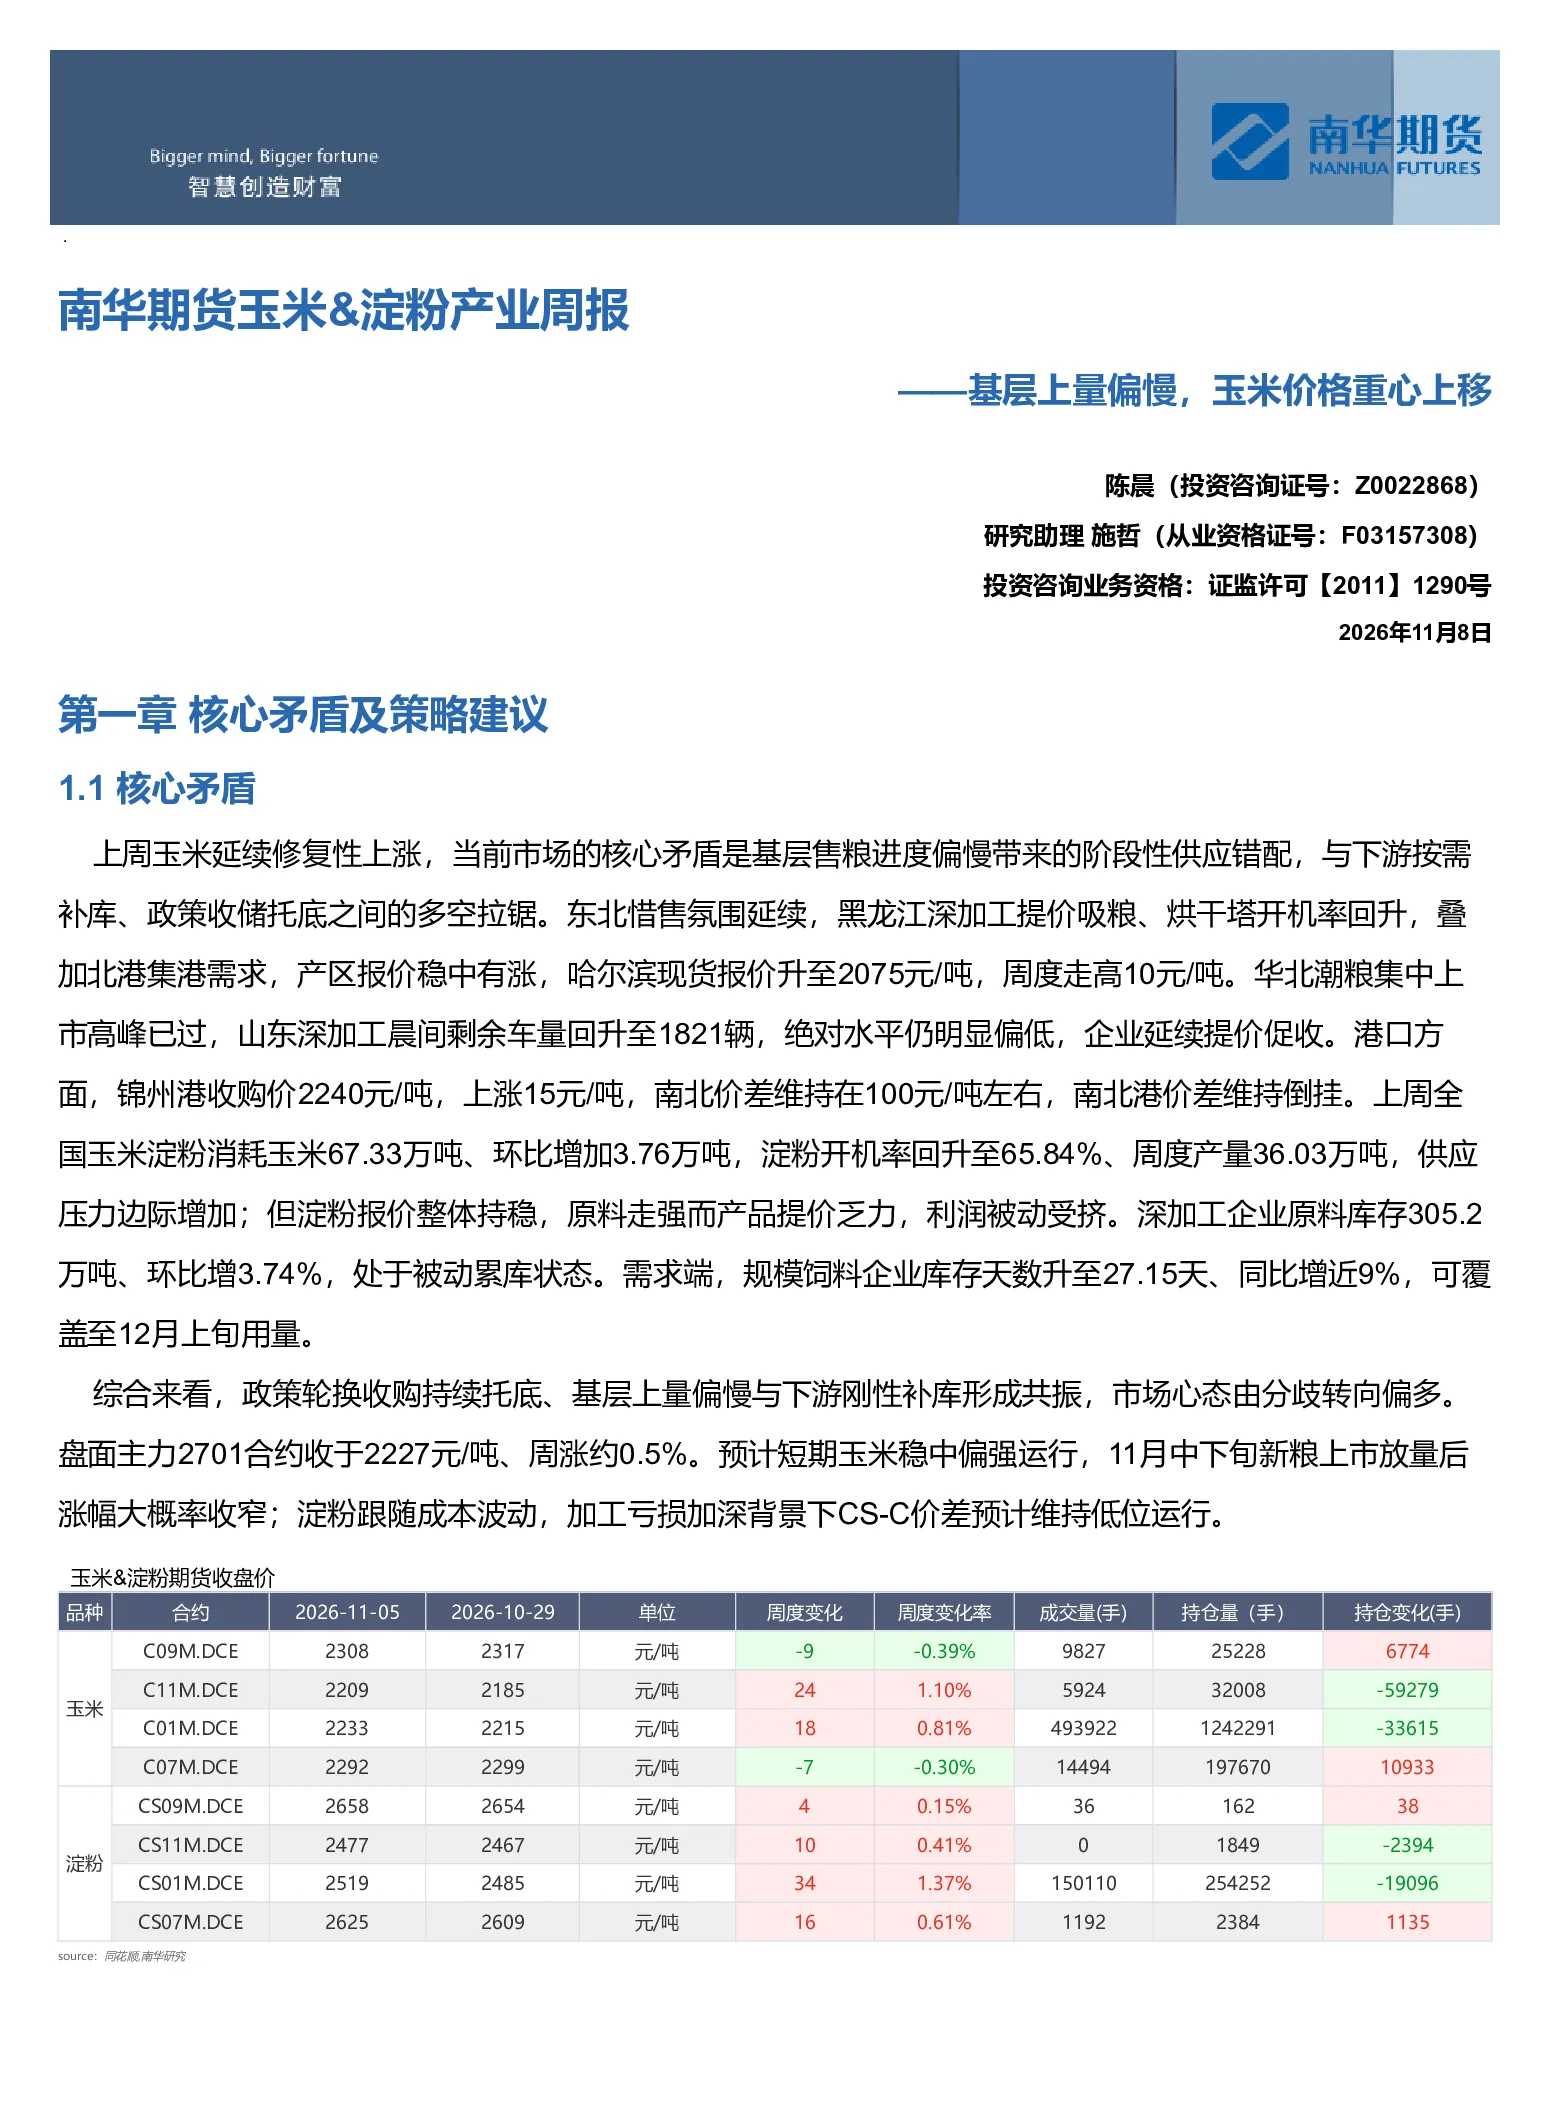
这份研报的核心内容是分析当前玉米和淀粉市场的供需矛盾。报告指出,基层售粮进度偏慢导致阶段性供应错配,与下游按需补库、政策收储托底之间存在多空拉锯。东北惜售氛围延续,华北潮粮集中上市高峰已过,港口南北价差维持倒挂。淀粉方面,上周全国玉米淀粉消耗玉米67.33万吨,环比增加3.76万吨,但淀粉报价整体持稳,原料走强而产品提价乏力,利润被动受挤。需求端,规模饲料企业库存天数升至27.15天,同比增近9%,可覆盖至12月上旬用量。
玉米和淀粉行业的发展趋势如何?
玉米和淀粉行业的发展趋势分析显示,短期市场心态由分歧转向偏多,政策轮换收购持续托底,基层上量偏慢与下游刚性补库形成共振。预计短期玉米稳中偏强运行,11月中下旬新粮上市放量后涨幅大概率收窄;淀粉跟随成本波动,加工亏损加深背景下CS-C价差预计维持低位运行。远期来看,售粮进度偏慢意味着压力只是后移,11月下旬后上市量将集中释放,供应压力转为阶段性、分散化兑现。当前价位向下有政策收购与渠道存粮成本双重支撑,向上受制于养殖亏损、深加工利润薄弱以及盘面升水带来的套保压力,预计区间重心缓慢上移、上行斜率逐步放缓,远期承压为主。
报告重点分析了哪些方向?
报告重点分析了玉米和淀粉市场的多空矛盾、价格走势及价差变化。在多空矛盾方面,报告指出当前市场核心矛盾是基层售粮进度偏慢导致的阶段性供应错配,与下游按需补库、政策收储托底之间的多空拉锯。价格走势方面,报告预计短期玉米稳中偏强运行,11月中下旬新粮上市放量后涨幅大概率收窄;淀粉跟随成本波动,加工亏损加深背景下CS-C价差预计维持低位运行。价差分析方面,报告指出近月贴水、远月升水的正向结构未变,现货走强对近月形成支撑,月差偏强运行;若下旬产区上量明显放量,月差存在阶段性收敛风险。
当前玉米和淀粉市场的现状如何判断?
当前玉米和淀粉市场的现状判断显示,政策轮换收购持续托底,基层售粮进度偏慢,下游按需补库,市场心态由分歧转向偏多。东北惜售氛围延续,华北潮粮集中上市高峰已过,港口南北价差维持倒挂。淀粉方面,上周全国玉米淀粉消耗玉米67.33万吨,环比增加3.76万吨,但淀粉报价整体持稳,原料走强而产品提价乏力,利润被动受挤。需求端,规模饲料企业库存天数升至27.15天,同比增近9%,可覆盖至12月上旬用量。市场整体呈现多空拉锯格局,短期偏强态势下需关注供应放量后的价格走势。
研报提到了哪些风险提示?
研报提到了玉米和淀粉市场的上行和下行风险。上行风险包括中储粮轮换采购规模扩大、成交率回升,政策托底力度超预期;华北到车持续低位、渠道惜售加重,企业提价范围继续扩大;冷空气与雨雪天气影响潮粮购销及运输,形成阶段性供应缺口。下行风险包括11月中下旬基层集中上量、烘干塔批量出货,现货存在回踩可能;生猪价格弱势难改、养殖亏损加深,饲料企业库存已至高位,补库需求偏弱。这些风险因素需持续关注,以评估市场波动可能带来的影响。