猜你想问
这份研报的核心内容是什么?
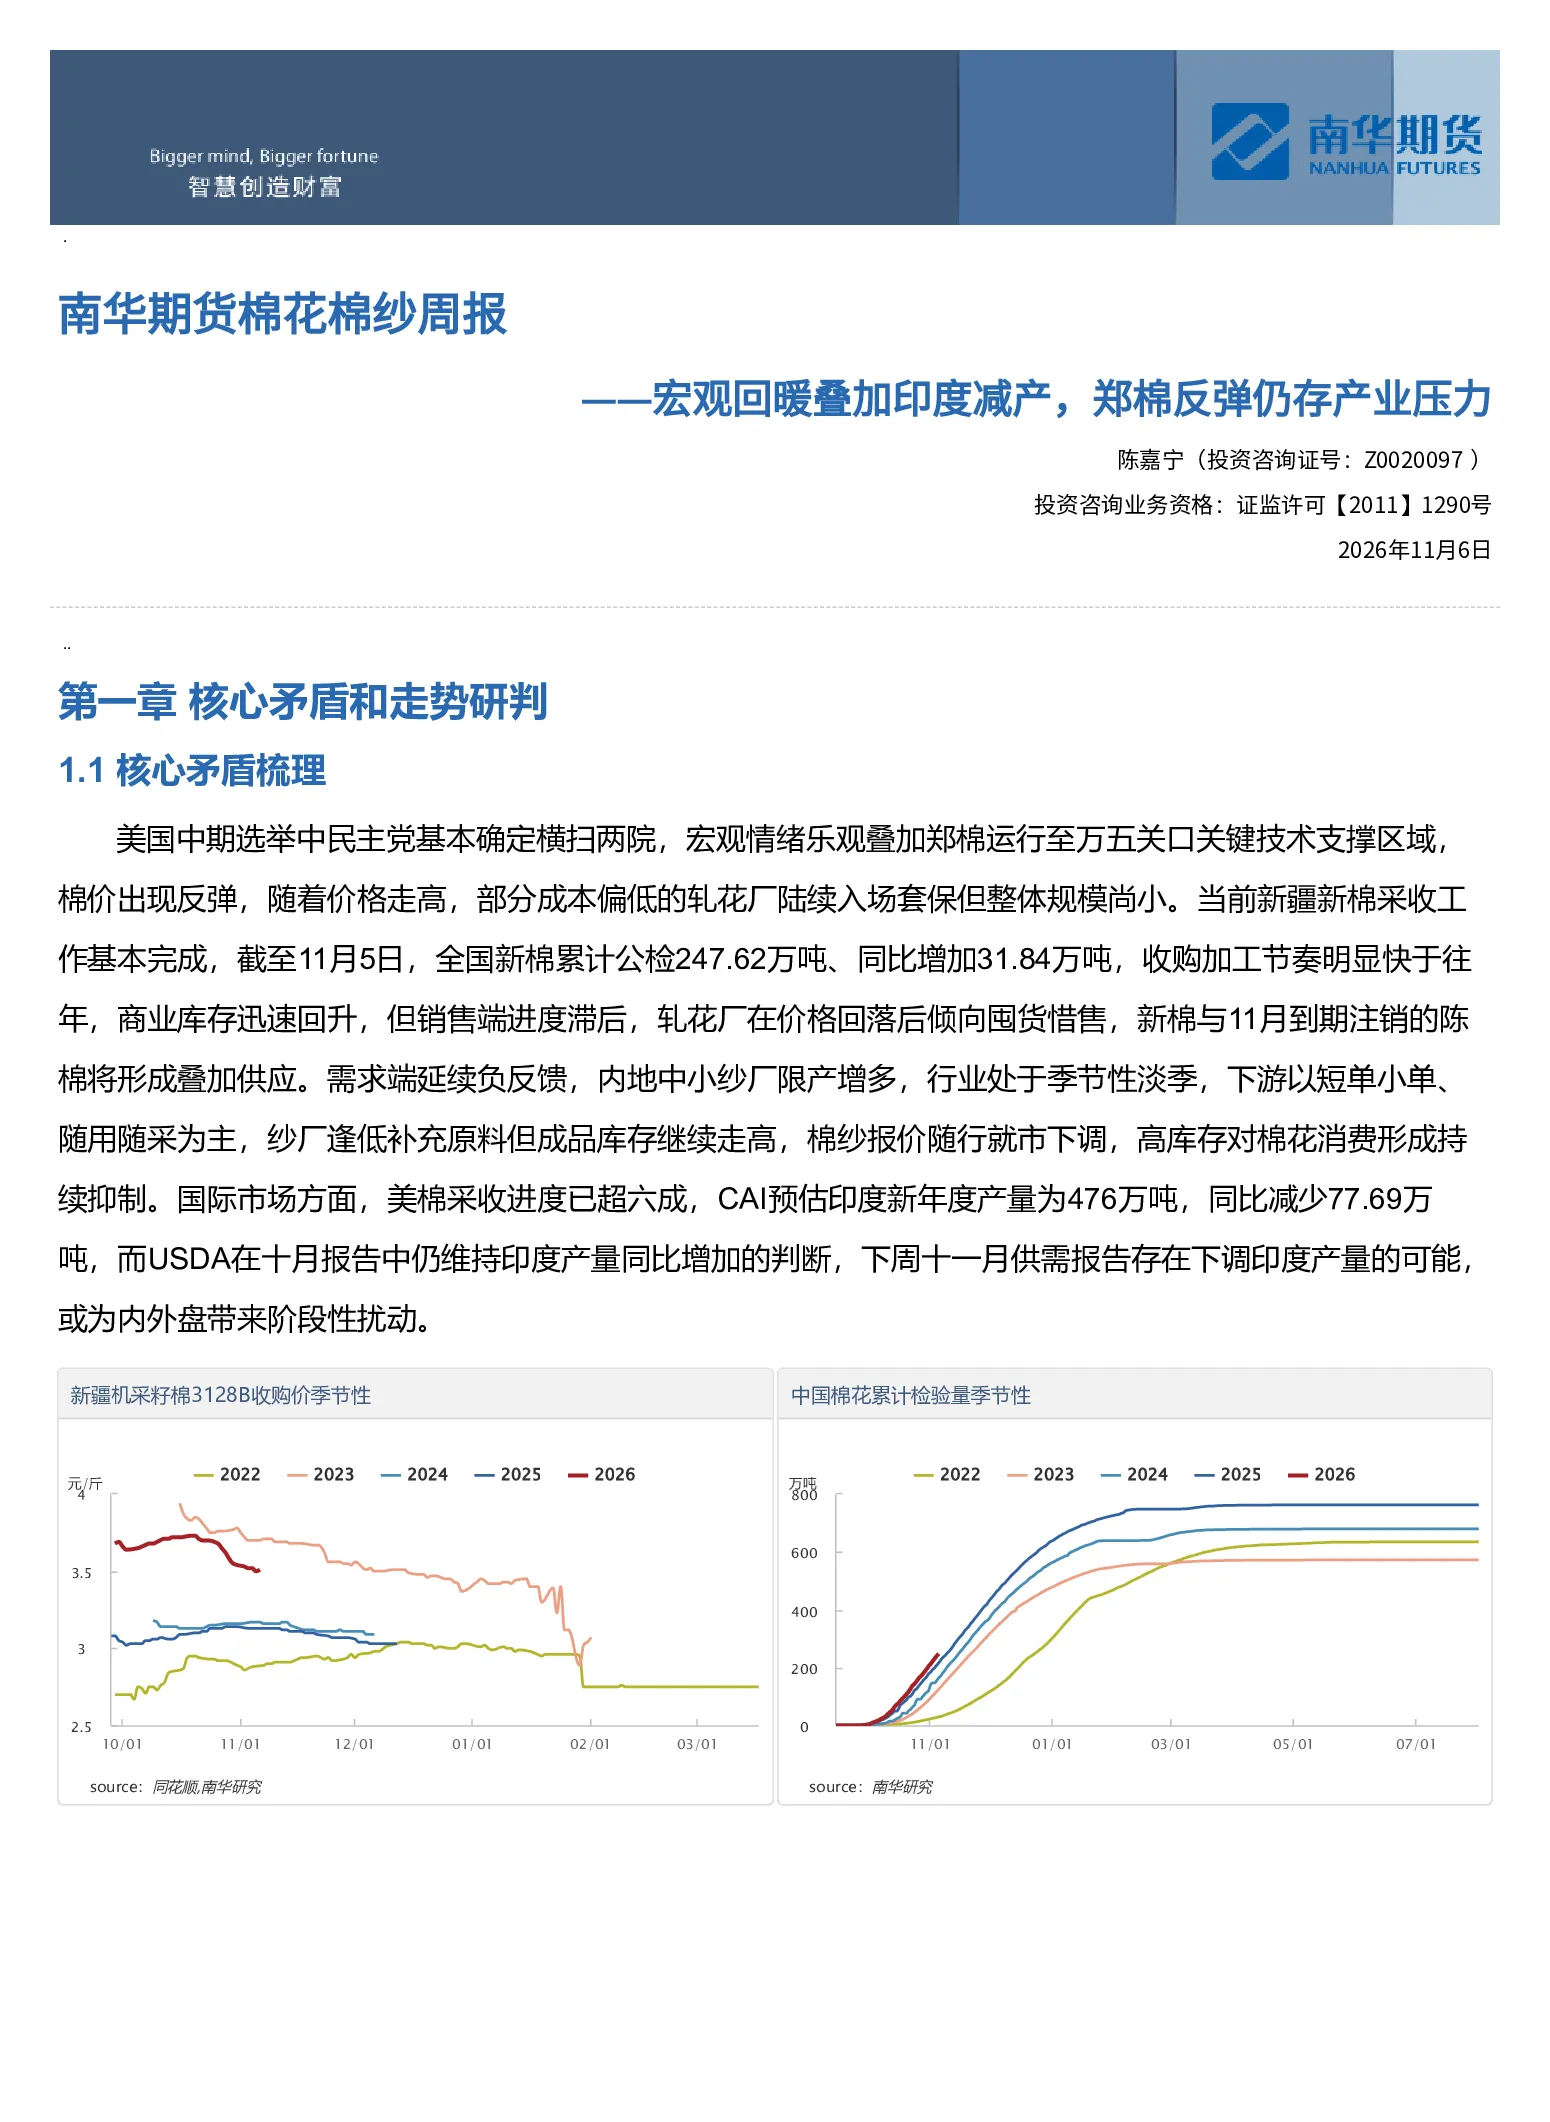
这份研报分析了宏观环境与产业供需的矛盾对郑棉价格的影响。报告指出,美国中期选举提振了宏观情绪,郑棉价格运行至万五关口关键技术支撑区域,但产业端存在压力。新疆新棉采收完成,商业库存迅速回升,销售端滞后,轧花厂囤货惜售,新棉与陈棉形成叠加供应。需求端延续负反馈,纱厂限产增多,行业处季节性淡季,成品库存走高,棉纱报价下调,高库存抑制消费。同时,国际市场方面,美棉采收进度超六成,印度新年度产量预估476万吨,USDA十一月报告可能下调产量预估,带来内外盘扰动。报告还研判了价格及价差走势,预计下周CF2701波动区间15100-15600元/吨,01合约相对坚挺,1-5价差稳中偏强,基差稳中趋弱,花纱价差或有修复,但棉纱高库存压制利润修复空间。最后,报告提示了利多和利空风险,以及基础数据概览。
棉花棉纱行业的未来发展趋势如何?
棉花棉纱行业的未来发展趋势受多方面因素影响。从产业端看,新疆新棉采收加工快于往年,商业库存迅速回升,销售端滞后,轧花厂囤货惜售,新棉与陈棉形成叠加供应,短期内可能对市场形成压力。需求端方面,纱厂限产增多,行业处季节性淡季,成品库存走高,棉纱报价下调,高库存抑制消费。从国际市场看,美棉采收进度超六成,印度新年度产量预估476万吨,USDA十一月报告可能下调产量预估,带来内外盘扰动。此外,中国服装鞋帽针纺织品类零售额和纺织品服装出口均呈现增长态势,显示下游需求有一定支撑。长期来看,新疆植棉面积调降有限,生长区域分化,国内供需预期缩紧,但需关注全球棉花产量变化和贸易格局演变。
这份研报重点分析了哪些方向?
这份研报重点分析了宏观与产业矛盾、国际市场矛盾、价格及价差走势研判、风险提示、基础数据概览、重要信息及关注事件、盘面解读、估值和利润分析、供应及库存推演等多个方向。具体包括:1)宏观与产业矛盾,如美国中期选举提振宏观情绪,但产业端存在新棉供应过剩、纱厂限产、高库存等压力;2)国际市场矛盾,如美棉采收进度、印度新棉产量预估及USDA报告调整带来的内外盘扰动;3)价格及价差走势研判,如CF2701价格波动区间、月差结构、基差走势及盘面利润走势;4)风险提示,包括利多风险(USDA产量调整不及预期或美元反弹)和利空风险(下游订单下放、走货好于预期);5)基础数据概览,如全国新棉累计公检和棉花工商业库存数据;6)重要信息及关注事件,包括利多和利空信息,以及下周需关注的事件;7)盘面解读,包括价量及资金解读、月差结构、基差结构;8)估值和利润分析,包括下游纺纱利润跟踪和进口利润跟踪;9)供应及库存推演,包括25/26年度和26/27年度的供需平衡表推演。
当前棉花棉纱市场的现状如何?
当前棉花棉纱市场的现状表现为产业端压力与需求端疲软并存。产业端方面,新疆新棉采收完成,收购加工快于往年,导致商业库存迅速回升,销售端滞后,轧花厂囤货惜售,新棉与陈棉形成叠加供应,对市场价格形成压力。需求端方面,纱厂限产增多,行业处季节性淡季,成品库存走高,棉纱报价下调,高库存抑制消费。从国际市场看,美棉采收进度超六成,印度新年度产量预估476万吨,USDA十月报告仍维持印度产量同比增加判断,十一月报告可能下调,带来内外盘扰动。国内方面,中国服装鞋帽针纺织品类零售额和纺织品服装出口均呈现增长态势,显示下游需求有一定支撑,但整体仍处季节性淡季。此外,纱厂利润受棉价上涨挤压,内地纱厂重回盈亏平衡点以下,采购意愿减弱。市场整体呈现供需错配格局,价格反弹仍存产业压力。
这份研报提示了哪些风险?
这份研报提示了多个风险点。首先,利多风险包括USDA产量调整不及预期或美元反弹,这可能抑制棉价反弹。其次,利空风险包括下游订单下放、走货好于预期,这可能减轻棉价回落压力,但同时也意味着市场波动加剧。此外,报告还关注了国内外市场供需变化带来的风险,如印度新棉产量预估调整、美棉产区天气变化、巴西棉花产量预期上调等,这些因素都可能对国内外棉价产生扰动。此外,报告还提示了需关注国内半月度棉花工商业库存数据、新棉仓单注册与套保情况、USDA十一月全球供需预测报告调整等事件,这些事件的变化也可能带来市场风险。总体而言,棉花棉纱市场受宏观环境、产业供需、国际市场等多重因素影响,存在一定的不确定性。