猜你想问
10月非农就业数据具体表现如何?
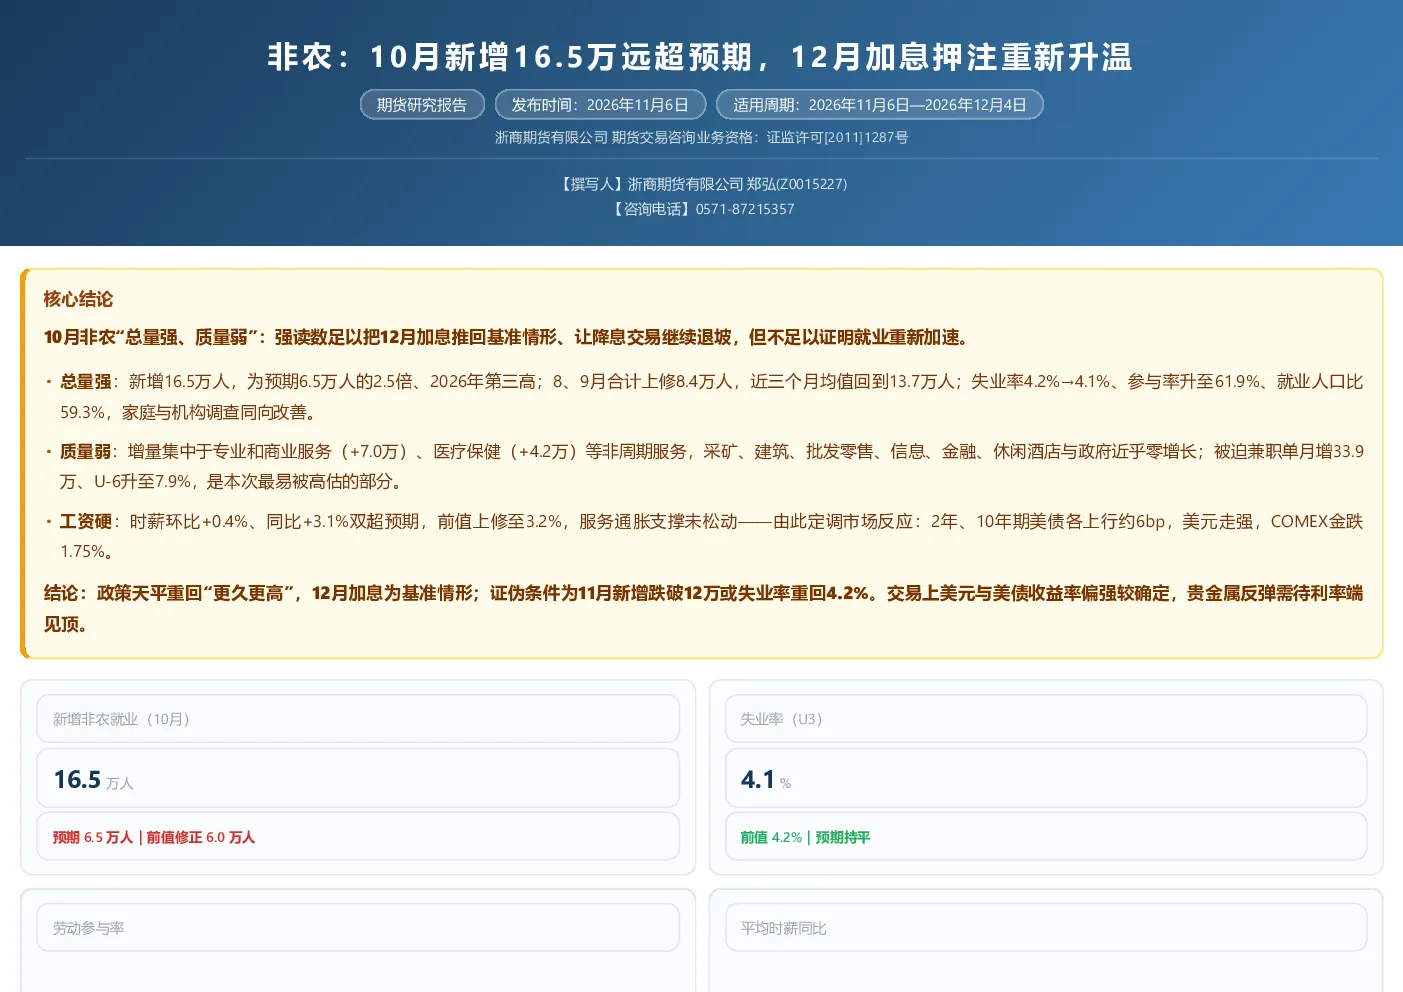
10月非农就业数据新增16.5万人,远超预期的6.5万人,其中专业和商业服务、医疗保健等领域增长显著,但采矿、建筑等行业近乎零增长,同时兼职人数增加和U-6失业率上升显示就业质量存在隐忧。时薪环比和同比涨幅均超预期,服务通胀支撑未松动。
此次非农数据对12月美联储加息有何影响?
此次非农数据强于预期,将12月加息推回基准情形,使降息交易继续退坡。政策天平重回“更久更高”,12月加息为基准情形,但就业质量隐忧提示政策紧缩可能持续,市场反应显示美元与美债收益率偏强,贵金属反弹需待利率端见顶。
非农数据中的行业结构有何特点?
10月非农增量的绝对主力是服务生产,其中专业和商业服务大增7.0万,医疗保健增4.2万,运输仓储增2.5万。商品生产中制造业独撑,新增1.9万人,设备与电子链条回补明显,采矿业与建筑业变化不大。政府部门贡献明显收敛,仅增加0.6万人,占总增量约96%。
非农数据对市场有何具体反应?
市场反应显示2年期和10年期美债收益率各上行约6bp,美元走强,COMEX金跌1.75%。CME FedWatch定价显示12月加息押注重新升温,加息25个基点的定价重回主导位置,降息交易进一步退坡。短端利率与美元同向上行,黄金承压回落。
此次非农数据存在哪些风险提示?
主要下行风险包括:加息预期再定价压制贵金属与成长股;就业质量隐忧削弱单月强数据的持续性,如11月新增跌破12万或失业率重回4.2%则可能证伪当前基准情形。长期失业占比仍达27.6%,全职岗位供给并未跟随总量同步扩张,提示总量改善与质量隐忧并存。
你可能感兴趣
贵金属周报:美10月非农就业数据低于预期,推动市场押注美联储不再加息
华龙期货2023-10-29
沪铜周度报告:非农数据远超市场预期,美联储年内加息预期升温
中泰期货2026-06-06
贵金属周报(黄金与白银):1月新增非农就业人数远超预期,美联储加息终点利率升至5%以上
宏源期货2023-02-07
贵金属日评:1月新增非农就业人数远超预期,关注欧元区12月零售销售情况
宏源期货2023-02-06
贵金属周报:美国5月新增非农就业人数远超预期,失业率创2022年10月新高
华龙期货2023-06-04
经济指标日报:美国非农数据远超预期,利好中期选举和12月加息
华信期货2018-11-05
【市场周报】美国非农意外强劲,9月加息押注升温
瑞达国际金融2026-09-07
美国12月非农点评:美国12月非农“遇冷”,加息预期缘何升温?
国金证券2022-01-10
10月非农不及预期,无碍联储12月加息
东证期货2020-02-28
10月非农就业点评:大超预期,已为12月加息铺路
国泰君安证券2015-11-10