猜你想问
这份研报主要分析了纯碱市场的哪些核心内容?
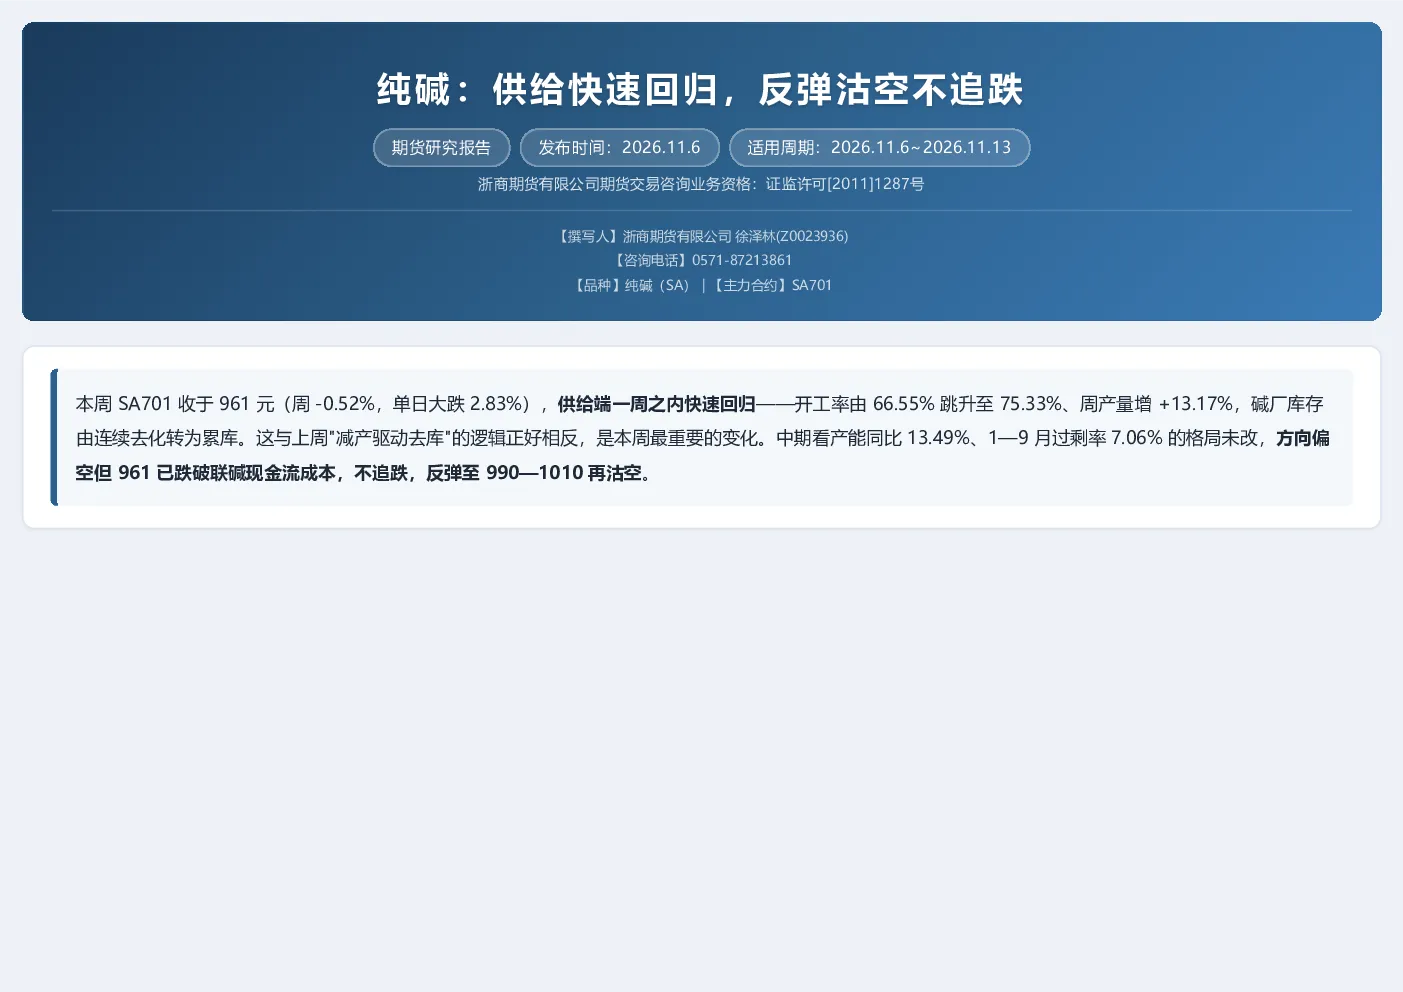
这份研报主要分析了纯碱市场的现货与期货走势背离情况,供给端快速回归对价格的影响,以及中期过剩格局和成本支撑失效等问题。报告指出本周现货价格上涨而期货下跌,基差扩大,显示下跌由盘面预期驱动而非现货即时恶化。同时,开工率上升和库存累库推翻了减产驱动去库的逻辑,且中期供需差扩大,表明过剩格局未改。此外,报告还探讨了成本支撑失效的问题,指出期货价格跌破联碱现金流成本但天然碱成本仍有利润空间,最低成本产能不减产,行业减产难以自发放大。
纯碱行业未来的发展趋势如何?
纯碱行业未来的发展趋势呈现供给快速回归和中期过剩格局未改的特点。报告显示,开工率上升导致产量增加,库存由去化转为累库,表明供给端正在快速回归。同时,产能增速同比上升,1—9月过剩率维持高位,供需差扩大,说明中期过剩格局无改善迹象。此外,成本支撑失效问题也制约行业发展,期货价格跌破联碱现金流成本但天然碱成本仍有利润空间,最低成本产能不减产,行业减产难以自发放大。这些因素共同决定了纯碱行业未来可能面临的价格压力。
研报重点分析了纯碱市场的哪些方向?
研报重点分析了纯碱市场的现货与期货走势背离、供给端快速回归、中期过剩格局以及成本支撑失效等方向。报告指出,现货价格上涨而期货下跌,基差扩大,显示下跌由盘面预期驱动而非现货即时恶化。同时,开工率上升和库存累库推翻了减产驱动去库的逻辑,且中期供需差扩大,表明过剩格局未改。此外,报告还探讨了成本支撑失效的问题,指出期货价格跌破联碱现金流成本但天然碱成本仍有利润空间,最低成本产能不减产,行业减产难以自发放大。这些分析方向共同构成了报告的核心内容。
当前纯碱市场的现状如何判断?
当前纯碱市场的现状呈现供给快速回归和中期过剩格局未改的特点。报告显示,开工率上升导致产量增加,库存由去化转为累库,表明供给端正在快速回归。同时,产能增速同比上升,1—9月过剩率维持高位,供需差扩大,说明中期过剩格局无改善迹象。此外,成本支撑失效问题也制约行业发展,期货价格跌破联碱现金流成本但天然碱成本仍有利润空间,最低成本产能不减产,行业减产难以自发放大。这些因素共同决定了纯碱市场当前可能面临的价格压力。
研报提到了哪些风险提示?
研报提到了供给弹性超预期、成本支撑失效、期现背离收敛、库存口径背离、需求端双向风险以及数据口径与时效风险等风险提示。供给弹性超预期可能导致供给端变化超出预期,影响市场价格;成本支撑失效可能导致价格下跌幅度超出预期;期现背离收敛可能导致期货价格与现货价格关系变化,影响交易策略;库存口径背离可能导致库存数据与实际不符,影响市场判断;需求端双向风险可能导致需求变化超出预期,影响市场价格;数据口径与时效风险可能导致数据不准确或滞后,影响分析结果。这些风险因素需要投资者密切关注。