猜你想问
民德电子26Q3研报核心内容有哪些?
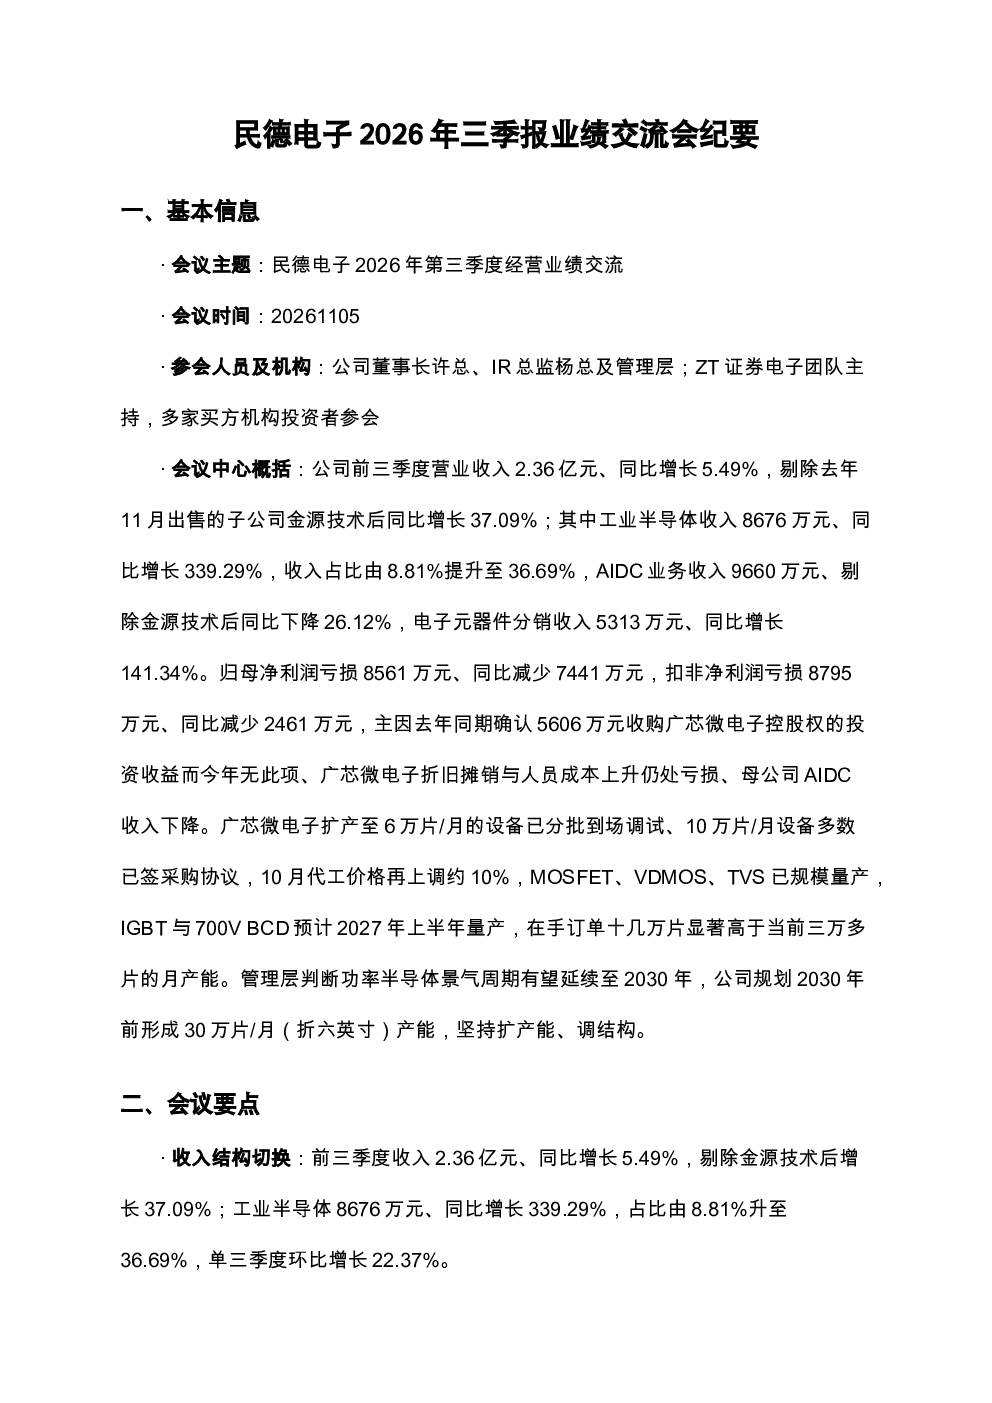
民德电子2026年第三季度经营业绩交流会议显示,公司前三季度营业收入2.36亿元,同比增长5.49%,剔除出售子公司金源技术后同比增长37.09%。工业半导体收入8676万元,同比增长339.29%,占比升至36.69%。AIDC业务收入9660万元,剔除金源技术后同比下降26.12%。归母净利润亏损8561万元,同比减少7441万元。扣非净利润亏损8795万元,同比减少2461万元。主要原因是去年同期投资收益不再、广芯微电子成本上升、母公司AIDC收入下降。广芯微电子扩产至6万片/月设备已到场调试,10万片/月设备多数已签采购协议,MOSFET、VDMOS、TVS已规模量产,IGBT与700V BCD预计2027年上半年量产,在手订单饱满。管理层判断功率半导体景气周期有望延续至2030年,公司规划2030年前形成30万片/月(折六英寸)产能。
功率半导体赛道未来发展趋势如何?
功率半导体行业受益于AI数据中心建设的确定性事件,中国具备低利率优势,景气周期有望延续至2030年。AI数据中心建设将带动功率半导体需求增长,民德电子管理层认为行业景气度高,公司扩产计划符合行业发展趋势。公司广芯微电子扩产至6万片/月设备已到场调试,10万片/月设备多数已签采购协议,MOSFET、VDMOS、TVS已规模量产,IGBT与700V BCD预计2027年上半年量产,在手订单饱满。公司战略为扩产能与调结构,2030年前形成30万片/月(折六英寸)产能,符合行业长期发展需求。
报告重点分析了哪些方向?
报告重点分析了民德电子的收入结构切换、利润拖累因素、现金流改善、扩产进度、价格调整、工艺平台成型、在手订单情况、长期产能规划、定增获批等关键信息。工业半导体收入占比升至36.69%,但AIDC业务收入剔除金源技术后同比下降26.12%。归母净利润亏损8561万元,同比减少7441万元,主要原因是去年同期投资收益不再、广芯微电子成本上升、母公司AIDC收入下降。公司扩产计划按节点推进,产能自四季度起逐步释放,管理层认为功率半导体景气周期有望延续至2030年。
当前功率半导体市场现状如何?
当前功率半导体市场呈现景气度高、产能紧张的特点。民德电子工业半导体收入同比增长339.29%,在手订单饱满,但产能瓶颈明显,月产能约三万多片,明年有望提升。公司扩产至6万片/月设备已到场调试,10万片/月设备多数已签采购协议,产能自四季度起逐步释放。10月起代工价格再涨约10%,跟随市场调价,涨幅略低于行业。管理层认为AI数据中心建设将带动需求,景气周期有望延续至2030年,公司规划2030年前形成30万片/月(折六英寸)产能。
研报提示哪些风险?
研报提示的风险主要集中在公司利润亏损、扩产成本上升、AIDC业务收入下降等方面。归母净利润亏损8561万元,同比减少7441万元,扣非净利润亏损8795万元,同比减少2461万元。主要原因是去年同期投资收益不再、广芯微电子成本上升、母公司AIDC收入下降。公司扩产计划面临成本压力,一期10万片预计明年下半年满产,二期在一期满产后启动、再增20万片六英寸。此外,AIDC业务收入剔除金源技术后同比下降26.12%,需关注其未来恢复情况。