猜你想问
PTFE方案专题报告核心内容是什么?
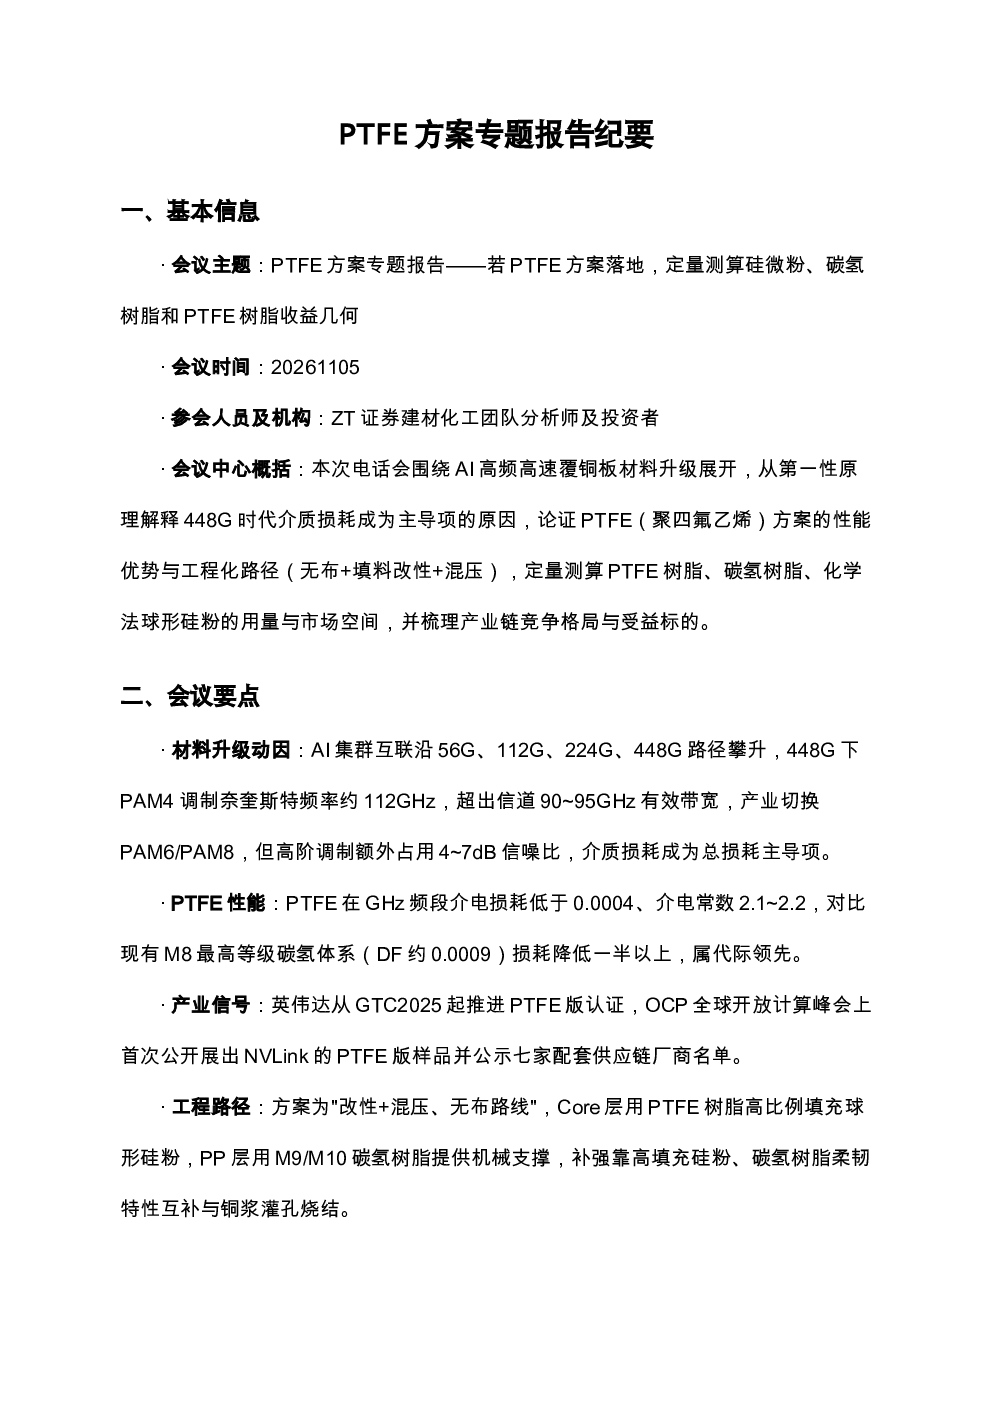
该报告主要分析PTFE材料在高速传输领域的应用方案。随着AI集群互联速率提升至448G,PAM4调制频率达112GHz,超出信道有效带宽,产业转向PAM6/PAM8高阶调制。PTFE材料因介电损耗低(低于0.0004)、介电常数2.1~2.2等优势,成为理想选择,但存在热膨胀系数高、质地软等短板。报告提出通过填料改性(高比例球形硅粉填充)和无布方案(放弃玻纤增强,利用硅粉和碳氢树脂互补)解决性能问题。
PTFE材料赛道发展趋势如何?
PTFE材料在GHz频段高速传输领域呈现快速发展趋势。随着AI算力需求提升,传输速率从56G向448G演进,对材料介电损耗要求更高。PTFE材料优势显著,但产业需通过改性技术(如硅粉填充降低热膨胀)和无布板方案(替代玻纤增强)克服短板。未来市场将围绕PTFE树脂、碳氢树脂、低损耗球形硅粉等核心材料展开,技术路线从填料改性向更优化的无布方案迭代,国产替代加速,国内企业如东岳集团、东材科技、联瑞新材等积极布局产能和技术突破。
报告重点分析了哪些方向?
报告重点分析PTFE材料在高速传输领域的性能优势与短板,以及产业落地方案。在性能方面,PTFE介电损耗低于0.0004,但存在热膨胀系数高、质地软等缺点。解决方案包括填料改性(高比例球形硅粉填充PTFE树脂降低热膨胀、提升刚性和导热性)和无布方案(放弃玻纤增强,通过硅粉、碳氢树脂互补及铜浆灌孔烧结补强)。此外,报告测算市场空间,以NVL576机柜为例,PTFE树脂需求约1152吨,碳氢树脂约864吨,化学法球形硅粉约3000吨,并梳理产业格局,PTFE树脂由大金、科慕主导,国内东岳集团产能约1万吨;碳氢树脂由日本企业主导,国内东材科技、圣泉集团布局;低损耗球形硅粉由联瑞新材为龙头,生益科技为其第一大股东。
PTFE材料市场现状如何?
PTFE材料市场呈现国产替代加速和产业链垂直整合趋势。PTFE树脂领域,海外由日本大金、美国科慕主导,国内东岳集团电子级产能约1万吨,计划新增2万吨。碳氢树脂领域,全球由日本企业主导,国内东材科技、圣泉集团等布局。低损耗球形硅粉领域,国内联瑞新材为龙头,生益科技为其第一大股东。薄膜领域,沃特股份、肯特股份等专业供应商及生益科技、台虹等一体化企业参与。覆铜板与PCB领域,海外罗杰斯、泰康利等布局,国内生益科技技术领先,沪电股份、深南电路等突破加工工艺。产业链上下游企业积极布局,国产化率提升,但高端材料仍依赖进口。
PTFE材料投资需注意哪些风险?
PTFE材料投资需关注技术迭代和市场竞争风险。技术方面,PTFE材料需通过改性(如硅粉填充)和无布板方案克服热膨胀系数高、质地软等短板,未来技术路线可能进一步优化,需持续跟踪。市场竞争方面,PTFE树脂和碳氢树脂领域海外巨头主导,国内企业面临产能扩张和技术突破压力。低损耗球形硅粉领域国内企业如联瑞新材已形成优势,但需关注原材料价格波动和客户集中度风险。此外,PTFE材料应用场景相对聚焦于高速传输领域,需关注下游AI算力需求变化带来的市场波动风险。产业链各环节企业需关注产能扩张节奏和成本控制能力,以及客户订单稳定性问题。