猜你想问
深300本周走势如何?
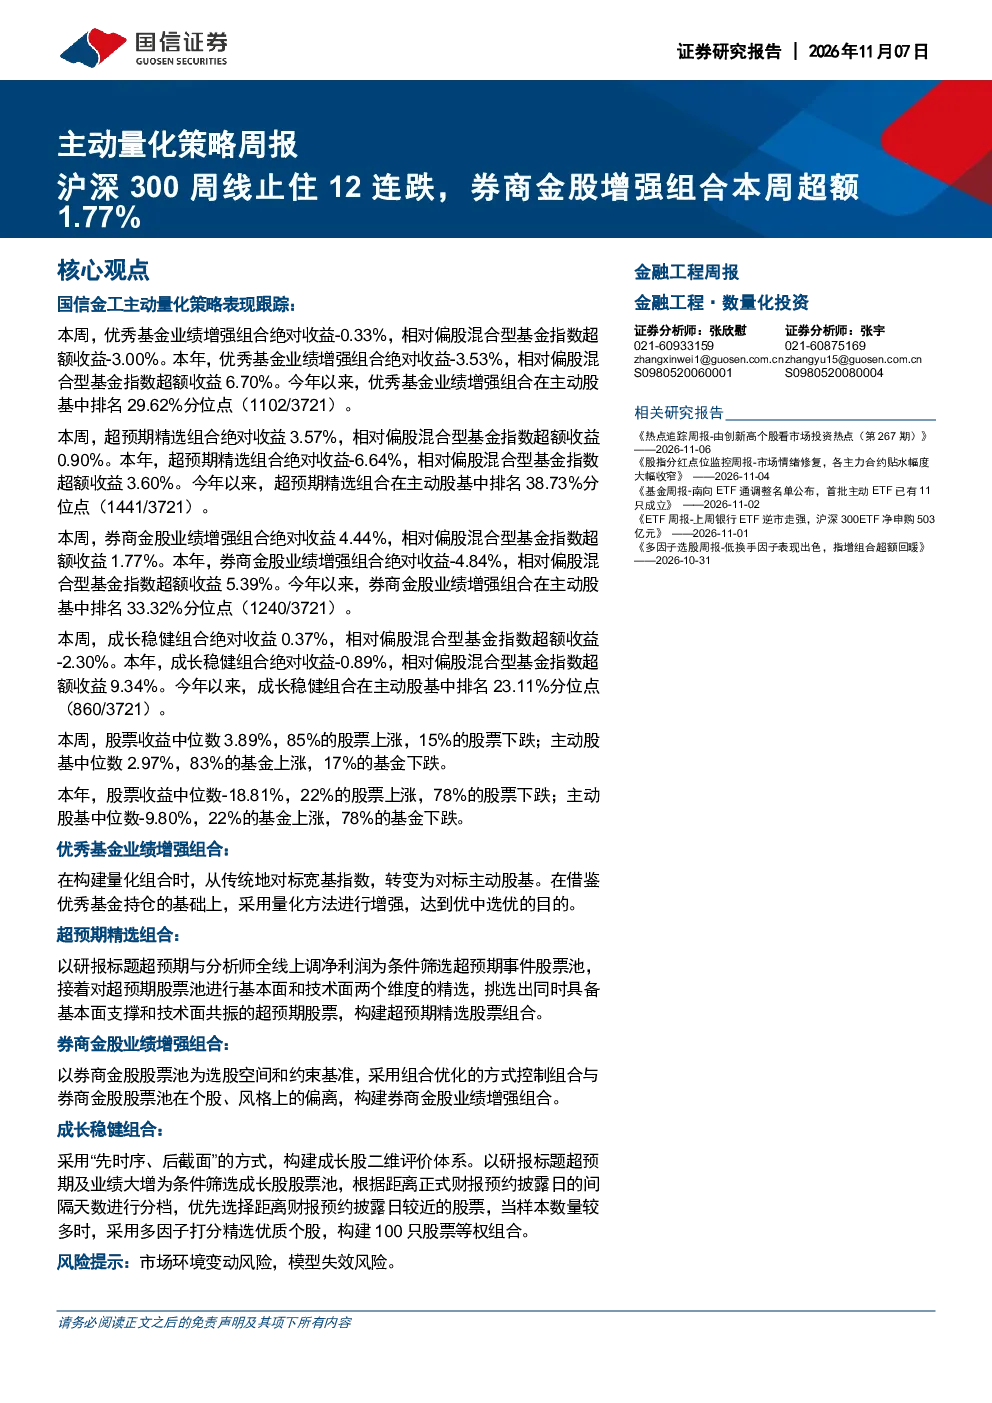
本周沪深300指数止住了连续12周的下跌趋势,显示出市场短期企稳的迹象。券商金股增强组合在本周表现突出,超额收益达到1.77%,主要得益于策略对市场节奏的把握和选股能力的提升。从组合跟踪数据来看,券商金股业绩增强组合在本年累计超额收益5.39%,排名33.32%分位点,表现稳健。
量化策略在当前市场表现怎样?
量化策略在当前市场环境中展现出较强的适应能力。报告中的优秀基金业绩增强组合采用量化方法增强,历史表现优异,大部分年度战胜主动股基中位数。超预期精选组合基于超预期事件股票池,历史年化收益35.62%,超额23.57%。这些数据表明量化策略通过系统化方法能够有效捕捉市场机会。
报告重点分析了哪些方向?
报告重点分析了不同量化策略组合的表现和特点。包括优秀基金业绩增强组合的对标主动股基中位数策略、超预期精选组合的基本面和技术面双层优选方法、券商金股业绩增强组合的券商金股股票池优选策略,以及成长稳健组合的“先时序、后截面”成长股评价体系。这些组合各有侧重,覆盖了不同的市场风格和投资逻辑。
当前市场整体状况如何判断?
从本周数据来看,股票收益中位数达到3.89%,85%的股票上涨,显示市场情绪有所回暖。但本年数据中,股票收益中位数仍为-18.81%,仅有22%的股票上涨,表明市场整体仍处于调整阶段。主动股基收益中位数也处于-9.80%的低位,说明市场整体赚钱效应不佳。这种分化格局需要投资者更加谨慎地评估投资机会。
报告提示了哪些风险?
报告提示了市场环境变动风险和模型失效风险。市场环境的不确定性可能导致策略表现波动,而模型失效风险则提醒投资者需要持续优化和验证量化模型的有效性。例如,优秀基金业绩增强组合虽然历史表现优异,但仍需关注市场风格变化对其超额收益的影响。超预期精选组合也面临超预期事件难以持续捕捉的风险。投资者在使用量化策略时需充分认识这些风险。
你可能感兴趣
主动量化策略周报:低估值板块大涨,券商金股业绩增强组合今年以来相对股基指数超额4.73%
国信证券2022-04-03
主动量化策略周报:创业板持续回撤,券商金股业绩增强组合今年以来相对股基指数超额5.85%
国信证券2022-09-25
主动量化策略周报:上证周线三连阳,券商金股业绩增强组合今年以来在主动股基中排名12.76%
国信证券2022-06-21
主动量化策略周报:金涨股票跌,券商金股增强组合年内满仓上涨22.47%
金融国信证券2026-04-25
主动量化策略周报:科创涨微盘跌,券商金股业绩增强组合年内满仓上涨43%
金融国信证券2026-06-27
主动量化策略周报:市场情绪回暖,券商金股业绩增强组合今年以来在主动股基中排名分位点15.94%
国信证券2022-11-12
主动量化策略周报:小盘股持续下跌,券商金股业绩增强组合今年以来在主动股基中排名21.18%分位点
国信证券2022-12-25
主动量化策略周报:小盘风格走强,券商金股业绩增强组合今年以来在主动股基中排名12.65%
国信证券2022-05-28
主动量化策略周报:市场反弹持续,券商金股业绩增强组合今年以来在主动股基中排名12.29%
国信证券2022-05-21
主动量化策略周报:市场反弹持续,券商金股业绩增强组合今年以来在主动股基中排名12.29%
国信证券2022-05-23