猜你想问
这份研报的核心内容是什么?
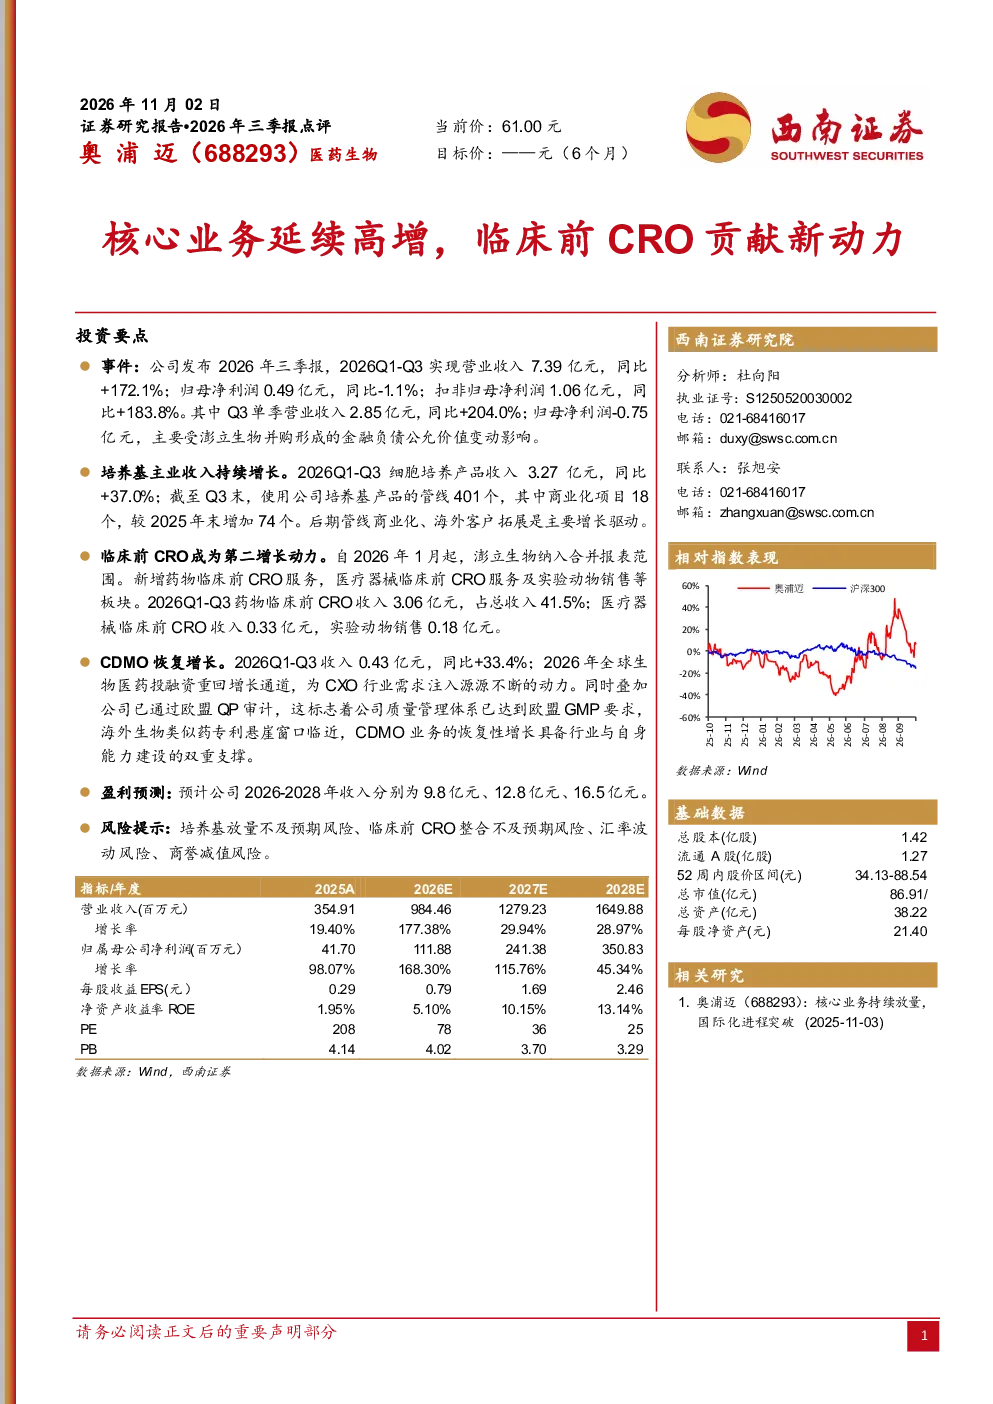
这份研报主要分析了奥浦迈的核心业务持续高增长,特别是临床前CRO板块成为新的增长动力。报告显示,2026Q1-Q3细胞培养产品收入同比增长37.0%,达到3.27亿元,使用公司培养基的管线增至401个。临床前CRO服务收入达3.06亿元,占总收入41.5%。此外,CDMO业务也恢复增长,收入同比增长33.4%。
生物医药行业的发展趋势如何?
生物医药行业发展趋势向好,2026年全球生物医药投融资重回增长通道,为CXO行业注入需求动力。奥浦迈已通过欧盟QP审计,质量管理体系达到欧盟GMP要求,叠加海外生物类似药专利悬崖窗口临近,为CDMO业务恢复增长提供双重支撑。
研报重点分析了哪些方向?
研报重点分析了奥浦迈的培养基主业收入持续增长,临床前CRO成为第二增长动力,以及CDMO业务的恢复性增长。报告详细数据表明,2026Q1-Q3细胞培养产品收入同比大幅增长,临床前CRO收入占比显著提升,CDMO业务收入也实现同比增长。
当前市场对奥浦迈的判断是什么?
当前市场对奥浦迈的判断是公司核心业务表现强劲,临床前CRO板块贡献突出,CDMO业务逐步恢复。报告预测公司2026-2028年收入增速分别为37%、40%、41%,CDMO业务收入增速为17.6%、20%、20%。公司通过加强产品创新与工艺提升,进一步扩大行业领先优势。
研报提示了哪些风险?
研报提示了培养基放量不及预期风险、临床前CRO整合不及预期风险、汇率波动风险、商誉减值风险。其中,培养基业务需关注放量进度,临床前CRO板块整合效果,以及汇率波动对公司财务状况的影响。
你可能感兴趣
业绩延续高速增长,CDMO业务和临床CRO业务贡献业绩弹性
医药生物华西证券2021-07-15
2026年半年报点评培养基主业高景气,澎立临床前CRO订单高增
国联民生证券2026-09-04
业绩超预期,主业持续强劲,临床前CRO高景气延续
医药生物中泰证券2022-07-15
临床前+临床业务双轮驱动,CRO新星高成长
医药生物国金证券2021-10-29
临床前CRO核心要点1本轮价格上涨是供给和需求两方面因素
未知机构2025-12-22
小鼠品系资源高壁垒,拓展临床前CRO能力边界
国信证券2023-07-13
医药新制造之CXO月报:CXO行业7月月报:临床前研发活跃,临床前CRO公司发展前景广阔
医药生物民生证券2022-08-29
医药健康行业研究:临床前CRO订单充沛,板块高景气持续
医药生物国金证券2026-09-19
业绩继续超市场预期,临床前CRO细分市场龙头继续受益于行业高景气度
医药生物华西证券2021-01-10
【机构调研】这家CRO小龙头具备临床前研究服务能力,新签订单持续增长
未知机构2023-08-09