猜你想问
这份研报的核心内容是什么?
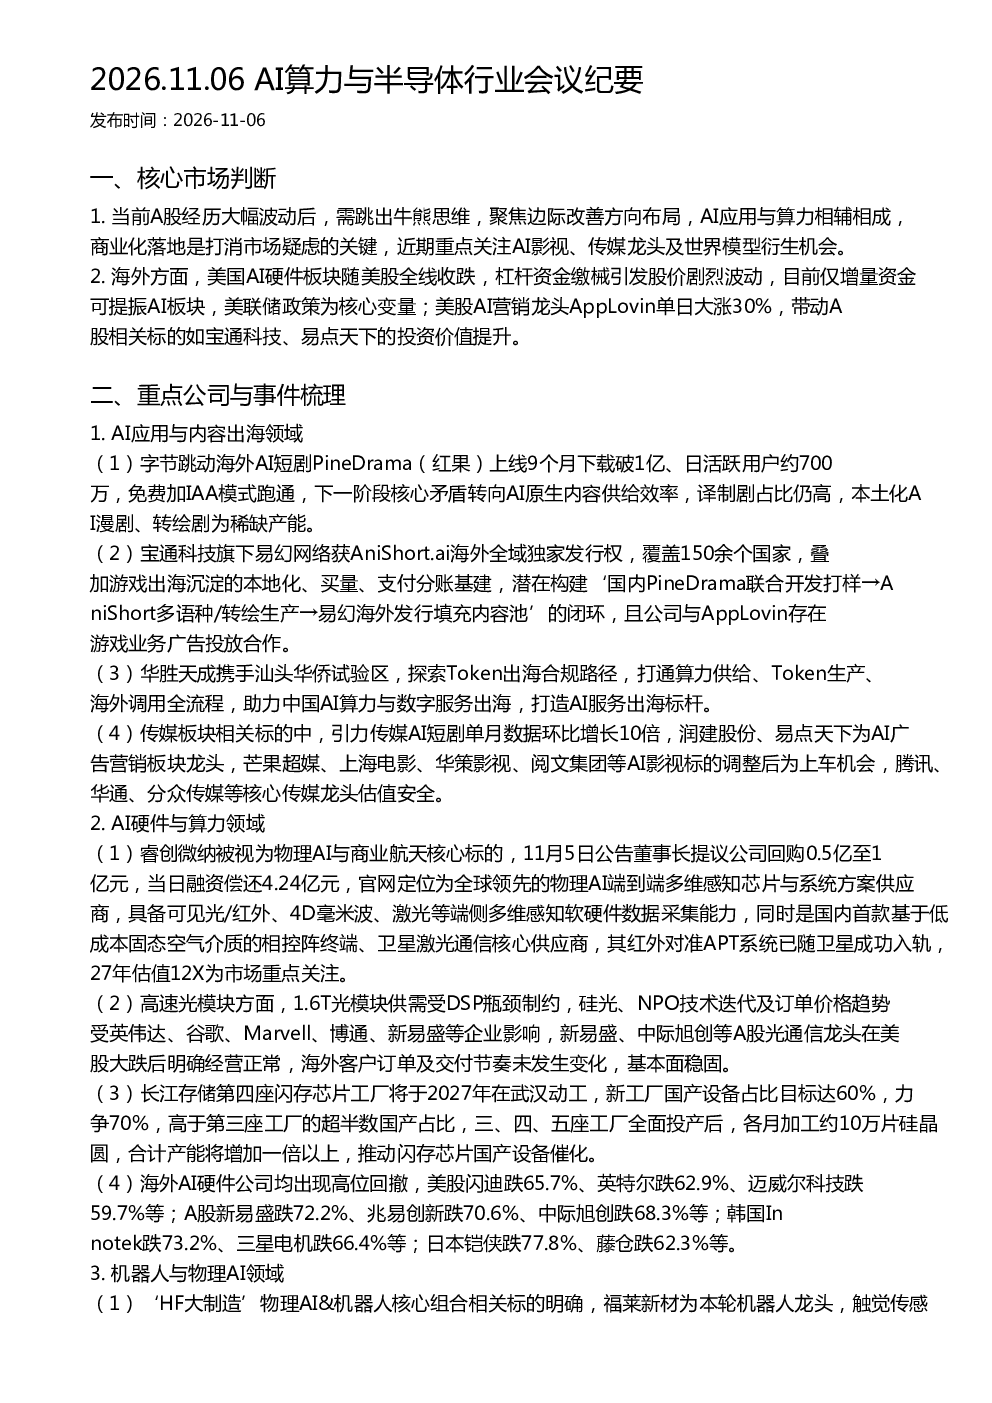
这份研报的核心内容是分析AI算力与半导体行业的市场判断和重点公司。报告指出A股需跳出牛熊思维,聚焦AI应用与算力的边际改善方向,商业化落地是关键。海外美股AI硬件板块随美股收跌,仅增量资金可提振AI板块,美联储政策是核心变量。报告重点梳理了AI应用与内容出海、AI硬件与算力、机器人与物理AI、储能与新能源、数据中心与海外供给等领域的公司与事件,并关注AI应用商业化、AI硬件算力进展、机器人与物理AI量产、新能源储能政策、海外市场动态、数据中心出海合规、半导体国产设备以及A股边际改善等后续方向。
AI算力与半导体行业的发展趋势如何?
AI算力与半导体行业的发展趋势是多维度且动态的。AI应用与算力相辅相成,商业化落地是关键,AI影视、传媒龙头及世界模型衍生机会值得关注。海外AI硬件板块波动剧烈,受美联储政策影响大,但美股AI营销龙头如AppLovin带动A股相关标的价值提升。AI硬件与算力领域,高速光模块技术迭代受多因素影响,长江存储国产设备占比提升推动闪存芯片国产化。机器人与物理AI领域,T链核心标的如福莱新材、模塑科技等量产加速,永新光学受益于物理AI相关领域拉动。数据中心方面,美国政策调整或抑制AI投资热潮,但海外算力供给需求转向非美替代,中国与东南亚算力供给受益。半导体领域,长江存储第四座工厂动工将推动国产设备催化。整体看,AI算力与半导体行业在商业化落地、技术迭代、国产化进程等方面存在发展机遇。
研报重点分析了哪些方向?
研报重点分析了AI应用与内容出海、AI硬件与算力、机器人与物理AI、储能与新能源、数据中心与海外供给等方向。在AI应用与内容出海领域,关注字节跳动PineDrama、宝通科技易幻网络等。AI硬件与算力领域,关注睿创微纳、高速光模块、长江存储等。机器人与物理AI领域,关注福莱新材、凡拓数创、模塑科技等。储能与新能源领域,关注宁德时代、ST沐邦、特锐德等。数据中心与海外供给领域,关注润建股份、华胜天成等。此外,报告还关注AI应用商业化进展、AI硬件算力进展、机器人与物理AI量产、新能源储能政策、海外市场动态、数据中心出海合规、半导体国产设备以及A股边际改善等后续方向。
当前AI算力与半导体市场的现状如何?
当前AI算力与半导体市场呈现多面性。A股市场需聚焦边际改善方向,AI应用与算力结合是关键,商业化落地是核心。海外美股AI硬件板块随美股波动,杠杆资金缴械引发股价剧烈波动,仅增量资金可提振AI板块,美联储政策是核心变量。AI硬件与算力领域,高速光模块供需受DSP瓶颈制约,国产设备占比提升推动闪存芯片国产化。机器人与物理AI领域,T链核心标的量产加速,永新光学受益于物理AI相关领域拉动。数据中心方面,美国政策调整或抑制AI投资热潮,但海外算力供给需求转向非美替代。半导体领域,长江存储第四座工厂动工将推动国产设备催化。整体看,AI算力与半导体市场在商业化落地、技术迭代、国产化进程等方面存在机遇与挑战。
研报中有哪些风险提示?
研报中提示了AI算力与半导体行业的几方面风险。海外市场方面,美国中期选举引发针对数据中心的反对声浪,约45%的规划数据中心面临短期停批风险,或抑制AI投资热潮。政策风险方面,美国可能收紧AI数据中心扩张监管,但强调电网与AI配储,寻求需求侧与监管端平衡。市场资金方面,美国某资产管理规模170亿美元的多策略对冲基金出现最大回撤,或为美股AI股下跌的诱因,仅增量资金可救AI板块,美联储政策是核心变量。技术发展方面,永新光学提示技术发展不及预期的风险。整体看,AI算力与半导体行业需关注政策变化、市场资金波动、技术迭代不确定性等风险。