猜你想问
这份研报主要分析了计算机行业的哪些情况?
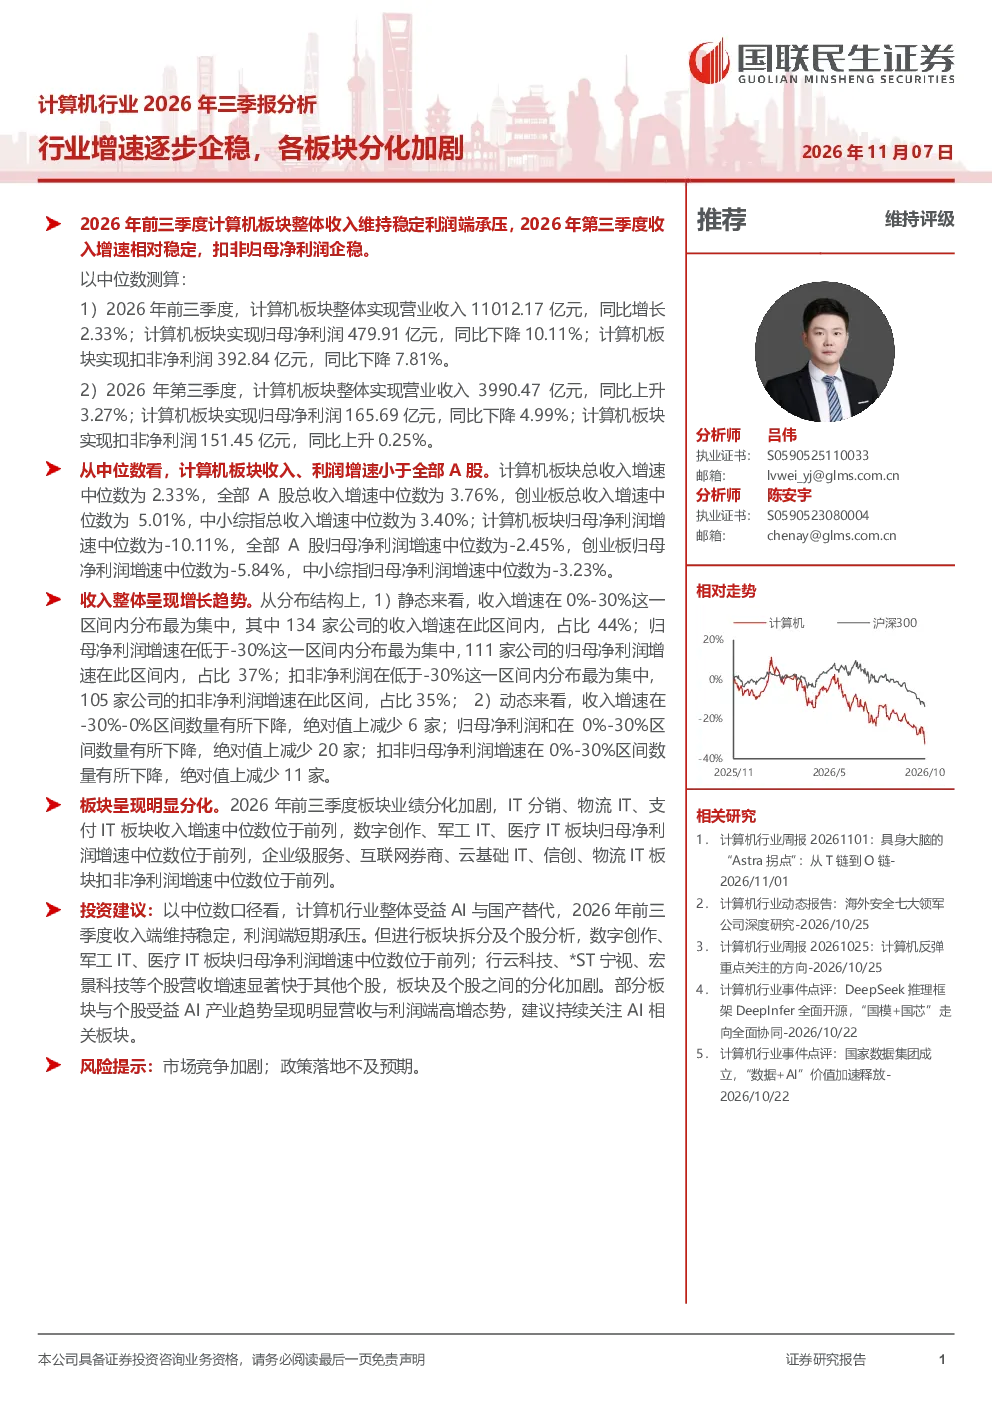
这份研报主要分析了2026年前三季度计算机行业的整体表现。报告显示,计算机板块整体收入维持稳定,但利润端承压。前三季度营业收入11012.17亿元,同比增长2.33%,归母净利润479.91亿元,同比下降10.11%,扣非净利润392.84亿元,同比下降7.81%。第三季度收入增速相对稳定,扣非归母净利润企稳。板块收入、利润增速均小于全部A股,且业绩分化加剧,IT分销、物流IT、支付IT板块收入增速中位数位于前列,数字创作、军工IT、医疗IT板块归母净利润增速中位数位于前列,企业级服务、互联网券商、云基础IT、信创、物流IT板块扣非净利润增速中位数位于前列。
计算机行业未来的发展趋势如何?
计算机行业未来发展趋势呈现分化态势。一方面,AI与国产替代成为行业重要驱动力,推动部分细分领域如数字创作、军工IT、医疗IT等板块增长较快。另一方面,行业整体利润端短期承压,净利率持续下降,毛利率同比下降0.89pct,净利率同比下降0.93pct,扣非净利率同比下降3.34pct。此外,盈利质量小幅波动,应收账款占比下降,应付账款占比提升,存货占比上升,经营性现金流净额/营业收入下降。行业内部不同细分领域表现差异明显,IT分销、物流IT、支付IT等收入增速较快,而数字创作、医疗IT等净利润增速较快,企业级服务、互联网券商、云基础IT等扣非净利润增速较快。
研报重点分析了哪些细分行业?
研报重点分析了计算机行业多个细分领域的表现。收入增速方面,IT分销、物流IT、支付IT、互联网券商、IT外包、云基础IT等细分行业表现突出,中位数在10%以上;而数字创作、医疗IT、轨交IT等细分行业收入增速中位数在-10%以下。归母净利润增速方面,数字创作、军工IT、医疗IT等细分行业增速较快,中位数在20%以上;金融IT、互联网券商、产业互联网等细分行业增速中位数在-20%以下。扣非净利润增速方面,企业级服务、互联网券商、云基础IT等细分行业增速较快,中位数在30%以上;IT外包、人工智能、轨交IT等细分行业增速中位数在-30%以下。
当前计算机行业市场状况如何?
当前计算机行业市场状况呈现稳中有变的特点。整体收入增速逐步企稳,但利润端承压明显,收入、利润增速均小于全部A股。行业业绩分化加剧,不同细分领域表现差异显著。净利率持续承压,毛利率、净利率、扣非净利率均同比下降。盈利质量方面,应收账款占比下降,但应付账款占比提升,存货占比上升,经营性现金流净额/营业收入下降,显示部分企业面临一定的经营压力。行业整体受益于AI与国产替代趋势,但短期利润增长仍面临挑战。
研报提示了哪些风险?
研报提示了计算机行业面临的主要风险。首先,市场竞争加剧可能导致行业利润率进一步下降,部分细分领域竞争激烈可能引发价格战。其次,政策落地不及预期可能影响国产替代进程,进而影响相关板块的发展速度。此外,行业整体盈利质量小幅波动,应收账款占比下降、应付账款占比提升、存货占比上升等情况可能增加企业的财务风险。最后,部分细分领域如人工智能、轨交IT等扣非净利润增速中位数在-30%以下,显示这些领域可能面临较大的经营压力。这些因素均需投资者关注。