猜你想问
这份研报主要分析了什么内容?
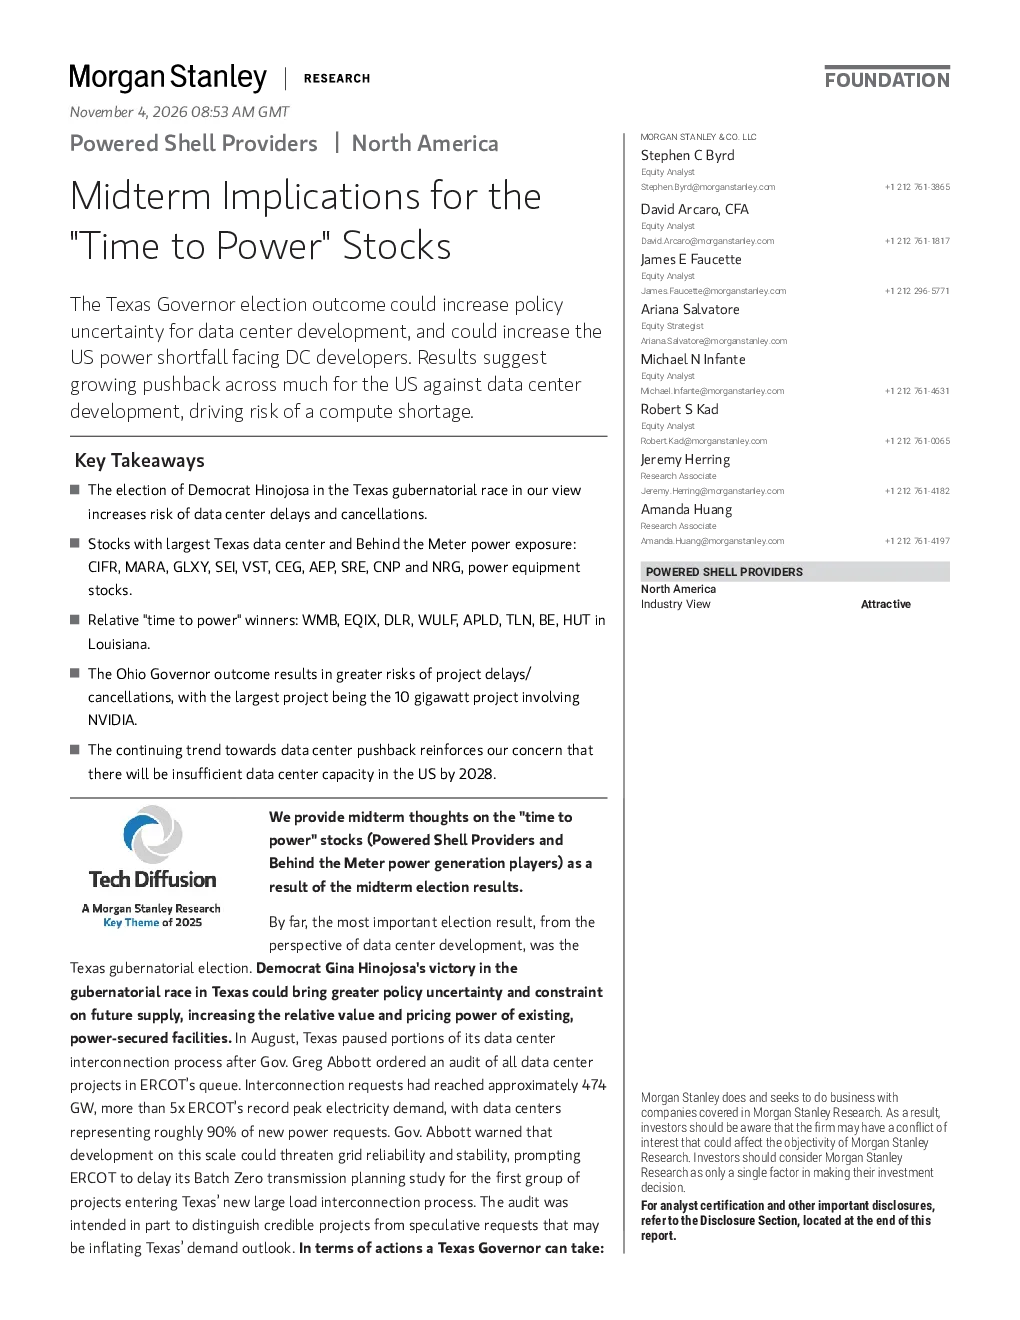
这份研报主要分析了美国数据中心电力供应受中期选举影响的状况。报告指出,德克萨斯州和俄亥俄州的选举结果增加了数据中心项目延误和取消的风险,数据中心行业反推趋势加剧了这一影响,预计到2028年美国数据中心容量将不足。报告还分析了德州互联请求激增、ERCOT推迟规划、俄亥俄州暂停税收减免审议等关键数据,并评估了不同股票受影响情况。
数据中心行业目前的发展趋势如何?
数据中心行业目前面临反推趋势,增长放缓。德克萨斯州数据中心新增电力请求占90%,但需求前景被高估;俄亥俄州因选举结果增加项目延误风险,涉及英伟达的100亿瓦特项目受影响较大。报告预测到2028年美国数据中心容量将不足,同时指出行业增长放缓的风险对电力设备供应商整体表现造成压力。
研报重点分析了哪些股票?
研报重点分析了拥有最大德州数据中心和计量外电力敞口的股票,包括CIFR、MARA、GLXY、SEI、VST、CEG、AEP、SRE、CNP和NRG。相对电力开启时间的赢家有WMB、EQIX、DLR、WULF、APLD、TLN、BE、HUT(路易斯安那州)。报告还关注了电力设备公司、德州公用事业公司、燃气供应商等受影响群体。
当前市场对数据中心电力供应的判断是什么?
当前市场判断数据中心电力供应面临挑战。德州互联请求激增但需求被高估,俄亥俄州项目延误风险加大,行业反推趋势导致未来容量不足。电力设备供应商整体表现受压,德州公用事业公司对下行风险敏感,而路易斯安那州业务敞口公司如ETR可能保持良好地位。
研报提示了哪些风险?
研报提示的主要风险包括德州和俄亥俄州选举结果导致的数据中心项目延误和取消风险,数据中心行业增长放缓对电力设备供应商的影响,以及德州公用事业公司面临的下行风险。此外,报告指出德州铁路委员会作为民选机构对燃气供应商无直接影响,但数据中心活动未产生实质性影响。德州数据中心监管不确定性对部分公司构成风险。
你可能感兴趣
大摩 亚洲为AI供电 美国中期选举对亚太电力板块的外溢影响
未知机构2026-11-06
每周股票策略报告:美国中期选举特朗普支持率上升,内需股的冬天来临
西证国际证券2018-10-29
美国中期选举,QE2,9/10月份经济数据:对市场影响巨大的下周
国联证券2010-10-29
美国中期选举对国际关系与资产价格的影响20261026 原文
未知机构2026-10-26
中金公司 从美国看美国2026111- 科技企业财报不及预期中期选举的潜在影响美联储不必急于加息
未知机构2026-11-01
美国中期选举结果对新能源行业的影响解读20261105 原文
未知机构2026-11-05
美国中期选举的宏观和市场影响20261105 原文
未知机构2026-11-05
【债券深度报告】:中期选举,共和党的命运及其对美国的影响将如何?
华创证券2018-10-08
美国中期选举前瞻及其对市场的潜在影响解读20261103
未知机构2026-11-03
美国中期选举及对经济政策、国际关系和资产价格的影响
-2026-10-26