猜你想问
爱尔眼科这份研报主要讲了什么内容?
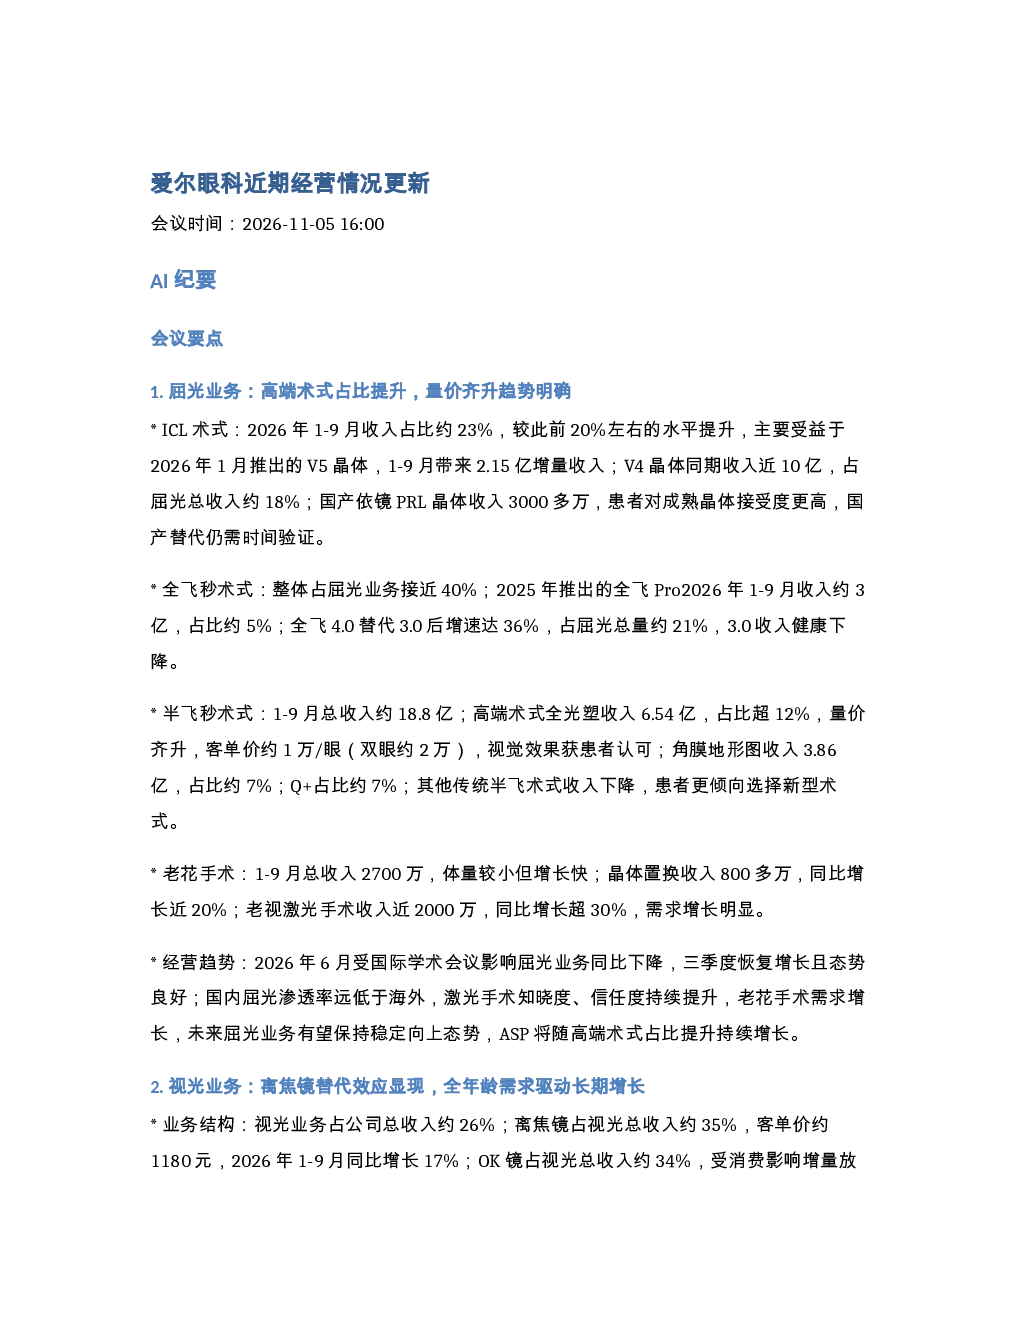
这份研报主要分析了爱尔眼科近期经营情况,包括屈光业务高端术式占比提升、量价齐升,视光业务增长逻辑,门诊量与客流趋势,商誉减值情况,DRG政策应对,海外业务进展,行业竞争与并购策略,以及公司战略布局等关键信息。
眼科行业未来发展趋势如何?
眼科行业未来发展趋势看好,国内屈光渗透率远低于海外,有望保持稳定向上态势;青少年近视防控受多方推动,视光业务需求空间大;公司通过科技化、智能化、国际化战略,有望打造全球眼科领域领军企业。
研报重点分析了哪些业务方向?
研报重点分析了屈光业务高端术式占比提升、视光业务增长逻辑、门诊量与客流趋势、商誉减值情况、DRG政策应对、海外业务进展等业务方向,并探讨了行业竞争与并购策略、公司战略布局等内容。
当前眼科市场竞争情况如何?
当前眼科市场竞争加剧,国内部分区域已出现行业出清趋势,小型眼科机构生存压力加大。爱尔眼科作为连锁龙头,品牌影响力持续提升,市场份额有望进一步扩大。公司通过改善管理、打造品牌推动医院发展,逐步体现真实价值。
研报提示了哪些风险?
研报提示的风险包括商誉减值风险,虽然公司已提前完成商誉减值测试,但减值仅为表观变化,无实际现金流流出,仍需关注其长期影响;此外,DRG政策短期可能带来冲击,需持续关注政策变化对公司业务的影响。
你可能感兴趣
261105-中信建投化工 隆华新材近期经营情况解读暨三季报交流
未知机构2026-11-07
永辉超市近期股价表现较强 我们更新近期经营情况如下
未知机构2026-07-02
贝斯特情况更新1近期经营45月本来是淡季但是公司总体经营
未知机构2024-05-16
创想三维近期经营情况更新
未知机构2026-11-04
中信证券 科笛集团2487HK近期经营情况更新商贸零售
未知机构2026-09-30
华新建材近期经营情况更新20261103
未知机构2026-11-03
欧康维视近期经营状况更新阿托品情况公司有两个在研产
未知机构2024-06-23
申万宏源家电比依股份近期情况更新太阳近期经营情况24Q4收入预计同
未知机构2025-02-20
信达消费英科医疗经营情况更新近期回调主要系市场风格切换谣言
未知机构2026-05-14
财通食饮 优然牧业近期经营情况更新
未知机构2025-07-21