猜你想问
这份研报的核心内容是什么?
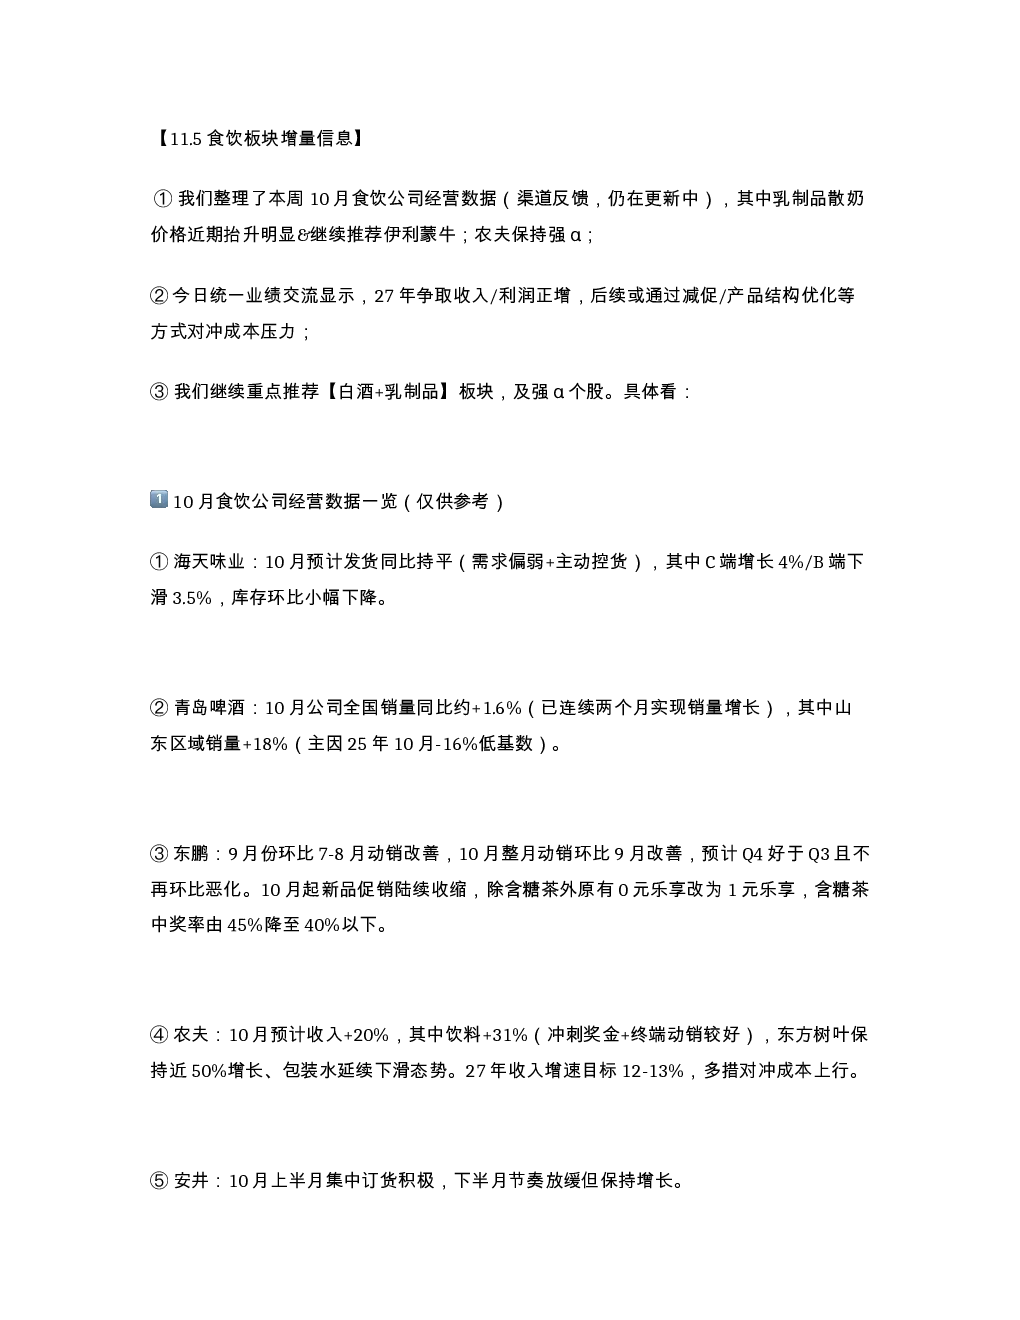
研报指出乳制品价格上行利好伊利蒙牛,散奶价格近期明显抬升推动合同奶价上涨。农夫食品通过多措对冲成本保持强α,26Q3饮料收入增长31%,27年收入目标12-13%。白酒和乳制品板块受关注,强α个股持续看好。报告还分析了海天味业、青岛啤酒等企业的月度经营数据,以及统一企业的业绩交流要点,包括26Q3业绩、盈利情况、27年指引和估值推荐。
食饮板块的行业发展趋势如何?
食饮板块中乳制品价格上行,伊利蒙牛受利好。农夫食品通过减促、结构优化等方式对冲成本压力,保持增长。白酒和乳制品板块仍是重点推荐方向。海天味业、青岛啤酒等企业销量稳定增长,东鹏、安井等企业订货积极。统一企业低糖奶绿增长,但红绿茶受分流压力。整体看,行业通过多措应对成本上涨,结构优化和竞争改善是长期趋势。
研报重点分析了哪些方向?
研报重点分析了乳制品价格上行对伊利蒙牛的影响,以及农夫食品的多措对冲成本策略。同时关注白酒和乳制品板块的强α个股。具体到企业经营数据,报告分析了海天味业、青岛啤酒、东鹏、安井、千禾味业、宝立食品、巴比食品等企业的月度表现。此外,还深入探讨了统一企业的26Q3业绩、盈利情况、27年指引和估值推荐。
当前食饮市场的现状如何判断?
当前食饮市场呈现乳制品价格上行、农夫食品保持强α的特点。白酒和乳制品板块受关注,强α个股持续看好。企业经营方面,海天味业销量稳定,青岛啤酒销量连续两月增长,东鹏动销改善,安井订货积极。统一企业低糖奶绿增长,但红绿茶受分流压力。整体看,行业通过减促、结构优化等方式应对成本上涨,竞争秩序改善是长期方向。
研报提示了哪些风险?
研报提示需关注PET价格上涨对盈利的短期压力,统一企业27年Q4毛利率预计下降但仍盈利。此外,低糖奶绿虽增长但红绿茶受分流压力,库存周转天数与中间商库存同比持平。农夫食品需关注成本对毛利率的影响,通过减促、结构优化消化。统一企业需减少内卷式促销或改善竞争秩序,提升分红回报。长期看,行业需关注结构优化和竞争改善的持续性。