猜你想问
这份研报主要讲了什么内容?
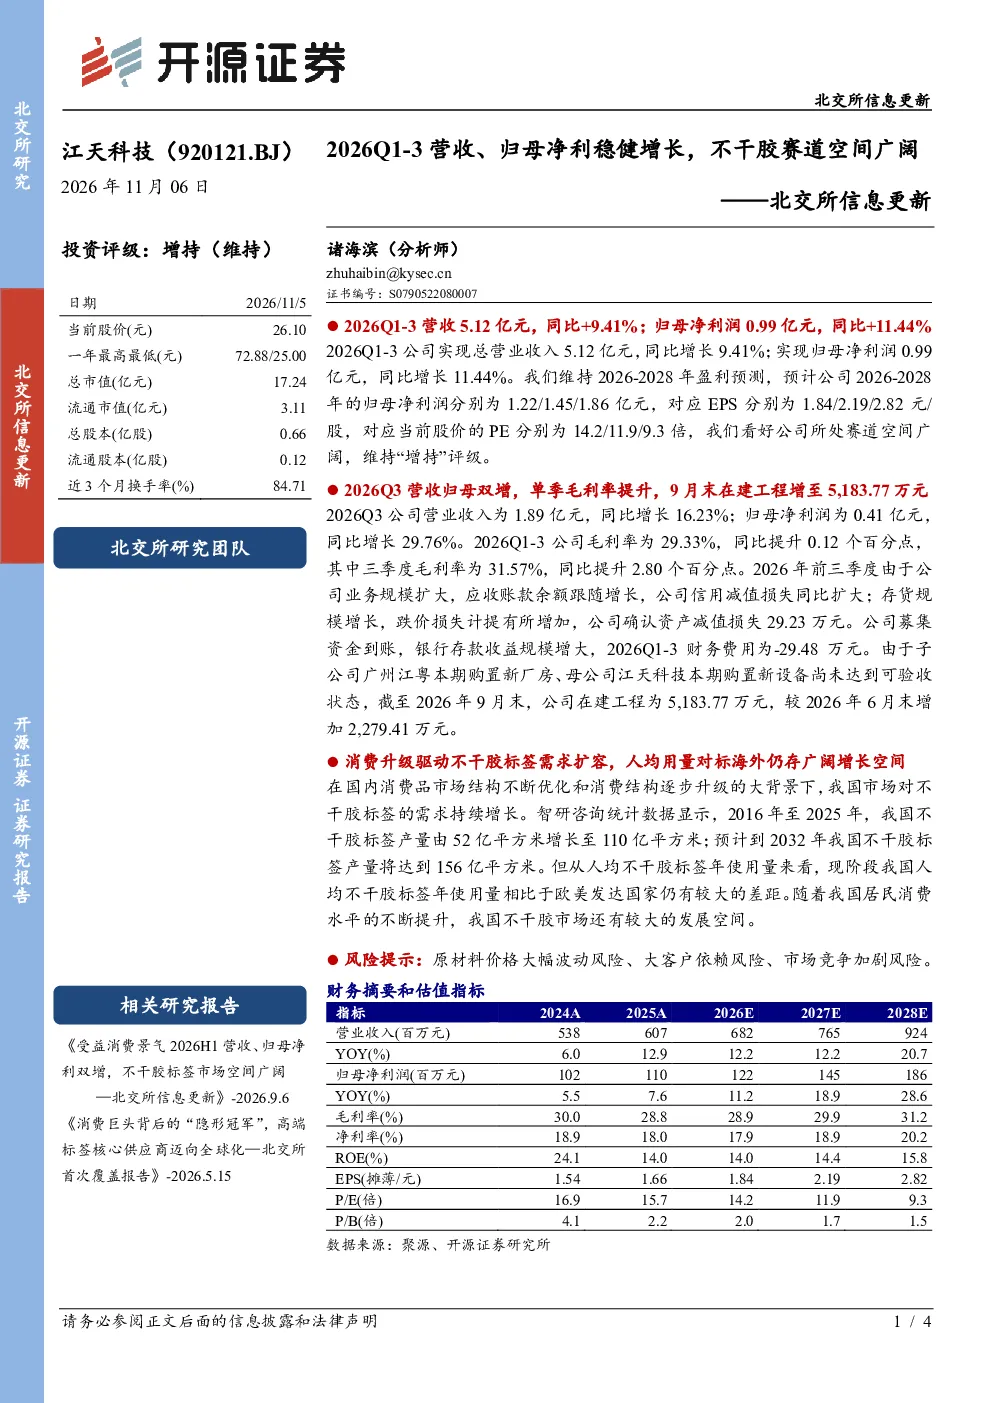
这份研报分析了江天科技2026年前三季度的业绩表现,显示公司营收和净利润均实现稳健增长。具体来看,2026年前三季度总营业收入为5.12亿元,同比增长9.41%;归母净利润为0.99亿元,同比增长11.44%。单季数据更为亮眼,第三季度营业收入和净利润分别同比增长16.23%和29.76%。毛利率方面也有所提升,前三季度为29.33%,三季度达到31.57%。报告还关注到财务费用为负值,主要来自银行存款收益。在建工程方面,公司投资扩大生产规模,截至9月末在建工程较6月末增加2,279.41万元。整体来看,报告肯定了公司业绩增长趋势和未来发展潜力。
不干胶标签行业未来发展趋势如何?
不干胶标签行业在国内消费品市场结构优化和消费结构升级的推动下,需求持续增长。从产量数据看,2016年至2025年,我国不干胶标签产量已从52亿平方米增至110亿平方米,预计到2032年将达到156亿平方米。但与欧美发达国家相比,我国人均年使用量仍有较大差距,表明市场仍有广阔增长空间。随着居民消费水平提升和包装行业对智能化、个性化标签需求的增加,不干胶标签行业有望迎来更快的增长。同时,技术进步如环保材料应用、智能标签开发等也将为行业带来新机遇。
研报对江天科技的重点分析方向有哪些?
研报重点分析了江天科技在2026年前三季度的业绩表现,包括营收、净利润、毛利率等关键财务指标的增长情况。报告特别关注了公司第三季度的强劲表现,以及财务费用为负值的积极因素。此外,报告还分析了公司在建工程规模及其投向,显示公司正在扩大产能以支持未来增长。在行业层面,报告强调了不干胶标签行业的广阔发展空间,为江天科技提供了良好的外部环境。综合来看,报告围绕公司业绩、行业前景和未来投资价值进行了系统性分析。
当前不干胶标签市场现状如何?
当前不干胶标签市场呈现稳步增长态势,国内产量从2016年的52亿平方米增长至2025年的110亿平方米,预计2032年将达156亿平方米。市场增长主要得益于消费品升级和包装行业需求扩大。然而,与欧美发达国家相比,我国人均年使用量仍偏低,表明市场潜力尚未完全释放。此外,市场竞争格局逐渐形成,头部企业优势明显,但中小企业在细分领域仍有生存空间。总体来看,不干胶标签市场处于发展快车道,但结构性问题和竞争压力并存。
研报提示了哪些投资风险?
研报提示了三方面主要投资风险:一是原材料价格大幅波动风险,不干胶标签生产所需原材料如油墨、纸张等价格波动可能影响公司盈利能力;二是大客户依赖风险,若主要客户经营状况发生变化或合作关系调整,可能对公司业绩造成冲击;三是市场竞争加剧风险,随着行业前景向好,更多企业进入可能加剧价格竞争和市场份额争夺。这些风险需要投资者密切关注,并在投资决策中予以考虑。