猜你想问
这份报告的核心内容是什么?
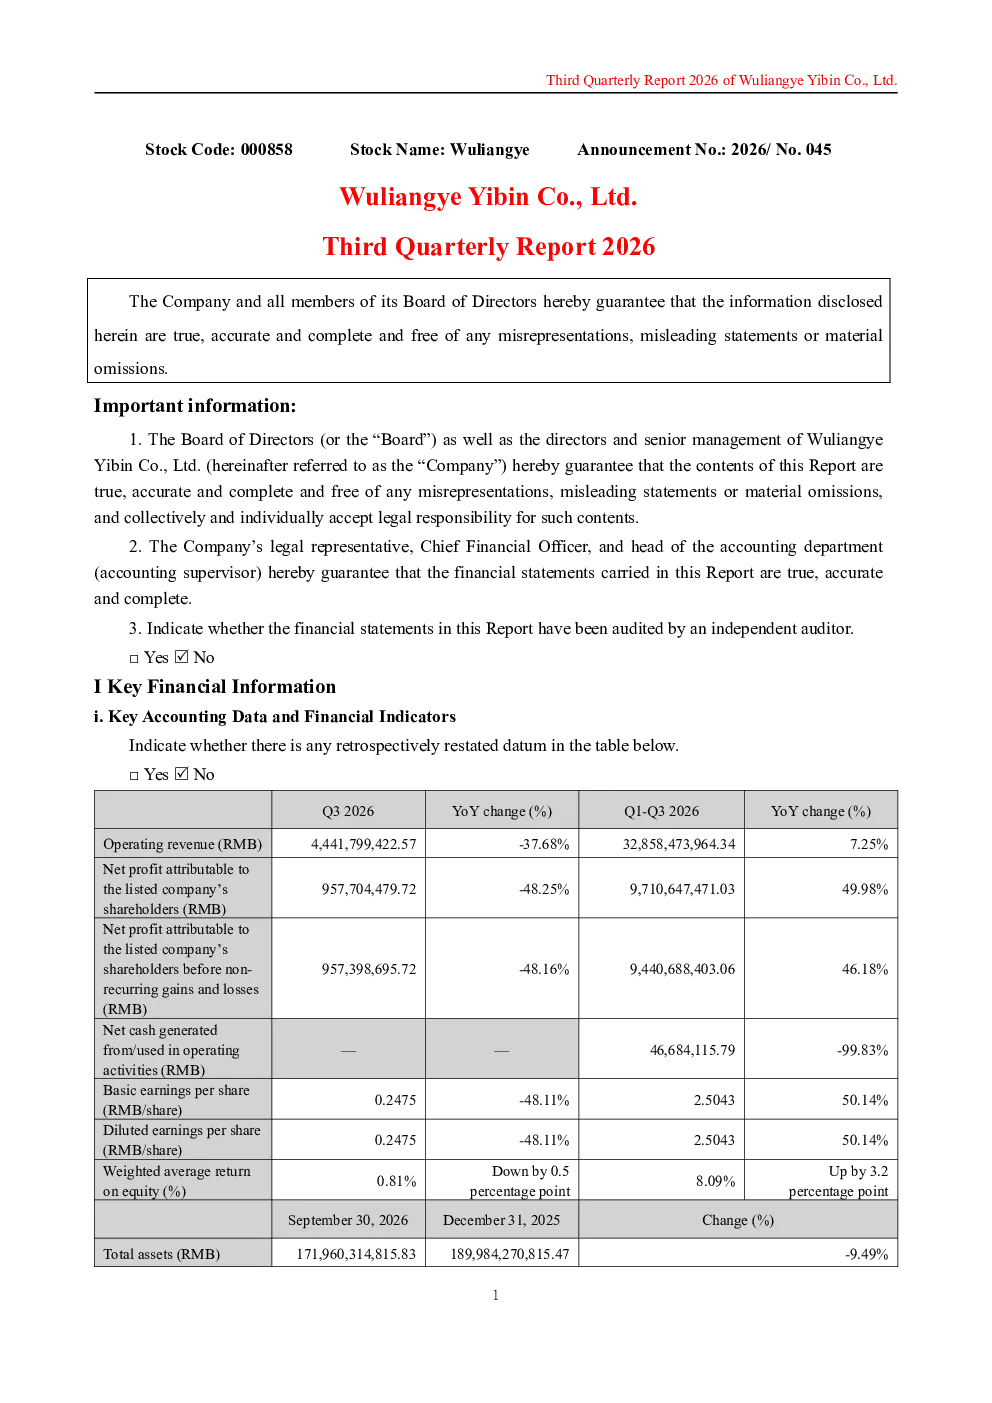
本报告核心内容为五粮液2026年第三季度财务表现分析。报告保证信息真实准确完整,财务报表未经独立审计。主要显示营业收入受去年同期低基数及春节促销影响实现增长,核心产品旺季销售强劲。现金流入同比减少,原因是去年同期高基数、收款政策调整及银行承兑汇票到期量下降。报告提供截至2026年9月30日的合并资产负债表及前三季度现金流量表,未披露股东信息及其他重要事件,且新会计准则首年无追溯重述。
五粮液所属赛道的发展趋势如何?
五粮液所属赛道为白酒行业,发展趋势受宏观经济、消费升级及品牌价值影响。当前行业呈现品牌集中化、高端化趋势,头部企业受益于渠道优化和品牌溢价。五粮液作为行业龙头,需关注市场竞争格局变化及消费需求波动,持续强化品牌护城河以应对挑战。报告未披露具体行业数据,但可关注行业整体营收利润增速及龙头企业的市场份额变化。
报告重点分析了哪些方向?
报告重点分析了五粮液的财务指标变动及原因。营业收入增长主要归因于低基数和促销措施,显示公司产品在旺季具备较强市场竞争力。现金流入减少则需关注其收款政策调整对现金流的影响,以及银行承兑汇票到期量下降的可持续性。此外,报告披露了财务报表数据,但未涉及股东变动等非财务信息,也未对新会计准则影响进行详细说明。
当前五粮液的市场现状如何判断?
五粮液市场现状表现为营收增长与现金流紧张的矛盾。一方面,公司核心产品销售强劲,带动营收增长;另一方面,现金流入同比减少,可能与其经营策略或市场环境变化有关。需关注其收款政策调整的长期效果,以及是否会对未来经营产生不利影响。同时,报告未披露股东信息,无法判断其股权结构变化对市场的影响。
这份研报有哪些风险提示?
本研报存在多项风险提示。首先,财务报表未经独立审计,数据真实性需谨慎评估。其次,现金流入减少可能预示未来经营风险,需关注其收款政策调整的可持续性及对现金流的影响。此外,报告未披露股东信息及其他重要事件,可能存在信息不对称风险。最后,新会计准则首年无追溯重述,可能影响历史数据可比性,需结合行业整体变化进行判断。