猜你想问
磷化铟报告主要分析了什么内容?
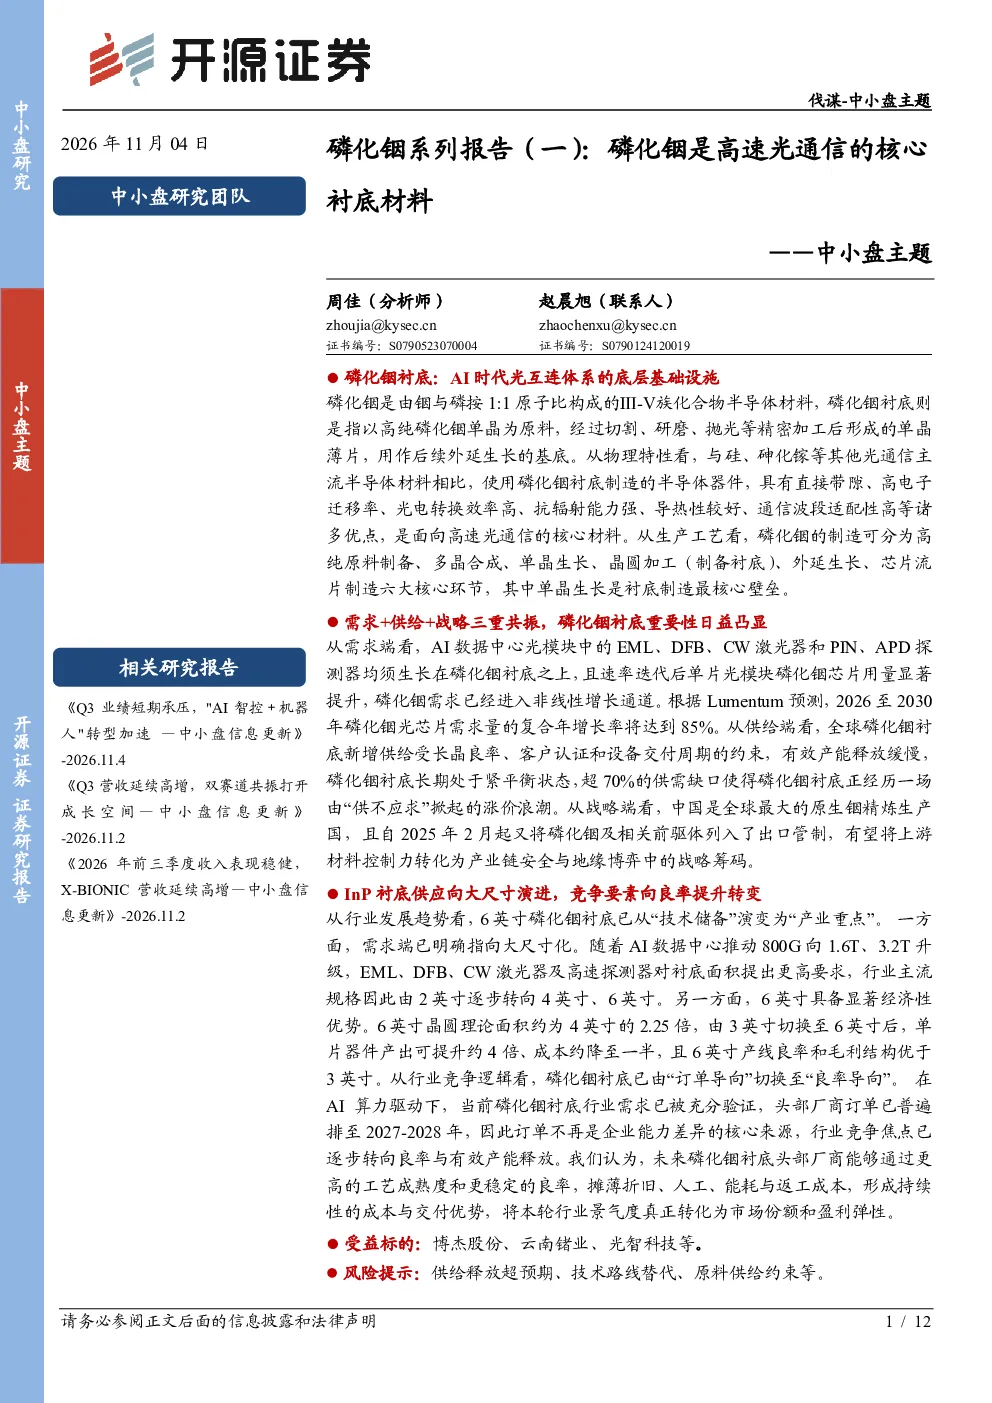
本报告聚焦磷化铟衬底材料,作为高速光通信的核心,详细解析了其在AI光互连体系中的关键作用。报告从材料特性、产业链结构、供需格局、战略意义及发展趋势等多维度展开,指出磷化铟具有直接带隙、高电子迁移率等优异性能,是数据中心光模块不可或缺的基础。产业链涵盖上游原材料、中游衬底/外延及下游光芯片应用,其中AI数据中心对磷化铟需求呈非线性增长,预计2026至2030年复合年增长率达85%。目前全球磷化铟衬底供给受限,供需缺口超70%,推动价格上行。中国作为铟资源主要生产国,通过出口管制强化产业链控制力。报告还关注InP衬底向大尺寸演进趋势,强调良率提升成为行业竞争核心要素,6英寸衬底具备显著经济性优势。
磷化铟赛道未来发展趋势如何?
磷化铟赛道正经历从高速增长到结构性变革的阶段。需求端,随着AI算力需求激增,数据中心光模块对磷化铟芯片依赖度持续提升,推动材料需求进入非线性增长通道。供给端,全球磷化铟衬底产能释放缓慢,长晶良率、客户认证等因素制约新增供给,长期供需紧平衡状态持续。技术方向上,InP衬底向6英寸大尺寸化演进已成产业共识,大尺寸化显著提升经济性,同时行业竞争核心转向良率提升,头部厂商通过工艺成熟度和稳定性优势,持续强化成本与交付竞争力。中国通过出口管制政策,进一步巩固上游材料控制力,为产业链安全布局战略筹码。
本报告重点分析了哪些方向?
本报告重点围绕磷化铟衬底材料的产业链、供需格局及战略意义展开分析。首先,系统梳理了磷化铟作为高速光通信核心衬底材料的特性优势,包括直接带隙、高电子迁移率等关键指标,及其在AI光互连体系中的基础地位。其次,深入剖析了产业链各环节,从上游原材料铟资源,到中游衬底/外延生长环节,再到下游光芯片/终端应用,揭示产业链各环节的关键节点与瓶颈。重点分析了全球及中国磷化铟衬底供需现状,指出当前超70%的供需缺口及由此引发的涨价趋势,并预测未来需求增长潜力。此外,报告还从国家战略角度,解读了中国通过出口管制强化上游材料控制力的战略意图,以及InP衬底向大尺寸化演进的技术趋势与竞争要素变化。
当前磷化铟市场现状如何判断?
当前磷化铟市场呈现供需结构性紧平衡状态,供给端受限是主要特征。全球磷化铟衬底新增供给受限于长晶良率、客户认证周期及设备交付速度,有效产能释放缓慢,导致市场长期处于紧平衡状态。根据Yole预测,2026年全球需求预计达260万至300万片(2英寸),但有效产能仅约75万片,供需缺口超过七成,已引发明显的价格上涨。需求端,AI数据中心建设加速,对EML、DFB、CW激光器及PIN、APD探测器等光模块需求激增,这些器件均需生长在磷化铟衬底上,推动磷化铟芯片用量显著提升,需求进入非线性增长通道。同时,InP衬底正从“技术储备”向“产业重点”快速演进,6英寸衬底因其经济性优势成为行业焦点。
本报告提示了哪些风险?
本报告提示了磷化铟产业链面临的三类主要风险。一是供给释放超预期的风险,若未来新增产能释放速度加快或技术突破带来成本下降,可能导致当前供不应求的局面缓解,价格预期随之调整。二是技术路线替代的风险,尽管磷化铟在高速光通信领域具有独特优势,但未来可能出现新的衬底材料或光通信技术路线,对现有磷化铟应用场景构成潜在替代威胁。三是原料供给的风险,磷化铟生产依赖铟资源,而铟资源供应集中度较高,且部分国家已实施出口管制措施,上游原料供应稳定性存在不确定性,可能对产业链成本与供应安全带来冲击。