猜你想问
华电新能2026年第三季度业绩报告核心内容是什么?
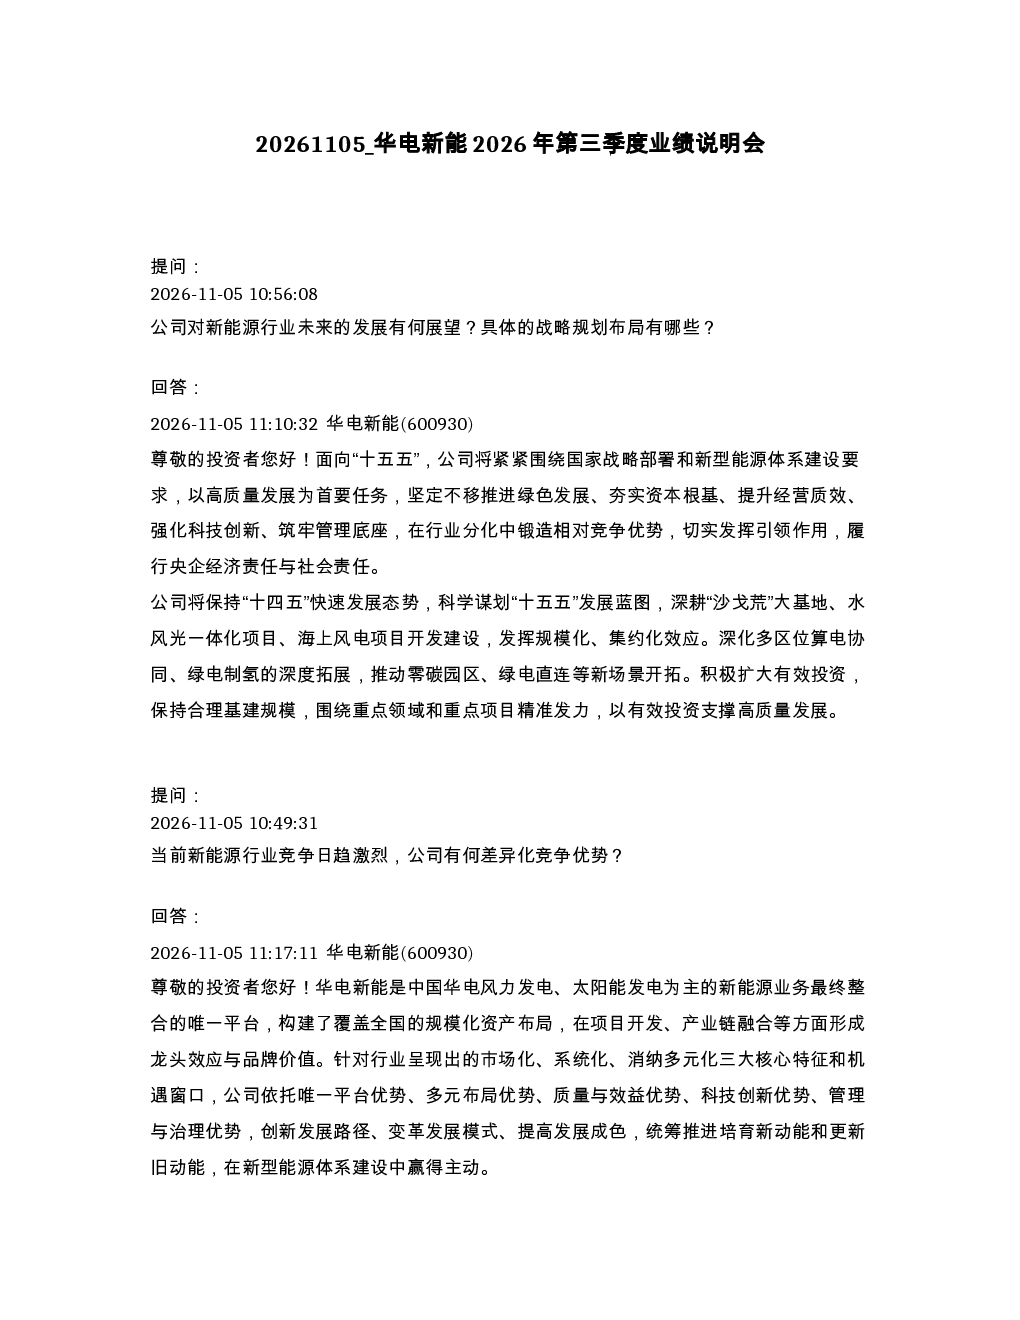
华电新能围绕国家战略部署和新型能源体系建设要求,在“十五五”期间将推进高质量发展,深化“沙戈荒”大基地、水风光一体化项目、海上风电项目开发建设,发挥规模化、集约化效应,并深化多区位算电协同、绿电制氢、零碳园区等新场景开拓。公司依托唯一平台优势、多元布局优势、科技创新优势等,在行业分化中锻造竞争优势。当前公司应收补贴余额降至400亿元以下,回款速度加快。未来将持续争取存量项目纳入补贴清单,并积极跟踪补贴资金拨付进度。预计2027年电价将受气候变化、供需改善等因素影响有所提升,公司将通过深化电力交易、提升绿电绿证营销能力等方式应对电价波动风险。公司在西北“沙戈荒”大基地和西南水风光基地是“十五五”发展的基本盘,新疆天山北麓基地已建成投产,甘肃腾格里、内蒙古腾格里等项目进度符合预期。公司将通过全生命周期管理、数字化、集约化管理等策略,确保新增产能顺利转化为高质量利润增量。前三季度公司发电量同比增长约24%,但归母净利润下降约35%。未来将通过优化电力交易、推进绿电直连、零碳园区等用能侧合作改善项目收益。公司2026年前三季度新增装机约601万千瓦,基地化建设方面,新疆天山北麓清洁能源基地已全容量并网发电,甘肃腾格里、内蒙古腾格里等项目有序建设;海上风电方面,广东阳江三山岛六项目已完成吊装,江苏灌云H6#项目已核准。公司累计储备核准/备案项目规模超过1.3亿千瓦,未来将创新开发模式,深化战略合作,提升项目开发与管理质效。公司前三季度累计完成发电量约1065.04亿千瓦时,同比增长约24.22%,其中风电发电量同比增15.97%,光伏发电量同比增20.78%。利用小时有所下滑,但三季度风电、光伏利用小时较上年同期微增。营业收入增长与利润增速背离主要受风光电利用小时下降、综合平均电价同比下降、新增项目成本上升等因素影响。公司前三季度投资活动现金流出巨大,高度依赖融资,有息资产负债率高达54.86%。公司将优先投向现金流优质项目,依托稳定绿电经营现金流覆盖利息,并持续提高长期绿色债券占比,守住流动性安全底线。未来也将多措并举优化资本结构。公司已建立合规、完善的治理体系和制度体系,本次董事会秘书变更不会对公司正常运作及经营管理产生影响。新任董秘上任后,公司将加强市值管理和提升股东回报预期。作为独立董事,公司“十五五”期间核心投资集中在规模化项目,同时积极开拓新业态项目,新增项目受上网电价市场化改革影响可控。通过规模化开发可有效降低项目成本,提升项目议价权,能够有效提升市场价值水准和穿越周期能力。
新能源赛道/行业发展趋势如何?
新能源行业在“十五五”期间将持续围绕国家战略部署和新型能源体系建设要求推进高质量发展。重点发展方向包括“沙戈荒”大基地、水风光一体化项目、海上风电项目,通过规模化、集约化开发发挥效益。同时,多区位算电协同、绿电制氢、零碳园区等新场景将逐步深化,依托平台优势、多元布局优势、科技创新优势等锻造行业竞争优势。行业分化背景下,龙头企业将凭借资源整合能力、技术领先优势等占据有利地位。规模化开发有助于降低项目成本,提升议价权,增强市场价值水准和穿越周期能力。未来,行业将更加注重全生命周期管理、数字化、集约化管理等策略,确保新增产能转化为高质量利润增量。
华电新能报告重点分析了哪些方向?
华电新能报告重点分析了公司在“十五五”期间的发展战略与实施路径。核心方向包括:深化“沙戈荒”大基地、水风光一体化项目、海上风电项目开发建设,发挥规模化、集约化效应;拓展多区位算电协同、绿电制氢、零碳园区等新场景。公司在西北、西南地区的基础布局稳固,新疆天山北麓基地已投产,甘肃腾格里、内蒙古腾格里等项目按计划推进。报告还分析了公司财务状况,如应收补贴余额下降、回款加快、电价预期提升等。此外,报告强调了公司通过优化电力交易、推进绿电直连、零碳园区合作等方式改善项目收益的努力。公司2026年前三季度新增装机约601万千瓦,基地化建设与海上风电项目均取得进展,累计储备项目规模超1.3亿千瓦。公司还关注投资活动现金流、资产负债率等财务风险,并提出优化资本结构的措施。
当前新能源市场现状如何判断?
当前新能源市场呈现规模化、集约化发展趋势,重点聚焦“沙戈荒”大基地、水风光一体化及海上风电项目。行业竞争加剧,龙头企业凭借资源整合、技术优势等占据有利地位。补贴政策逐步退坡,市场化电价机制逐步建立,企业需提升自身经营能力应对电价波动风险。公司应收补贴余额下降、回款加快,显示政策调整下企业积极适应市场变化。前三季度发电量同比增长约24%,但利润下降,反映风光电利用小时下滑、电价下降、新增项目成本上升等因素影响。行业整体现金流压力增大,有息资产负债率普遍较高,企业需平衡扩张与财务安全。规模化开发有助于降低成本、提升议价权,增强市场竞争力。
华电新能报告提示了哪些风险?
华电新能报告提示的主要风险包括:补贴政策退坡风险,当前公司应收补贴余额虽下降但仍是重要收入来源,未来补贴资金拨付进度存在不确定性。电价波动风险,预计2027年电价可能提升,但受气候变化、供需改善等因素影响,市场化电价机制下电价波动难以预测。财务风险,公司前三季度投资活动现金流出巨大,高度依赖融资,有息资产负债率高达54.86%,需关注流动性安全。新增项目成本上升风险,报告指出营收增长与利润增速背离,主要受新增项目成本上升影响。此外,行业竞争加剧、技术迭代加速等外部因素也可能对公司经营产生影响。公司需通过优化电力交易、提升绿电绿证营销能力、加强资本结构管理等措施应对风险。