猜你想问
近期金价为何持续下跌?
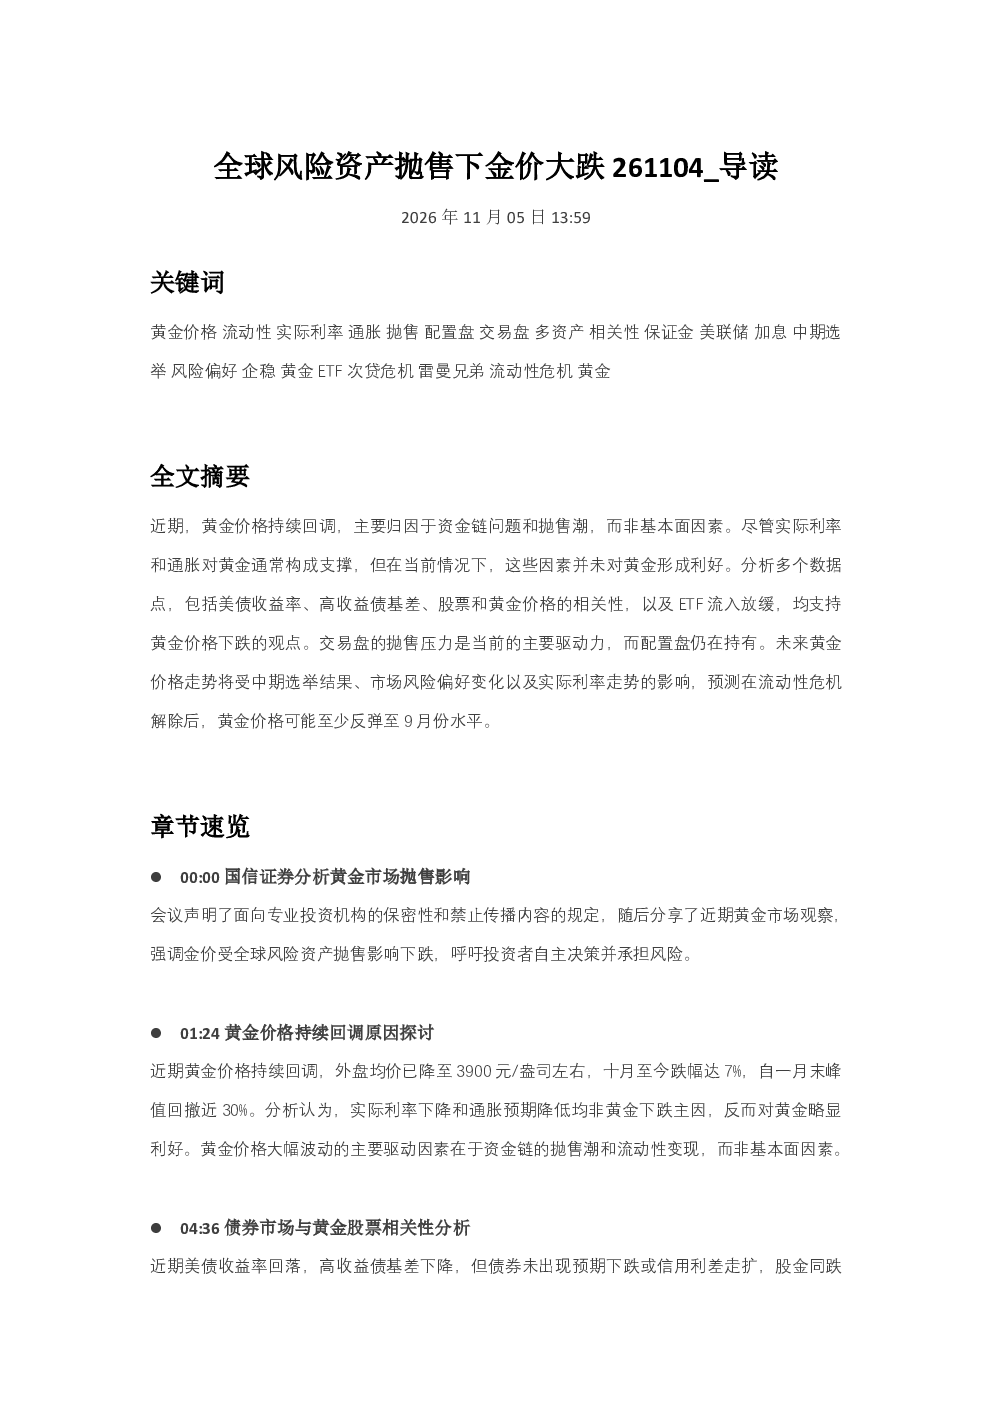
近期金价持续下跌主要受资金链层面的抛售潮和流动性变现需求驱动。实际利率下行但未支撑金价,市场通胀预期降低也未构成打压,反而对黄金略显利好。黄金价格大幅波动的主要驱动因素在于资金链的抛售潮和流动性变现,而非基本面因素。
黄金赛道未来发展趋势如何?
黄金赛道未来发展趋势受两大关键因素影响:中期选举后市场风险偏好企稳,若风险偏好企稳,黄金价格有望反弹至9月末水平或更高;12月美联储加息会议的实际利率走势,当前实际利率下行趋势对黄金构成利好。若流动性危机缓解,黄金价格中枢应至少回到9月末位置,甚至更高。
报告重点分析了哪些方向?
报告重点分析了资金链抛售潮对金价的影响、黄金与纳斯达克指数的相关性变化、保证金驱动的程序化减仓机制、波动率负循环闭环,以及配置盘与交易盘的动态平衡。通过对比2008年次贷危机期间黄金价格走势,分析市场流动性变化对金价影响,强调央行背书和流动性注入对金价底部形成的关键作用。
当前市场对金价有何判断?
当前市场判断金价大幅波动的主要驱动因素在于资金链的抛售潮和流动性变现,而非基本面因素。外盘均价降至3900元/盎司左右,十月至今跌幅达7%,自一月末峰值回撤近30%。黄金与纳斯达克指数呈现高度相关性(近期相关系数达0.61),AI板块回调触发多资产组合再平衡,导致黄金作为负盈资产被减持。
研报提示哪些风险?
研报提示的主要风险在于流动性压力可能持续存在,负循环将持续多久尚需进一步观察。全球黄金ETF流入放缓,三季度全球黄金ETF流入约310亿美元,但增量减缓。全球央行持续购金,净购金规模为正,但增量减缓。建议交易者等待新信号,预期黄金将出现明确向上反弹,但需警惕流动性风险持续发酵可能带来的下行压力。
你可能感兴趣
全球风险资产抛售下金价大跌:多资产周报
金融国信证券2026-11-01
黄金白银日报:全球风险资产遭受抛售,金价逢低小仓做多
东吴期货2015-08-25
商品与贵金属周报20230317:避险情绪推升金价,风险资产遭抛售
中国银行2023-03-17
金价高位震荡政策迷雾下黄金如何布局261104
未知机构2026-11-06
综合晨报:全球风险资产大跌,原油价格再度重挫
东证期货2018-11-21
宏观日报:奥密克戎再度袭来,全球风险资产普遍大跌
东海期货2021-12-21
微盘股大跌,全球风险资产普跌
西南证券2024-04-22
宏观日报:美元指数继续大幅上涨,全球风险资产承压大跌
东海期货2022-07-12
宏观日报:南非奥密克戎毒株引发市场恐慌,全球风险资产短期大跌
东海期货2021-11-29
国债期货分析报告:全球债市遭遇抛售 国债期货再次大跌
方中中期期货2018-01-11