猜你想问
Apple Hospitality REIT 2026年季度报告核心内容有哪些?
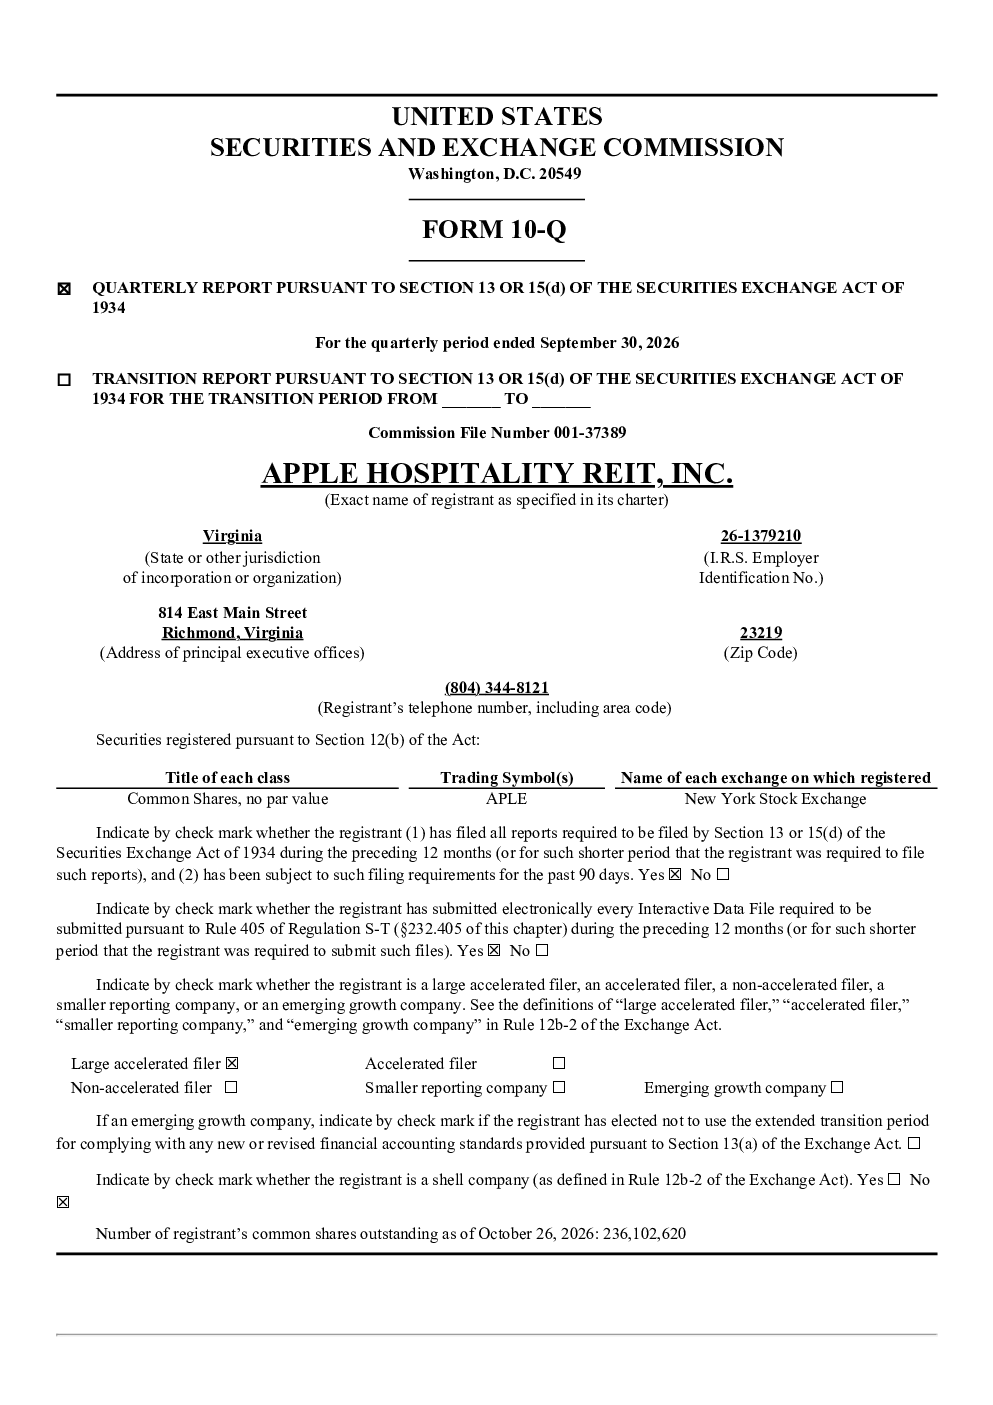
Apple Hospitality REIT 2026年季度报告显示,公司在美国拥有216家酒店,共计29,459间客房,分布在37个州和哥伦比亚特区。报告核心内容包括酒店运营数据,如平均入住率、ADR和RevPAR均实现增长,反映商务和休闲旅行需求复苏。公司还进行了资产处置与收购,出售一家酒店并达成四家酒店销售协议,同时收购阿拉斯加安克雷奇一家酒店。财务状况方面,报告期内总收入达3.98亿美元,但运营费用有所上升。公司拥有约1.5亿美元债务及4270万美元现金,并批准2.425亿美元股票回购计划。资本支出预计8500万至9500万美元,主要用于酒店翻新。
酒店行业发展趋势如何?
酒店行业发展趋势显示,商务和休闲旅行需求正在全面复苏,这从Apple Hospitality REIT报告中的入住率、ADR和RevPAR增长数据可窥见一斑。公司预计2026年全年RevPAR将超过2025年水平,表明市场信心正在恢复。行业持续受益于经济活动正常化及消费者信心提升。同时,行业竞争加剧,酒店品牌整合与资产优化成为常态,如Apple Hospitality REIT积极进行资产处置与收购,以提升运营效率。此外,通货膨胀和利率波动对行业成本结构产生影响,需持续关注。
报告重点分析了哪些方向?
报告重点分析了Apple Hospitality REIT的酒店运营表现、资产配置策略及财务健康状况。在运营方面,报告详细披露了酒店入住率、ADR和RevPAR等关键指标的增长,反映市场需求回暖。资产配置策略方面,公司通过出售低效资产、收购优质酒店来优化组合,并计划于2027年完成阿拉斯加酒店的收购。财务健康方面,报告揭示了公司收入增长与费用上升的平衡,债务结构及现金流状况,并批准股票回购计划以提升股东价值。这些分析共同展现了公司稳健的发展策略。
当前市场现状如何判断?
当前市场现状显示,酒店行业正经历需求复苏阶段,Apple Hospitality REIT的业绩数据印证了这一点。公司RevPAR增长及资产优化动作表明市场对优质酒店资产的需求持续存在。然而,行业仍面临通胀压力和利率风险,如报告中约40%的浮动利率债务需关注利率互换管理效果。此外,市场竞争激烈,品牌集中度提升,小规模酒店面临生存挑战。整体而言,市场处于复苏初期,长期增长潜力与短期风险并存。
报告提示了哪些风险?
报告提示的主要风险包括利率风险和通货膨胀压力。Apple Hospitality REIT约40%的浮动利率债务可能因利率上升增加财务负担,需通过利率互换来管理。通货膨胀导致运营成本上升,如报告中提到的酒店费用增加。此外,宏观经济波动可能影响旅行需求,进而影响公司收入。资产处置与收购过程中也存在交易不确定性。最后,市场竞争加剧可能压缩盈利空间,需持续关注行业整合动态及新进入者威胁。