猜你想问
Coherent 1QFY27报告核心内容是什么?
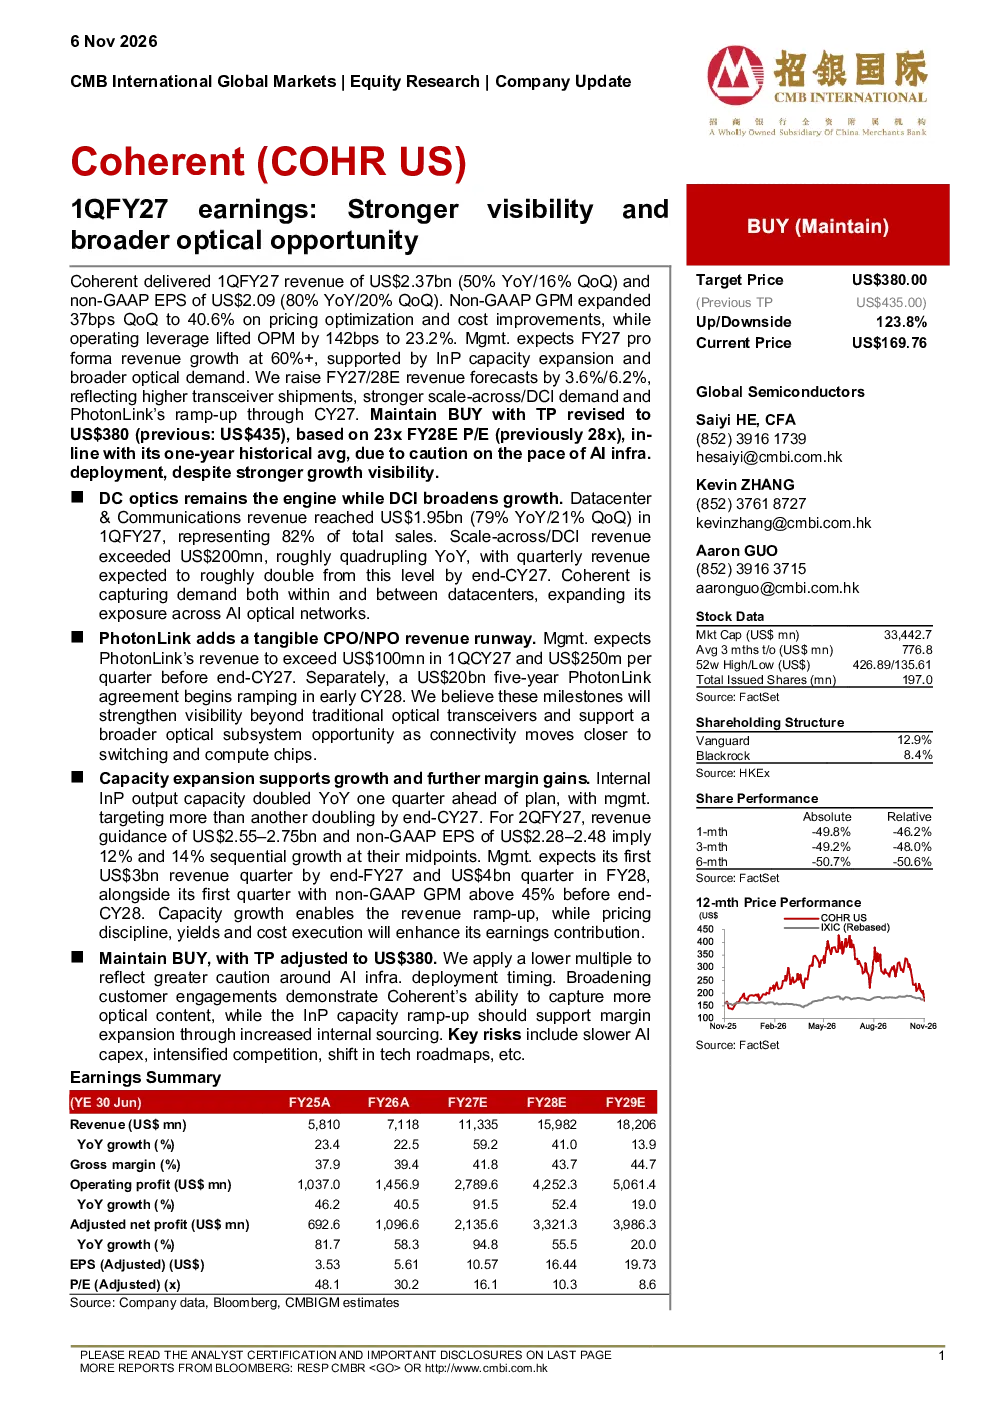
Coherent在1QFY27业绩强劲,营收达23.7亿美元(同比增长50%,环比增长16%),非GAAP每股收益为2.09美元(同比增长80%,环比增长20%)。非GAAP毛利率环比提升37个基点至40.6%,运营杠杆提升142个基点至23.2%。管理层预计FY27营收增长将超过60%,主要受InP容量扩张和更广泛的光学需求支持。
光学行业发展趋势如何?
光学行业正受益于数据中心和通信需求的增长,特别是跨数据中心/DCI需求显著扩大。Coherent数据中心与通信业务营收达19.5亿美元(同比增长79%,环比增长21%),跨数据中心/DCI业务营收超2亿美元,同比增长近四倍。此外,PhotonLink产品线将推动CPO/NPO业务增长,未来连接性向交换机和计算芯片迁移将带来更多光学子系统机会。
报告重点分析了哪些方向?
报告重点分析了Coherent在数据中心与通信业务的增长引擎作用,特别是DCI需求的显著扩大。同时关注PhotonLink产品线对CPO/NPO业务增长的赋能,以及InP产能扩张对营收和利润率提升的支撑作用。管理层预计在CY27年末实现首个30亿美元营收季度,CY28年实现40亿美元营收季度,并在CY28年末前实现首个非GAAP毛利率超45%的季度。
当前市场现状如何判断?
当前市场现状显示光学需求强劲,尤其是数据中心内部及跨数据中心的光学网络需求持续扩大。Coherent的业绩表现印证了这一趋势,公司营收和利润均实现显著增长。分析师上调FY27/28营收预期,反映更高速率收发器出货量、更强的跨数据中心/DCI需求以及PhotonLink在CY27的放量。
研报提示了哪些风险?
研报提示的主要风险包括AI基础设施部署节奏放缓、市场竞争加剧以及技术路线图变化。虽然Coherent拓展客户合作展现了捕捉更多光学内容的能力,但AI资本支出放缓可能影响行业增长。此外,技术路线图的快速变化也可能带来不确定性,需要持续关注行业动态。