猜你想问
这份研报主要讲了什么内容?
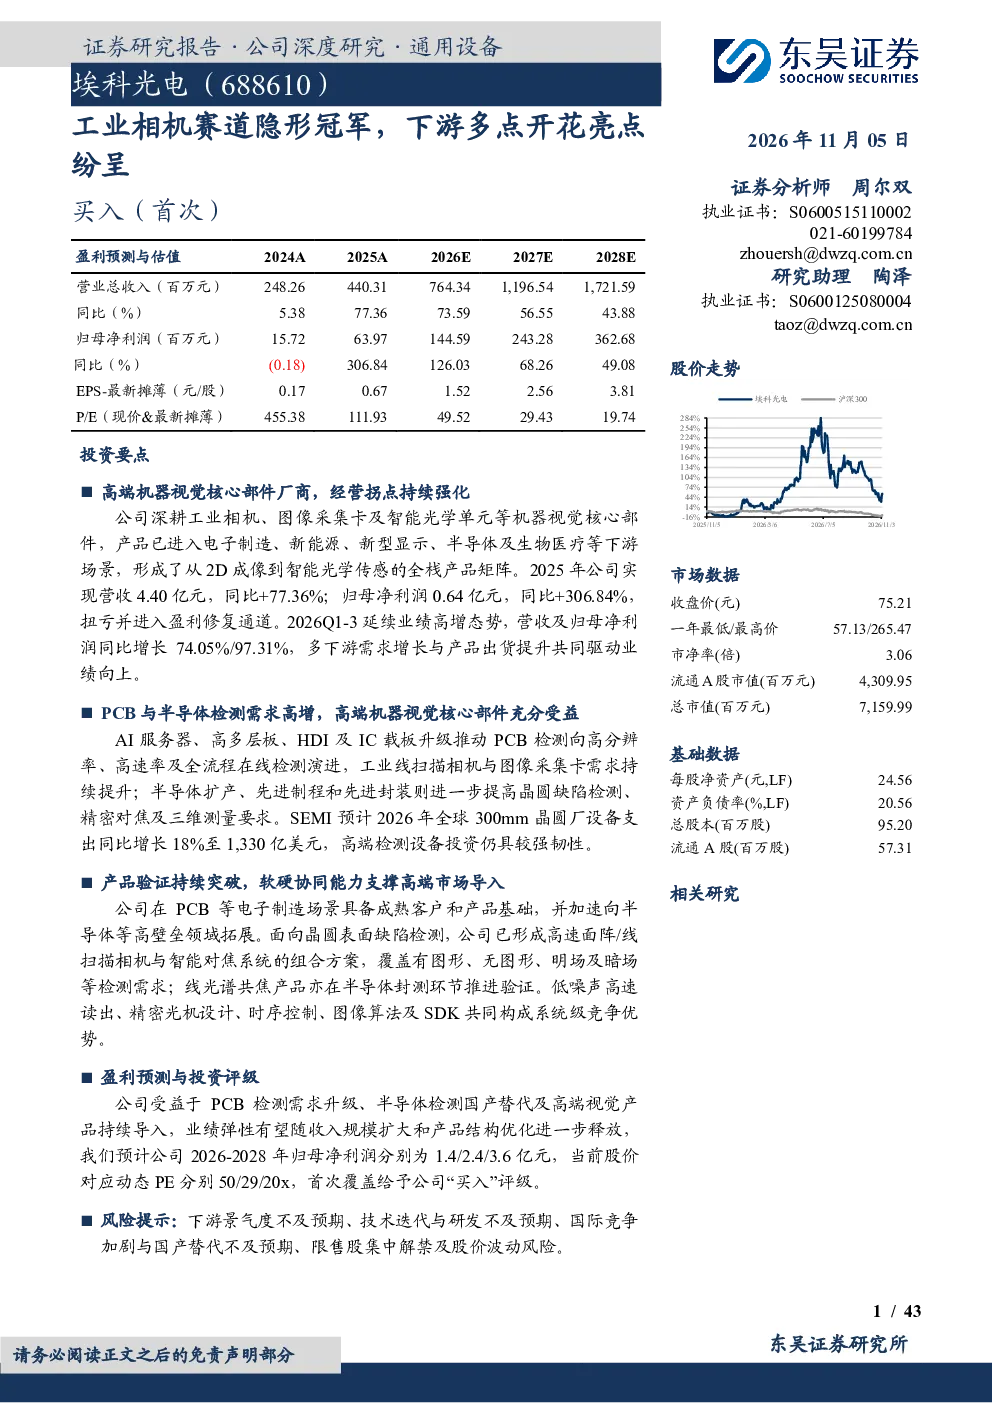
本报告分析埃科光电在工业相机领域的竞争优势,公司专注于工业相机、图像采集卡及智能光学单元等机器视觉核心部件,产品应用于电子制造、新能源、新型显示、半导体及生物医疗等下游场景。2025年公司营收同比增长77.36%,净利润同比增长306.84%,实现扭亏为盈。报告重点介绍了公司在PCB与半导体检测领域的市场机会,以及面向晶圆表面缺陷检测的产品验证进展,展现了公司软硬协同能力支撑高端市场导入的优势。
工业相机赛道的发展趋势如何?
工业相机赛道受益于下游需求增长和技术升级。PCB检测向高分辨率、高速率及全流程在线检测演进,推动工业线扫描相机与图像采集卡需求提升;半导体扩产和先进封装提高晶圆缺陷检测、精密对焦及三维测量要求。SEMI预计2026年全球300mm晶圆厂设备支出同比增长18%,高端检测设备投资韧性较强。埃科光电产品覆盖2D成像到智能光学传感,在多个下游场景形成全栈产品矩阵,受益于行业趋势向好。
研报重点分析了埃科光通的哪些方面?
报告重点分析了埃科光电的产品技术优势与市场布局。公司面向晶圆表面缺陷检测,提供高速面阵/线扫描相机与智能对焦系统组合方案,覆盖多种检测需求;线光谱共焦产品在半导体封测环节推进验证。报告还介绍了公司在低噪声高速读出、精密光机设计、时序控制、图像算法及SDK等方面的系统级竞争优势,以及产品在PCB与半导体检测领域的市场机会。
当前工业相机市场的现状如何?
当前工业相机市场呈现高增长态势,尤其在PCB和半导体检测领域需求旺盛。AI服务器、高多层板、HDI及IC载板升级推动PCB检测技术演进,工业线扫描相机与图像采集卡需求持续提升。半导体行业扩产、先进制程和先进封装推动晶圆缺陷检测、精密对焦及三维测量需求提升。埃科光电等企业受益于这些趋势,业绩实现高增长。
研报中提到了哪些风险因素?
报告未明确指出具体风险因素,但可从行业竞争加剧、技术迭代风险、下游客户集中度等方面推测潜在挑战。工业相机赛道参与者众多,技术更新快,企业需持续投入研发保持竞争力。下游客户集中度较高可能影响业绩稳定性。此外,宏观经济波动、国际贸易环境变化等外部因素也可能对行业产生影响。