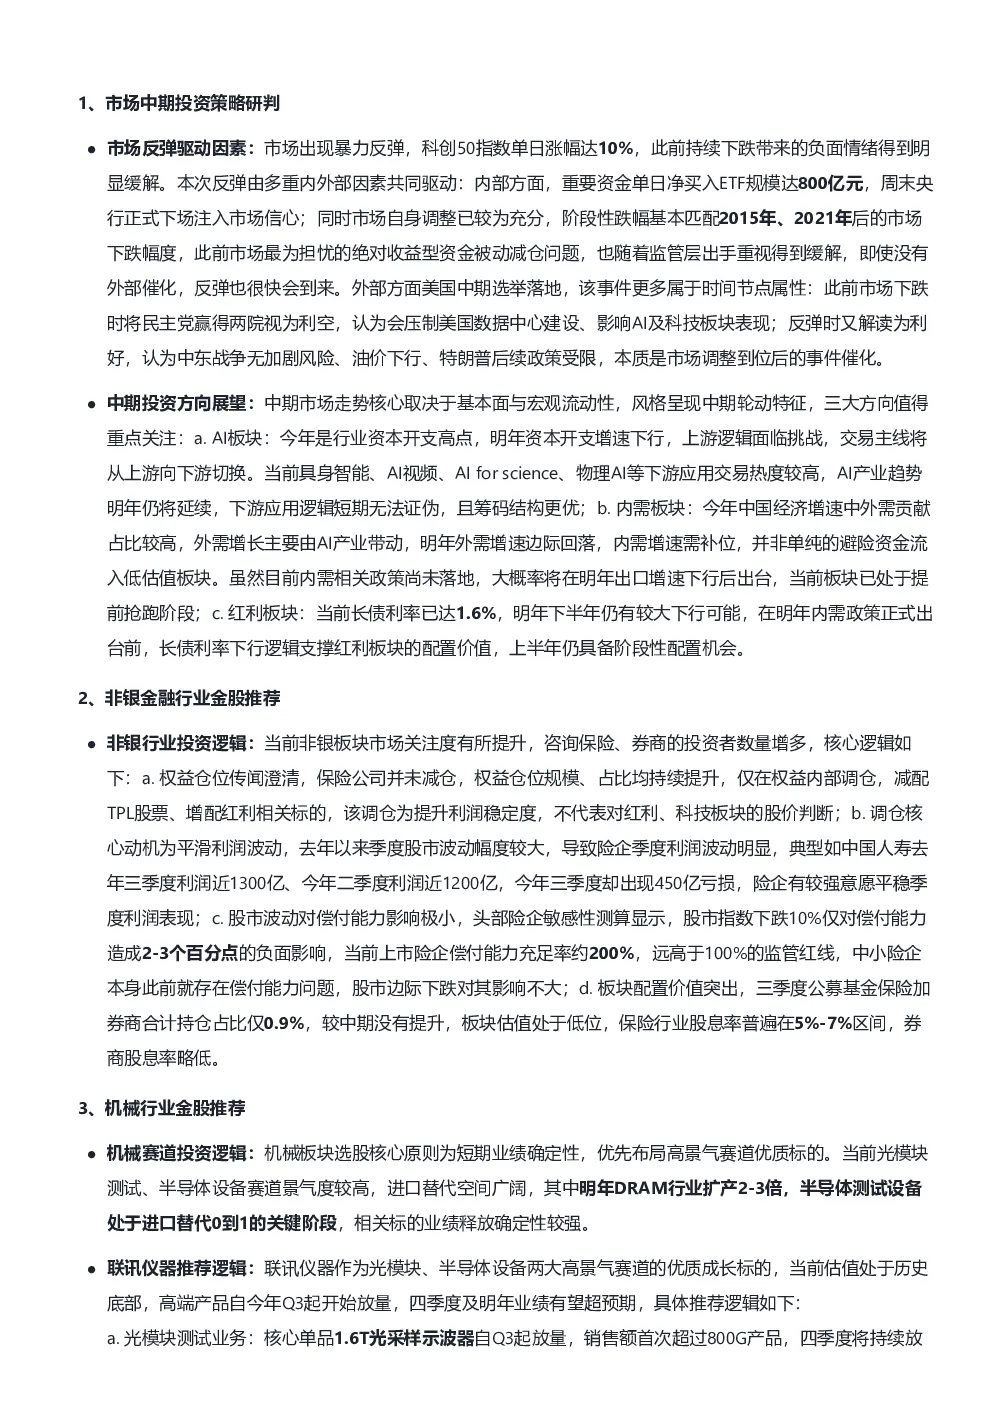
市场反弹驱动因素
市场近期出现暴力反弹,科创50指数单日涨幅达10%,主要驱动因素包括:
- 内部因素:重要资金单日净买入ETF规模达800亿元,央行周末正式下场注入市场信心;市场调整已充分,跌幅匹配2015年、2021年水平;监管层重视绝对收益型资金被动减仓问题;即使无外部催化,反弹也即将到来。
- 外部因素:美国中期选举落地,市场将其解读为利好(中东战争风险缓解、油价下行、特朗普政策受限),本质是事件催化。
中期投资方向展望
中期市场走势核心取决于基本面与宏观流动性,风格呈现中期轮动特征,三大方向值得关注:
- AI板块:上游逻辑面临挑战(资本开支下行),交易主线将从上游切换至下游(具身智能、AI视频、AI for science、物理AI等应用);明年下游应用逻辑短期无法证伪,筹码结构更优。
- 内需板块:明年外需增速边际回落,内需需补位;相关政策或于明年出口增速下行后出台,当前板块已提前抢跑。
- 红利板块:长债利率明年下半年仍有较大下行空间,支撑红利板块配置价值;上半年具备阶段性配置机会。
非银金融行业金股推荐
非银板块核心逻辑:
- 权益仓位传闻澄清,保险公司未减仓,仅内部调仓(减配TPL增配红利);调仓目的为平滑利润波动,不代表对板块判断。
- 调仓核心动机为平滑季度利润波动(如中国人寿季度利润波动明显)。
- 股市波动对偿付能力影响极小(头部险企股市下跌10%仅影响偿付能力2-3%),当前偿付能力充足率约200%。
- 板块配置价值突出(公募基金持仓占比低,估值低,股息率高)。
金股推荐:中国平安(高股息)。
机械行业金股推荐
机械赛道选股核心原则:短期业绩确定性,优先布局高景气赛道优质标的。
- 光模块测试:1.6T光采样示波器三季度起放量,预计明年贡献50亿营收、25亿利润;光芯片测试机即将放量,预计贡献30亿营收、12亿利润。
- 半导体设备:FT中检测试机明年放量,叠加DRAM扩产与进口替代,ATE设备订单将进入放量阶段;市场预期低,是估值拉升核心催化剂。
- 金股推荐:联讯仪器(稀缺的光电存算一体化测试平台企业,业绩拐点,估值超跌)。
建筑建材行业金股推荐
消费建材行业逻辑:
- 估值极低,已步入底部区间,呈现两到三个季度的周期性波动特征;2024年下半年起多类产品降价,2025年价格先涨后降。
- 板材价格已至极低位置,明年初有望普遍涨价,反弹空间存在。
- 金股推荐:兔宝宝(安全边际高,明年分红5.5-6亿,对应股息率5%以上;品牌优势、渠道完善,降本增效,市占率提升潜力大)。
汽车行业金股推荐
物理AI赛道逻辑:智驾未来2-3年进入规模化落地拐点,小鹏在智驾、整车领域布局完善。
- 金股推荐:小鹏集团(估值安全边际充足,车业务PS约1倍,机器人业务投后估值500-600亿;产销改善减亏确定性强,11月下旬科技节或公布机器人业务规划)。
环保公用行业金股推荐
矿山新能源赛道逻辑:
- 能源价格高企下,电动矿卡、绿电解决方案经济性持续验证,成长确定性加强。
- 核心数据:电动矿卡降本30%,绿电节约用电成本75%-80%。
- 金股推荐:龙净环保(矿山新能源解决方案龙头,经济性驱动增长,绿电直连项目唯一批量化企业;预计2028年业绩较2025年有2-3倍成长空间,复合增速约30%)。
食品饮料行业金股推荐
白酒行业投资逻辑:
- 出清进入关键期,业绩底判断充分,以股息率为核心锚点。
- 明年是行业L型走势下首个恢复增长年份,更大范围企业将实现增长。
- 行情以业绩增长驱动,具备明确绝对收益属性;9-11月是相对收益窗口,当前已演变为绝对收益。
- 金股推荐:
- 今世缘(三季度双位数增长,利润增速近30%,渠道压货合理,动销真实;苏酒龙头,市占率提升潜力大)。
- 古井贡酒(经历5个季度深度调整后三季度营收增长3%,出清拐点显现;筹码较轻,明年业绩弹性大)。
商社行业金股推荐
消费出海赛道逻辑:
- 国内需求不确定性高,但供给全球优势显著;非洲本地化自建产业链模式具备差异化竞争优势(品类空白、营销费用低、当地市场地位高)。
- 金股推荐:乐舒适(非洲业务壁垒高,毛利率35%,净利率21%,营销费用近乎为0;长期增速约15%)。
国防军工行业金股推荐
军贸赛道逻辑:
- 核心催化为珠海航展与军贸高端化破局,军贸核心受益主体为主机厂。
- 战争模式向消耗战演变,大型军用运输机、作战支援类飞机需求潜力广阔。
- 金股推荐:中航西飞(国内大型军用飞机唯一上市主机厂,产品覆盖作战支援、战略投送、无人运输;军贸高端化破局弹性充足,基本面确定性强,适合长线配置)。