猜你想问
丙丁烷到岸价格为何回落?
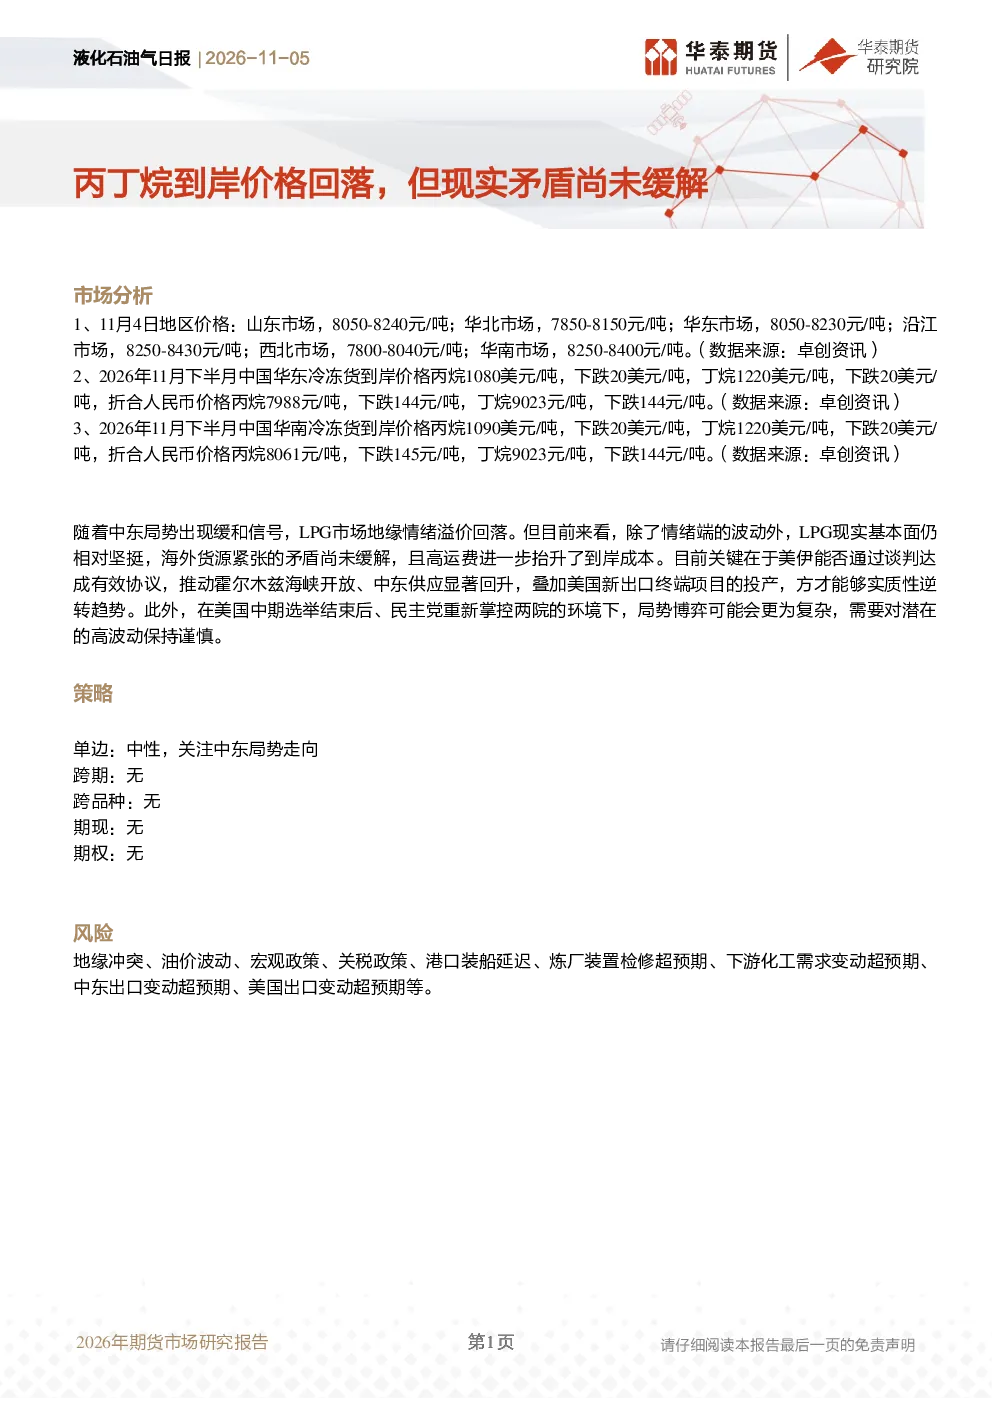
根据最新研报,2026年11月下半月,中国华东地区丙烷和丁烷到岸价格分别下跌20美元/吨,主要受中东局势缓和影响,地缘情绪溢价回落。丙烷价格从1080美元/吨降至1060美元/吨,折合人民币7988元/吨至7944元/吨;丁烷价格从1220美元/吨降至1200美元/吨,折合人民币9023元/吨至8989元/吨。华南地区价格走势与华东类似。尽管价格下跌,但海外货源紧张和高运费仍对LPG价格形成支撑。中东供应能否回升及美国新出口终端项目投产是影响市场后续走势的关键因素。
当前液化石油气市场有哪些主要矛盾?
当前液化石油气市场存在多重矛盾。一方面,中东局势缓和导致地缘情绪溢价回落,推动到岸价格下跌;另一方面,海外货源依然紧张,高运费持续支撑价格,供需失衡问题尚未缓解。美伊谈判、霍尔木兹海峡通行情况及中东供应恢复是市场关注的焦点。此外,美国中期选举后民主党重新掌控两院可能加剧地缘政治博弈,增加市场波动风险。美国新出口终端项目投产进度也需持续关注,这些因素共同影响市场未来走向。
液化石油气行业未来发展趋势如何?
液化石油气行业未来发展趋势受多重因素影响。中东地区供应稳定性是关键变量,美伊谈判能否推动霍尔木兹海峡开放及中东供应回升将直接影响市场供需格局。美国新出口终端项目投产可能加剧海外货源竞争,进一步影响价格水平。同时,下游化工需求变化、地缘冲突风险、油价波动及宏观政策调控也将对行业产生重要影响。市场参与者需密切关注这些因素变化,做好风险管理。
目前液化石油气市场现状如何?
目前液化石油气市场呈现价格回落但矛盾未解的复杂局面。2026年11月4日,中国各区域民用液化气价格区间为:山东8050-8240元/吨,华北7850-8150元/吨,华东8050-8230元/吨,沿江8250-8430元/吨,西北7800-8040元/吨,华南8250-8400元/吨。海外到岸价格方面,华东地区丙烷和丁烷价格分别下跌20美元/吨,显示地缘情绪溢价回落。但海外货源紧张和高运费仍支撑价格,市场波动风险较高。
本研报提示哪些主要风险?
本研报提示的主要风险包括:地缘冲突加剧可能引发油价波动;中东供应中断或恢复不及预期将影响全球LPG供应格局;美国新出口终端项目投产可能加剧海外货源竞争;港口装船延迟或炼厂装置检修超预期将影响国内市场供应;下游化工需求变化超预期将改变市场供需平衡;关税政策调整可能影响进出口成本;宏观政策变动可能对整体经济环境产生冲击。这些因素需持续关注,以评估市场潜在风险。