猜你想问
液化石油气到岸价格和国内现货价格有何变化?
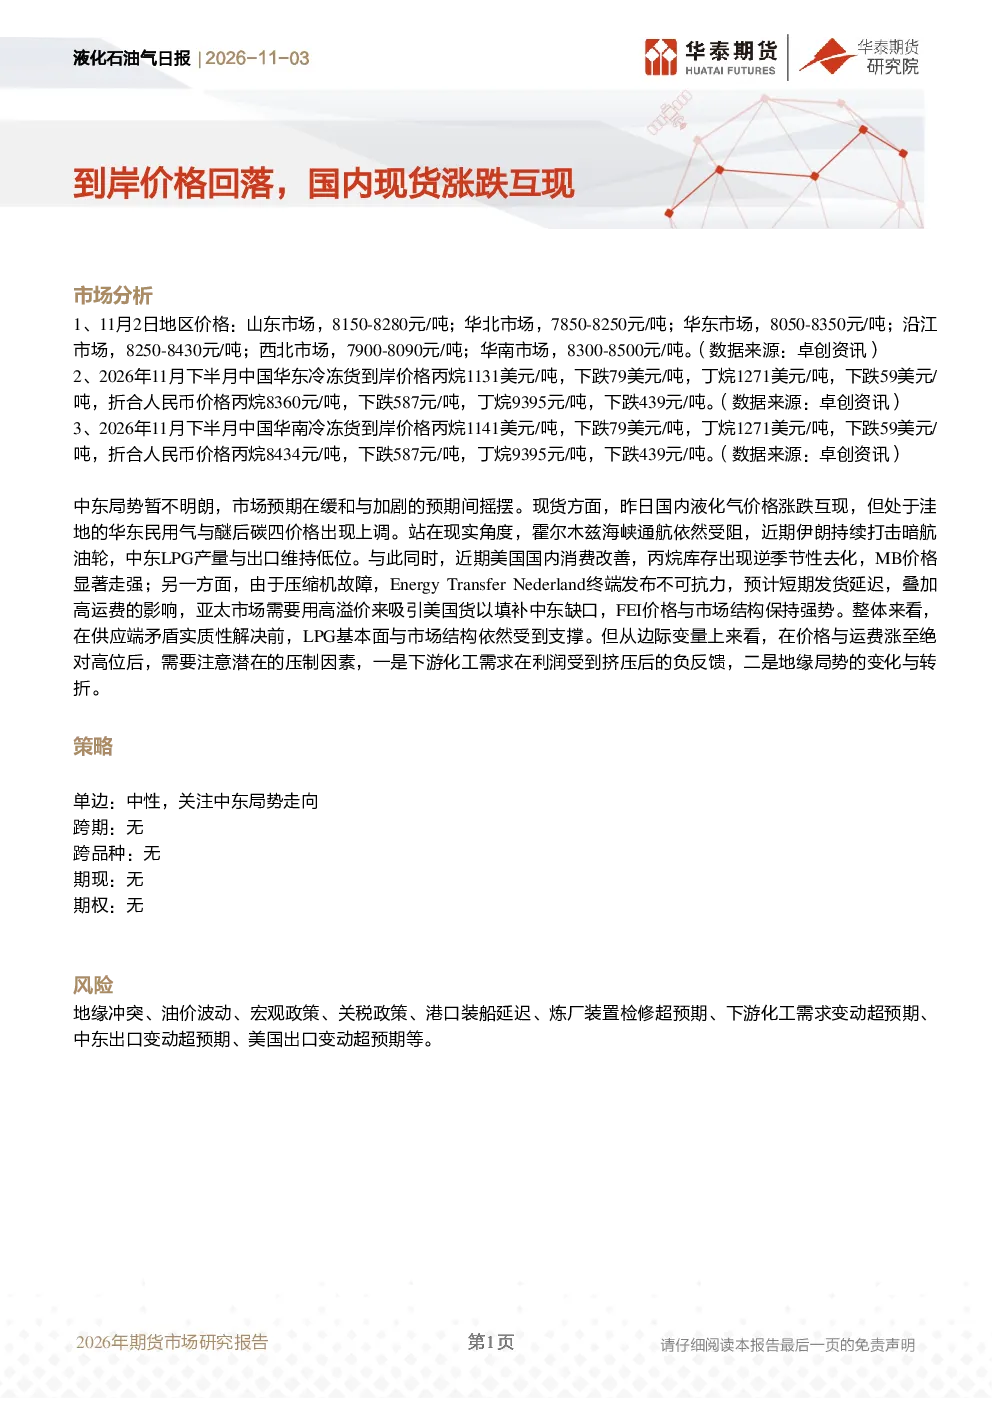
根据最新研报,液化石油气到岸价格出现回落,而国内现货价格涨跌互现。具体来看,11月2日国内液化气及碳四价格行情显示,山东地区价格在8150-8280元/吨,华北地区7850-8250元/吨,华东地区8050-8350元/吨,沿江地区8250-8430元/吨,西北地区7900-8090元/吨,华南地区8300-8500元/吨。同时,2026年11月下半月中国华东及华南冷冻货到岸价格中,丙烷价格下跌至1131美元/吨,折合人民币8360元/吨,丁烷价格下跌至1271美元/吨,折合人民币9395元/吨。这种价格变化主要受中东局势影响,中东LPG产量与出口维持低位,霍尔木兹海峡通航受阻,导致亚太市场需高溢价吸引美国货填补缺口。在供应端矛盾解决前,LPG基本面与市场结构受支撑,但价格与运费高位后需关注下游化工需求负反馈及地缘局势变化。
液化石油气行业未来发展趋势如何?
液化石油气行业未来发展趋势需关注多个方面。中东局势对供应端的影响是关键因素,目前中东LPG产量与出口维持低位,霍尔木兹海峡通航受阻,导致全球LPG市场供需紧张。美国丙烷库存逆季节性去化,进一步加剧了市场压力。从价格来看,亚太市场需高溢价吸引美国货填补缺口,FEI价格与市场结构保持强势。然而,在供应端矛盾解决前,LPG基本面与市场结构受支撑。但需注意,价格与运费高位后,下游化工需求的负反馈及地缘局势变化可能带来不确定性。因此,投资者需持续关注中东出口、美国出口、油价波动等因素对市场的影响。
本报告重点分析了哪些方面?
本报告重点分析了液化石油气市场的供需关系、价格走势及地缘政治影响。从供需关系来看,中东LPG产量与出口维持低位,霍尔木兹海峡通航受阻,导致全球LPG市场供需紧张。美国丙烷库存逆季节性去化,进一步加剧了市场压力。价格方面,亚太市场需高溢价吸引美国货填补缺口,FEI价格与市场结构保持强势。报告还指出,在供应端矛盾解决前,LPG基本面与市场结构受支撑,但价格与运费高位后需关注下游化工需求负反馈及地缘局势变化。此外,报告还分析了中东局势对LPG市场的影响,包括中东LPG产量与出口维持低位、霍尔木兹海峡通航受阻等因素。总体而言,报告全面分析了液化石油气市场的现状及未来发展趋势。
当前液化石油气市场现状如何?
当前液化石油气市场现状表现为供需紧张和价格高位。中东LPG产量与出口维持低位,霍尔木兹海峡通航受阻,导致全球LPG市场供需紧张。美国丙烷库存逆季节性去化,进一步加剧了市场压力。从价格来看,亚太市场需高溢价吸引美国货填补缺口,FEI价格与市场结构保持强势。具体价格方面,11月2日国内液化气及碳四价格行情显示,山东地区价格在8150-8280元/吨,华北地区7850-8250元/吨,华东地区8050-8350元/吨,沿江地区8250-8430元/吨,西北地区7900-8090元/吨,华南地区8300-8500元/吨。2026年11月下半月中国华东及华南冷冻货到岸价格中,丙烷价格下跌至1131美元/吨,折合人民币8360元/吨,丁烷价格下跌至1271美元/吨,折合人民币9395元/吨。在供应端矛盾解决前,LPG基本面与市场结构受支撑,但价格与运费高位后需关注下游化工需求负反馈及地缘局势变化。
本报告提示了哪些风险?
本报告提示了多项风险因素,包括地缘冲突、油价波动、宏观政策、关税政策、港口装船延迟、炼厂装置检修超预期、下游化工需求变动超预期、中东出口变动超预期、美国出口变动超预期等。地缘冲突可能导致供应端中断,油价波动可能影响LPG价格,宏观政策变化可能对市场产生调控作用,关税政策可能影响进出口成本,港口装船延迟可能影响市场供应,炼厂装置检修超预期可能影响需求,下游化工需求变动超预期可能影响市场供需平衡,中东出口和美国出口变动超预期可能影响全球LPG市场供需关系。这些风险因素需持续关注,以评估液化石油气市场的未来走势。