猜你想问
工业硅和多晶硅的市场走势如何?
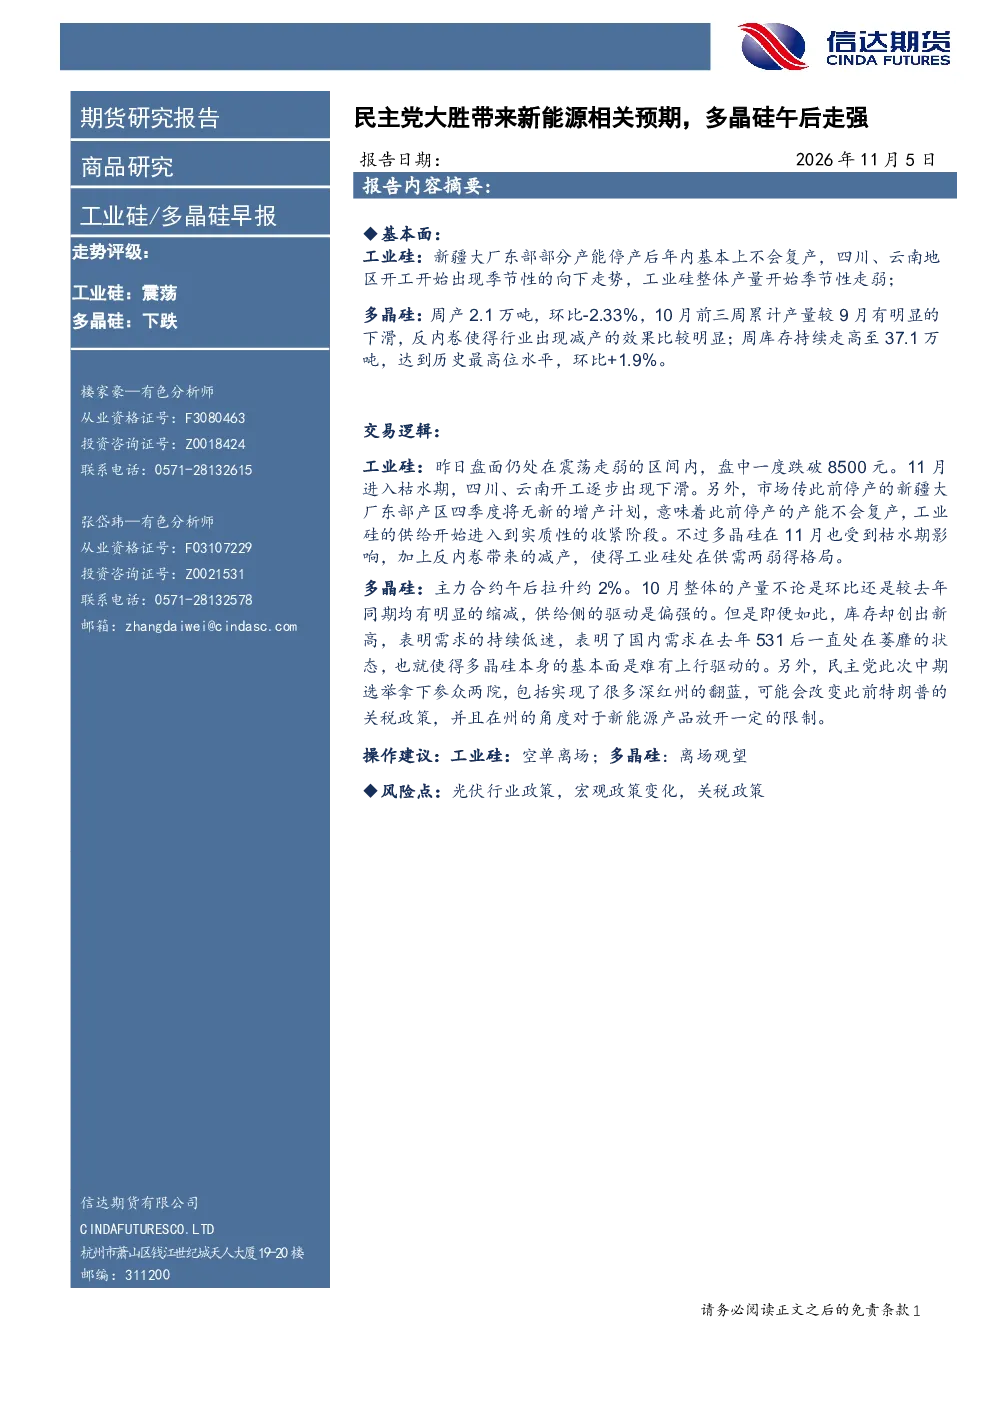
工业硅走势评级为震荡,主要受新疆大厂产能停产及四川、云南开工季节性下滑影响,整体产量季节性走弱。多晶硅走势评级为下跌,10月产量环比下降2.33%,累计产量较9月明显下滑,反内卷减产效果显著,但库存高达37.1万吨,创历史最高位,显示需求持续低迷。
新能源行业对多晶硅的影响是什么?
民主党中期选举可能改变特朗普关税政策,放松对新能源产品的限制,这对多晶硅需求有潜在积极影响。目前多晶硅基本面缺乏上行驱动,主要受供给侧减产和需求低迷双重制约。
报告重点分析了哪些方面?
报告重点分析了工业硅的供应端,包括新疆大厂产能变化及四川、云南开工情况;分析了多晶硅的产量下滑和库存高企问题。报告指出工业硅呈现供需两弱格局,多晶硅基本面承压。
当前市场对工业硅和多晶硅的判断?
工业硅市场处于震荡状态,主要受季节性供给收缩影响。多晶硅市场面临产量下滑和库存积压的双重压力,需求端表现疲软。市场整体供需关系偏弱,价格缺乏明确方向性指引。
本报告有哪些风险点需要注意?
本报告提示的风险点包括光伏行业政策变动、宏观政策调整以及关税政策变化。这些因素可能对工业硅和多晶硅的供需关系及价格产生不确定性影响,需密切关注相关政策动向。
你可能感兴趣
工业硅/多晶硅早报:民主党大胜带来新能源相关预期,多晶硅短期走强
信达期货2026-11-06
工业硅/多晶硅早报:据悉北京会议预期落空,多晶硅午后快速回落
信达期货2026-08-06
工业硅/多晶硅早报:多晶硅午后大成交跌停,工业硅小幅跟跌
信达期货2026-04-27
工业硅/多晶硅早报:双硅午后双双拉涨,丰水期供给抬升驱动减弱
信达期货2026-05-29
GJ电新民主党中选大胜明确利好新能源
未知机构2026-11-05
工业硅/多晶硅早报:反内卷重要会议召开,多晶硅午后涨停
信达期货2026-04-21
工业硅/多晶硅早报:多晶硅传完全成本销售将缺少背书,盘面午后快速跳水
信达期货2026-09-11
民主党预计两院大胜 对新能源继续利好
未知机构2026-11-04
招期新能源ESG工业硅多晶硅周报:多晶硅新增注册品牌,关注“反内卷”相关品种波动
招商期货2025-08-10
截止目前选情更新 民主党大胜 横扫两院 幅度超出选前定价 这次红州民调没有像市场预期的低估共和党
未知机构2026-11-04