猜你想问
这份研报主要分析了哪些行业板块?
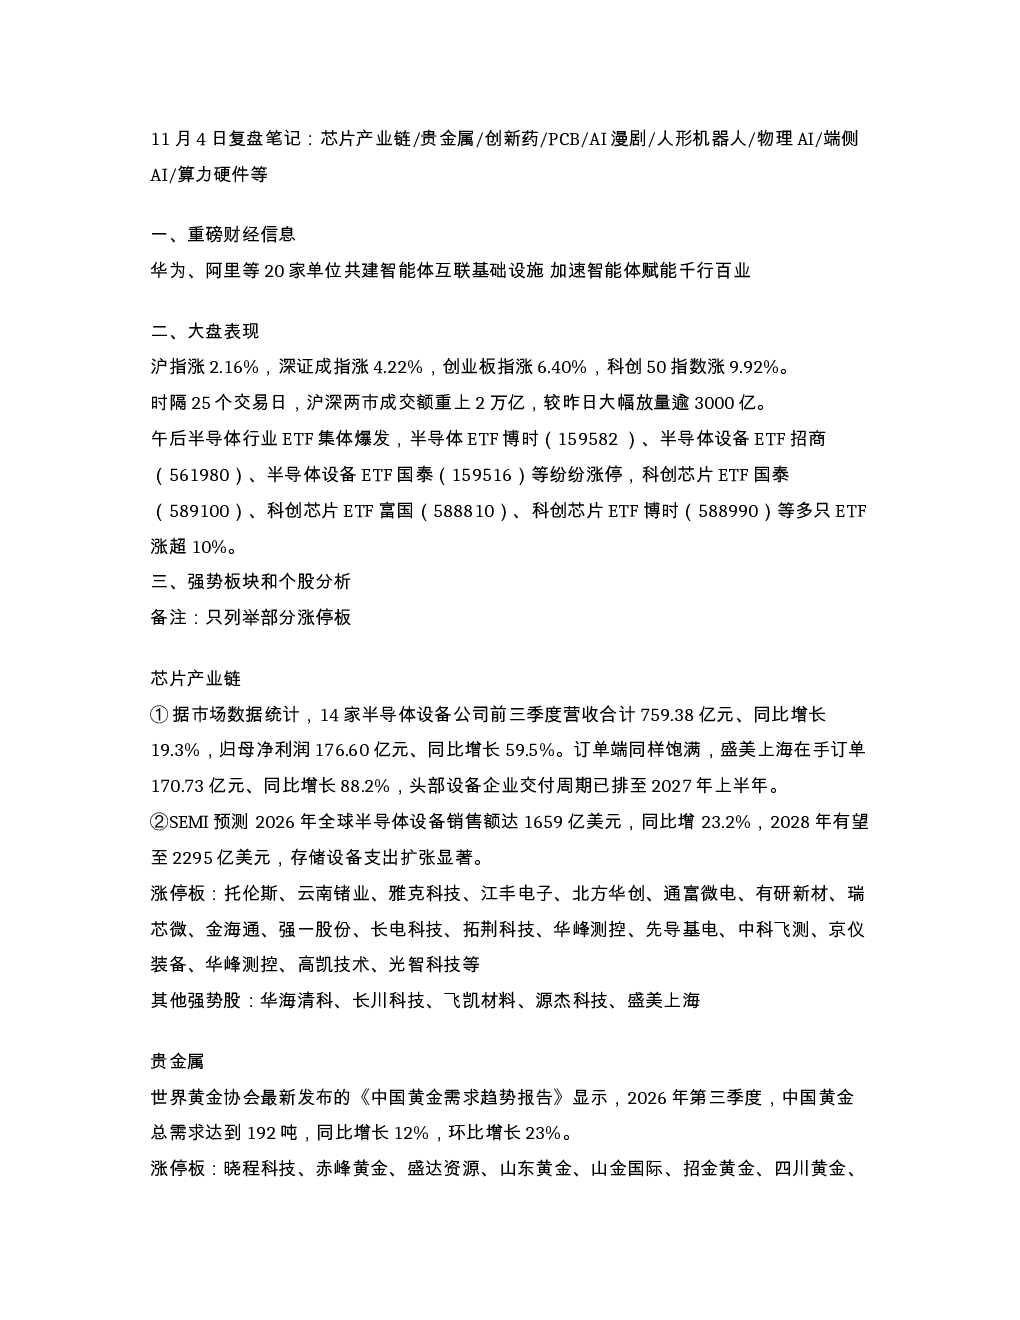
本报告重点复盘了芯片产业链、贵金属、创新药、PCB、AI漫剧、人形机器人等多个前沿赛道。芯片产业链方面,14家半导体设备公司营收利润双增,头部企业交付周期排至2027年,全球设备销售额预计将达1659亿美元。贵金属需求同比增长12%,AI PCB市场规模预计2026年达1520亿元。创新药领域,德国费森尤斯与药明生物签署独家开发协议,涉及37种生物类似药。AI漫剧用户规模达4亿,年复合增长率443.1%。人形机器人领域,宇树科技将攻克机器人大脑技术。
芯片产业链近期的发展趋势如何?
芯片产业链近期呈现高景气度,14家半导体设备公司前三季度营收同比增长19.3%,归母净利润同比增长59.5%,订单饱满,头部企业交付周期已排至2027年上半年。SEMI预测2026年全球半导体设备销售额将达1659亿美元,2028年有望至2295亿美元。行业增长主要得益于AI、高端制造等领域的需求拉动,头部企业产能持续扩张,但产能释放仍需时间,市场供需关系预计将持续紧张。
报告中最受关注的赛道是哪些?
报告中最受关注的赛道包括芯片产业链、AI漫剧和人形机器人。芯片产业链方面,设备企业业绩亮眼,头部企业交付周期紧张,市场预期持续向好。AI漫剧领域,红果免费短剧用户规模达4亿,年复合增长率高达443.1%,展现出强劲的增长潜力。人形机器人领域,宇树科技等企业正重点攻克机器人大脑技术,行业加速渗透。此外,贵金属、创新药、PCB等赛道也表现出较强的市场关注度。
当前市场整体表现如何?
当前市场整体表现强劲,沪指涨2.16%,深证成指涨4.22%,创业板指涨6.40%,科创50指数涨9.92%,两市成交额重上2万亿,午后半导体行业ETF集体爆发。市场情绪乐观,资金持续流入科技成长赛道,特别是AI、半导体、高端制造等领域表现突出。但需关注市场波动风险,部分板块短期涨幅较大,需警惕回调压力。
投资这份研报需要注意哪些风险?
投资这份研报需关注行业周期性波动风险,芯片产业链、AI等热门赛道短期估值较高,可能存在回调风险。同时需关注政策变动风险,半导体、新能源等行业受政策影响较大,政策调整可能影响行业发展趋势。此外,技术迭代风险需重视,芯片、AI等领域技术更新迅速,企业需持续投入研发以保持竞争优势。部分企业依赖头部客户订单,需关注客户集中度风险。