猜你想问
这份研报主要分析了哪些内容?
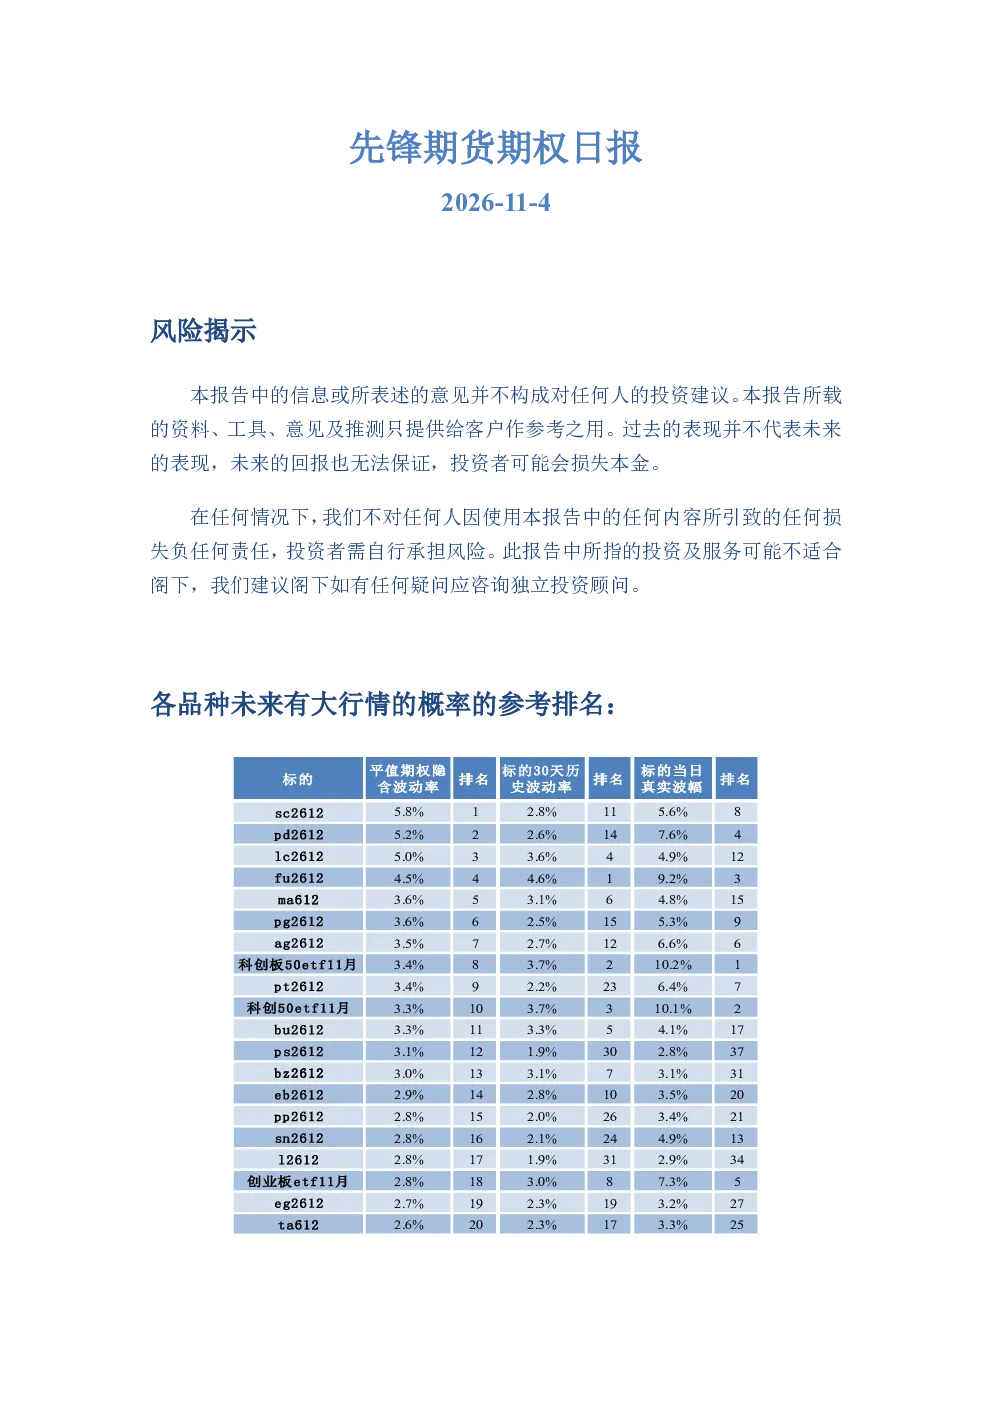
这份研报详细分析了各品种未来有大行情的概率排名,包括标的平值期权隐含波动率、30天历史波动率和当日真实波幅的排名。此外,还涵盖了上交所、深交所、中金所、郑商所、大商所、上期所、上期能源和广交所等交易所的期权分析,内容涉及基本信息、波动率交易和无风险套利等方面。例如,上交所期权部分提供了不同月份和Delta值下的隐含波动率曲线及交易建议,无风险套利部分则计算了最优套利组合的最低年化收益率。
报告对哪些赛道进行了分析?
报告对多个期权赛道进行了分析,包括ETF期权(如科创板50ETF、沪深300ETF、创业板ETF等)、商品期权(如白糖、棉花、铜、橡胶等)、股指期权(如沪深300、中证1000等)以及化工品期权(如甲醇、PTA、纯碱等)。此外,还涵盖了能源期权(如原油)和贵金属期权(如黄金、铂、钯等)。每个赛道的分析内容均涵盖基本信息、波动率交易和无风险套利等维度。
研报重点分析了哪些方向?
研报重点分析了各品种未来行情的概率排名,以及不同交易所期权的波动率交易和无风险套利机会。例如,上交所期权部分提供了详细的隐含波动率曲线和交易建议,深交所期权部分分析了嘉实沪深300ETF等品种,中金所期权部分分析了沪深300等股指期权。此外,还分析了各品种的基本信息,为投资者提供了全面的期权市场分析视角。
当前期权市场现状如何?
根据报告,当前期权市场各品种未来行情的概率排名基本一致,科创50ETF、沪深300ETF等品种的波动率排名靠前。各交易所均对ETF、商品、股指等期权品种进行了详细分析,涵盖基本信息、波动率交易和无风险套利等内容。波动率交易部分提供了不同月份和Delta值下的隐含波动率曲线,无风险套利部分则计算了最优套利组合的最低年化收益率,为投资者提供了丰富的市场分析工具。
研报有哪些风险提示?
研报提示投资者,期权交易具有高杠杆性,波动率交易和无风险套利策略也存在一定的风险。投资者在进行期权交易时,应充分了解市场规则和自身风险承受能力,谨慎决策。此外,各交易所期权品种的合约条款、保证金要求等存在差异,投资者需仔细阅读相关规则,避免因信息不对称导致交易风险。报告内容仅供参考,不构成任何投资建议。