猜你想问
生活成本紧缩对家庭购买力影响如何?
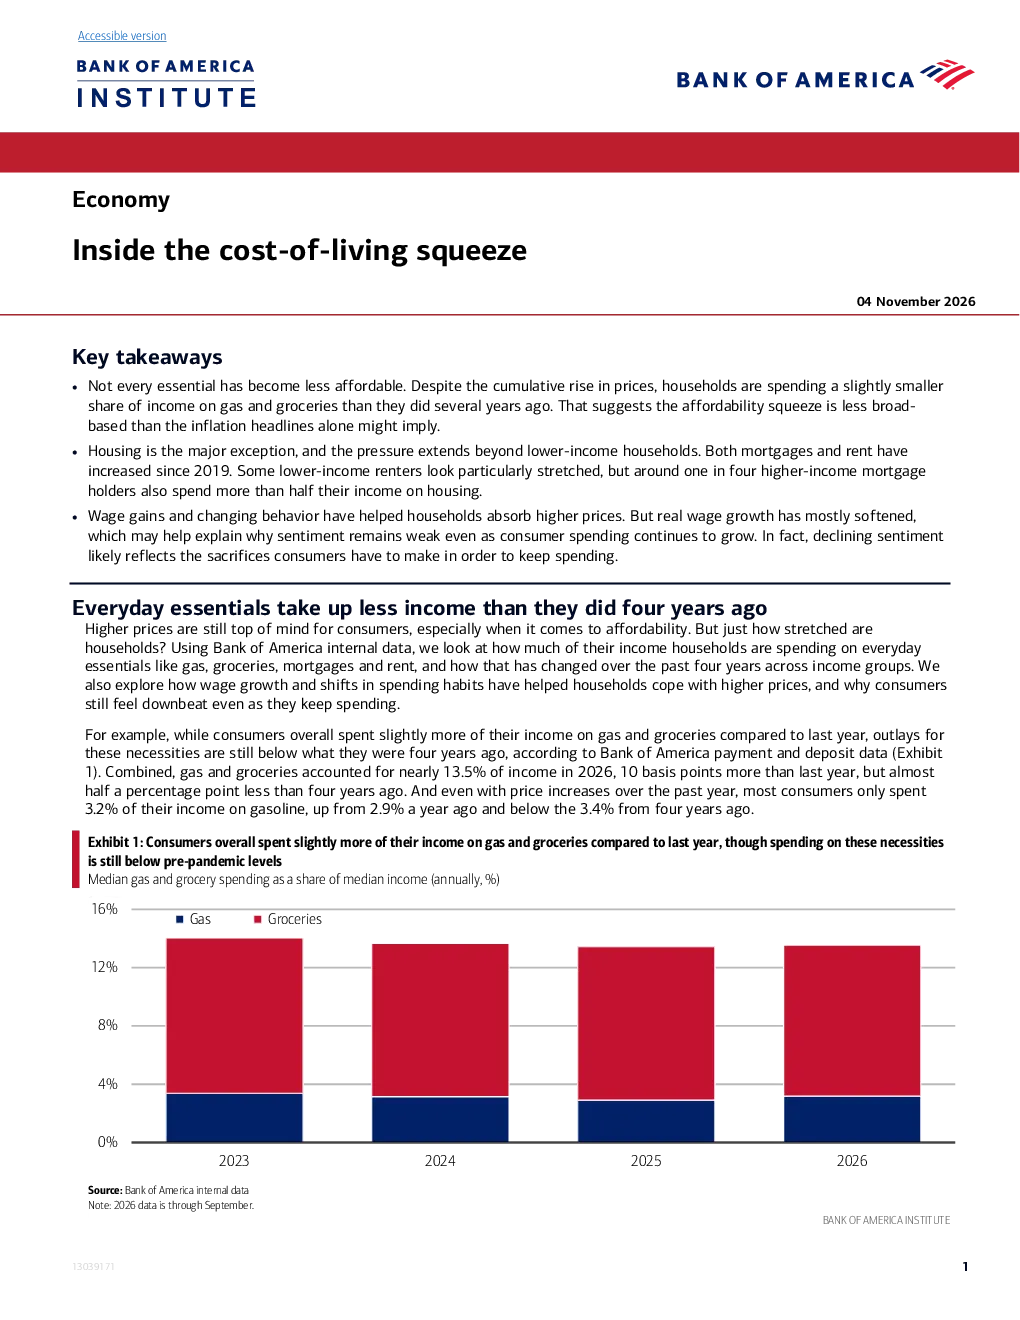
报告显示,尽管汽油和食品杂货价格上涨,但与四年前相比,这些必需品占家庭收入的比例略有下降,表明购买力挤压范围有限。然而,住房成本是主要例外,自2019年以来,抵押贷款和租金均上涨,对低收入家庭压力较大,约四分之一的较高收入抵押贷款持有者也花费超过一半收入在住房上。工资增长和消费习惯改变(如减少开车、光顾低价商店)帮助部分家庭应对高价格,但实际工资增长放缓,解释了消费者情绪低迷。
当前消费市场有哪些主要变化趋势?
报告指出,人均车辆行驶里程尚未恢复至疫情前水平,反映出行消费减少。部分低收入家庭税后工资增长速度超过通货膨胀,但2022年及2023年年中实际工资大幅下降,导致消费者信心下滑。消费行为上,人们更倾向于减少非必需开支,选择更经济的替代方案。尽管支出持续增长,但反映消费者为维持支出所做出的牺牲。未来,工资增长保持稳健,但汽油和食品杂货价格存在上涨可能,较高抵押贷款利率增加租房转购房难度,可能影响消费结构。
报告重点分析了哪些方面?
报告重点分析了生活成本压力对家庭经济的影响,特别是必需品支出占比、住房成本压力以及收入与消费行为变化。数据显示,2026年汽油和食品杂货合计占收入的近13.5%,比四年前低近半个百分点;中位数按揭还款额占房主收入的30%以上;2025年租金占收入的比例达32%。报告还关注了工资增长与消费行为的关系,以及消费者情绪的变化。
当前市场面临哪些现状问题?
当前市场面临的主要问题是生活成本持续上涨与实际工资增长放缓之间的矛盾。住房成本压力尤为突出,对低收入家庭影响显著。消费行为上,人们被迫调整支出结构,减少非必需开支。消费者情绪因实际工资下降而下滑,尽管支出持续增长,但反映消费者为维持支出所做出的牺牲。此外,汽油和食品杂货价格存在上涨可能,较高抵押贷款利率增加租房转购房难度,进一步加剧市场压力。
研报提示哪些潜在风险?
研报提示的主要风险包括:必需品价格持续上涨可能进一步挤压家庭购买力;住房成本持续上升对低收入家庭构成严峻挑战;实际工资增长放缓可能持续影响消费者情绪;较高抵押贷款利率增加租房转购房难度,可能抑制相关消费。此外,数据来源基于匿名化汇总的美国银行客户数据,可能存在选择偏差;数据处理未进行季节性调整,可能定期修订。这些因素可能影响报告结论的准确性。