猜你想问
InPoint Commercial Real Estate Income Inc Series A Pfd 2026年季度报告主要讲了什么?
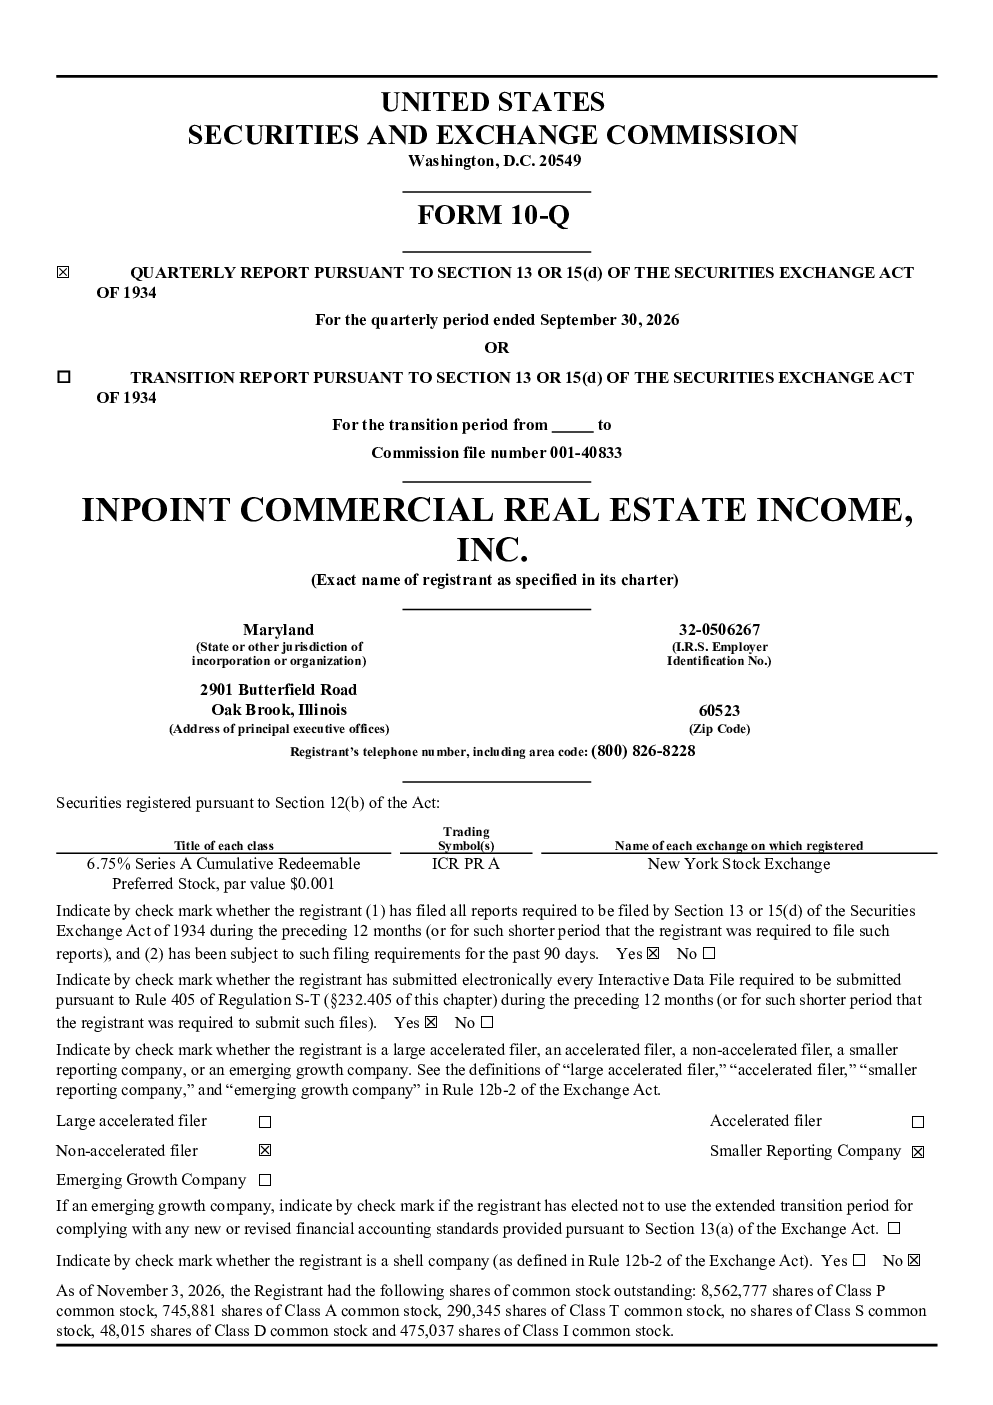
该报告分析了InPoint Commercial Real Estate Income Inc(以下简称“公司”)的季度业绩和经营状况。公司是一家商业地产投资信托(REIT),主要投资于浮动利率第一抵押贷款、从属贷款和商业抵押贷款支持证券(CMBS)。报告显示,截至2026年9月30日,公司总资产4.96亿美元,总负债2.84亿美元,股东权益2.12亿美元。公司拥有15笔商业抵押贷款,总额3.05亿美元,加权平均利率6.3%;2笔CMBS,总额9.74亿美元,加权平均利率5.1%。2026年第三季度,公司实现净收入400万美元,每股收益0.40美元,并origination了3笔总额5600万美元的浮动利率贷款。报告还提及公司通过运营合伙企业和顾问进行管理,并正在评估战略选项以最大化股东价值。
商业地产REIT赛道发展趋势如何?
商业地产REIT赛道近年来呈现多元化发展趋势。一方面,REITs通过投资商业抵押贷款支持证券(CMBS)等方式,将资金配置到更广泛的商业地产市场中,降低了单一资产风险。另一方面,浮动利率贷款因其与市场利率挂钩,在利率上升周期中表现更优,成为REITs的重要配置方向。同时,REITs也在积极拓展运营管理能力,通过origination、acquisition和管理投资组合来创造价值。然而,商业地产市场受宏观经济、利率环境和信用风险影响较大,REITs需要持续优化投资组合,平衡风险与收益。
该报告重点分析了哪些方面?
该报告重点分析了InPoint Commercial Real Estate Income Inc的经营业绩、投资组合和战略选项。在经营业绩方面,报告详细披露了公司的财务数据,包括资产、负债、股东权益、商业抵押贷款和CMBS的规模及利率。在投资组合方面,报告强调了公司以浮动利率为主的投资策略,以及通过债务融资和JPM Repo Facility等工具进行融资的方式。在战略选项方面,报告指出公司正在评估包括战略交易、投资组合层面的交易等举措,以实现股东价值最大化。
当前商业地产市场现状如何?
当前商业地产市场呈现复杂态势。一方面,随着经济复苏,商业地产需求有所回暖,但市场仍面临利率上升带来的压力。商业地产投资信托(REITs)通过投资浮动利率贷款和CMBS等方式,试图对冲利率风险,但整体仍需关注市场波动。此外,不同类型和地理位置的商业地产表现差异较大,REITs需要根据市场变化调整投资策略。InPoint Commercial Real Estate Income Inc通过收购德克萨斯州邓肯维尔的multifamily物业并实现5000万美元处置收益,显示了其在市场中的操作能力。
该报告提示了哪些风险?
该报告提示了InPoint Commercial Real Estate Income Inc面临的主要风险,包括商业地产市场风险、利率风险、信用风险和流动性风险。商业地产市场波动可能影响抵押贷款的偿还能力,进而影响公司收入。利率上升会增加融资成本,并可能降低浮动利率贷款的价值。信用风险则与借款人的偿债能力相关,若借款人违约,公司可能面临损失。流动性风险则涉及公司能否及时获得资金以应对运营需求。此外,报告还提及公司无法维持REIT资格的风险,这将对其运营和股东分配产生不利影响。公司需要谨慎管理这些风险,以确保长期可持续发展。