猜你想问
这份研报的核心内容是什么?
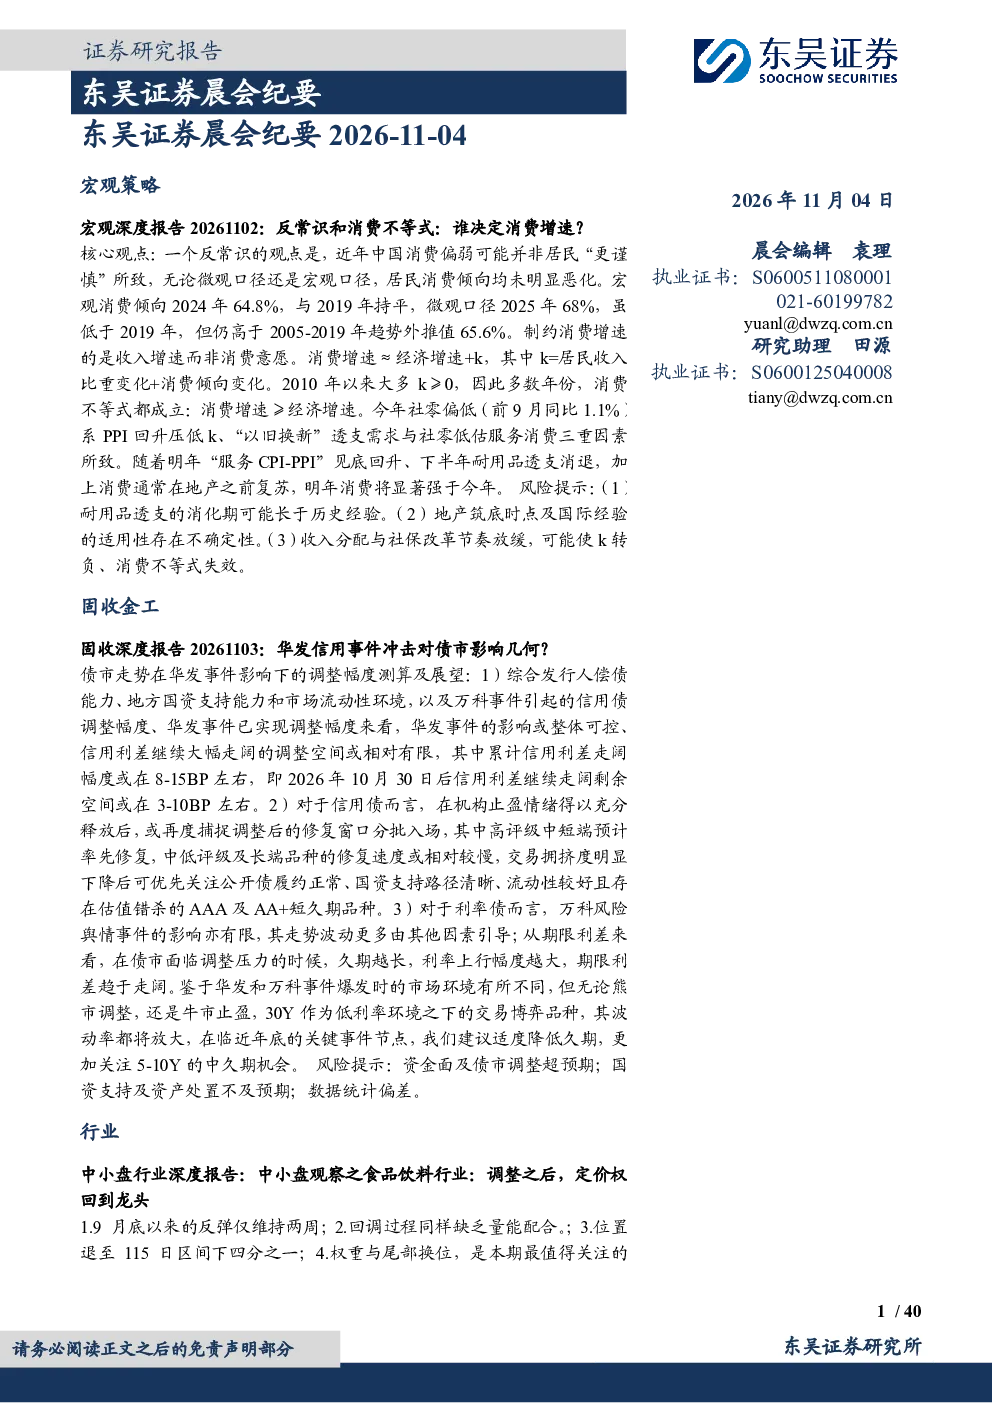
这份研报指出中国近期消费偏弱并非由于居民消费意愿下降,而是收入增速放缓所致。报告分析宏观和微观口径的居民消费倾向均未明显恶化,2024年宏观消费倾向为64.8%,与2019年持平;2025年微观消费倾向为68%,虽低于2019年,但仍高于2005-2019年趋势外推值65.6%。消费增速与经济增速存在“消费增速≈经济增速+k”的关系,其中k为居民收入比重变化+消费倾向变化。2010年以来,k大多大于0,因此多数年份消费增速大于经济增速。
中国消费行业未来发展趋势如何?
报告预测2027年社会消费品零售总额和整体消费同比增速将显著高于2026年。随着“服务CPI-PPI”由下行转为上升周期,耐用品透支消退,以及消费通常领先于地产复苏,明年消费将显著强于今年。但需注意,地产筑底时点及国际经验的适用性存在不确定性,收入分配与社保改革节奏放缓可能使k转负、消费不等式失效。
研报重点分析了哪些方向?
研报重点分析了消费增速与经济增速的关系,指出消费增速受居民收入比重变化和消费倾向变化共同影响。报告还分析了2026年前三季度消费增速放缓的原因,包括PPI回升导致“服务CPI-PPI”回落、以旧换新政策透支需求,以及社会消费品零售总额统计低估服务消费增长。此外,报告预测了2027年消费增速将显著回升,并提示了耐用品透支消化期可能延长等风险。
当前中国消费市场现状如何判断?
当前中国消费市场增速放缓,主要受收入增速放缓影响,而非居民消费意愿下降。2026年前三季度社会消费品零售总额同比仅增长1.1%,低于名义经济增速约5.4%。这一增速放缓主要源于PPI回升压低消费增速相关系数k、以旧换新政策透支需求,以及服务消费统计低估等因素。但报告认为消费基础依然稳固,预计2027年消费将显著反弹。
研报提示了哪些主要风险?
研报提示了三个主要风险:一是耐用品透支的消化期可能长于历史经验,导致短期内消费持续承压;二是地产筑底时点存在不确定性,可能影响消费预期;三是收入分配与社保改革节奏放缓,可能使居民收入比重下降,导致消费增速与经济增速差距收窄甚至为负。这些因素可能影响2027年消费复苏的力度和节奏。