猜你想问
猪价下跌的主要原因是什么?
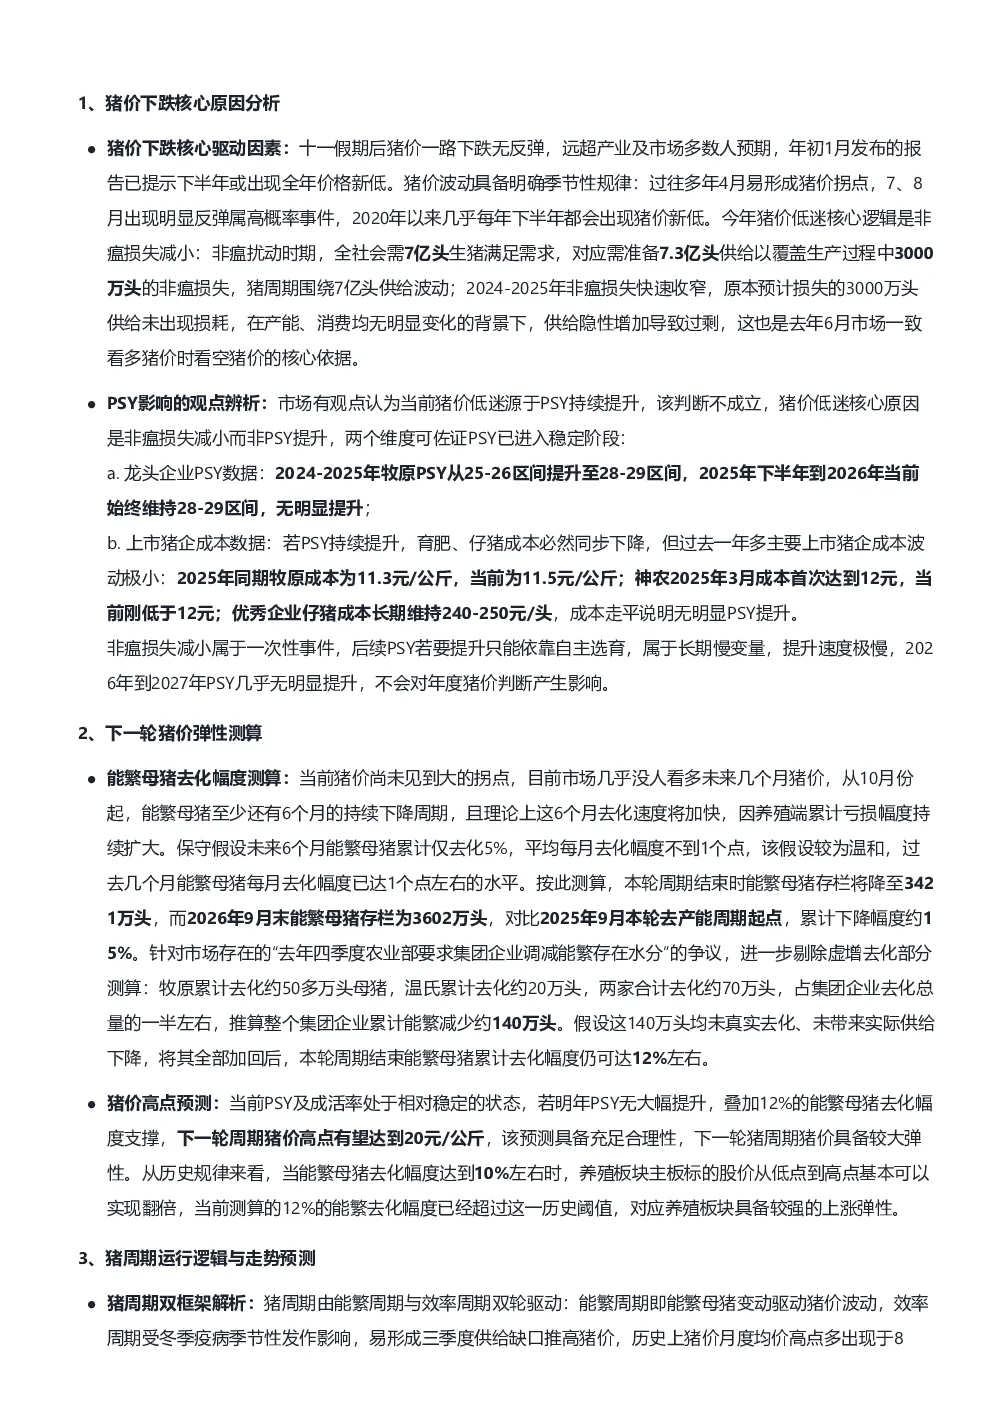
猪价下跌的核心原因是非瘟损失减小,而非市场预期的PSY提升。2024-2025年非瘟损失快速收窄,导致供给隐性增加,引发过剩。PSY已进入稳定阶段,龙头企业PSY数据(牧原从25-26提升至28-29后稳定)和上市猪企成本数据(成本波动极小)均佐证此观点。
下一轮猪价弹性如何测算?
未来6个月预计能繁母猪累计去化5%(保守假设),对应本轮周期结束时存栏降至3421万头,累计下降约15%。剔除虚增去化部分后,仍可达12%左右。若PSY无大幅提升,叠加12%的去化幅度,下一轮猪价高点有望达到20元/公斤,具备较大弹性。
猪周期运行逻辑是什么?
猪周期由能繁周期与效率周期双轮驱动。2018年非瘟后,效率周期受冬季非瘟影响放大猪价波动,但2024年以来非瘟影响减弱,周期回归能繁驱动模式。拐点预计2027年4月出现,猪价逐步上行至2028年高点(20元/公斤),2029-2030年触底,全周期均价约15元/公斤。
当前养殖板块市场现状如何?
2026年以来养殖板块股价偏弱,主要受市场风格(科技板块强势)和看多预期影响。牧原市值从1800-1900亿元回升至2400亿元。当前板块估值低,产能去化方向确定,配置价值突出。个股选择标准:成本低、负债率安全。推荐牧原、温氏、德康、天康、利华、神农等头部标的,以及部分小市值标的。
研报提示哪些风险?
生猪期货远月合约价格下跌反映产业悲观预期,而非未来猪价走低。期货市场与二级市场无智能差异,远月合约交易不充分。2026年屠宰量同比增幅高于出栏量增幅,猪肉消费整体变化不大。暖冬可能对冬季消费有不利影响,但影响有限。
你可能感兴趣
国泰海通农业 生猪产能去化加速将持续多久去产能的大周期系列九
未知机构2026-09-07
国泰海通证券 生猪产能去化加速将持续多久 去产能的大周期系列九
未知机构2026-09-07
生猪产能去化加速将持续多久去产能的大周期系列九
未知机构2026-09-07
坚定周期的力量产能加速去化天风农业 20260717
未知机构2026-07-17
坚定周期的力量 产能加速去化 天风农业
未知机构2026-07-17
华创农业10月生猪跟踪报告:行业持续亏损,十一小旺季不旺或进一步加速去化
农林牧渔华创证券2023-11-22
华创农业周报:生猪产能或加速去化,关注海外禽流感影响
农林牧渔华创证券2023-04-09
[红包]农业周报:生猪产能加速去化,关注高弹性龙头【中金农业 樊俊豪】
未知机构2023-04-10
华创农业周报:生猪产能或加速去化,美国商业养殖场再发禽流感
农林牧渔华创证券2023-10-08
华创农业周报:生猪产能加速去化,建议加大布局生猪板块
农林牧渔华创证券2024-01-21