猜你想问
这份研报的核心内容是什么?
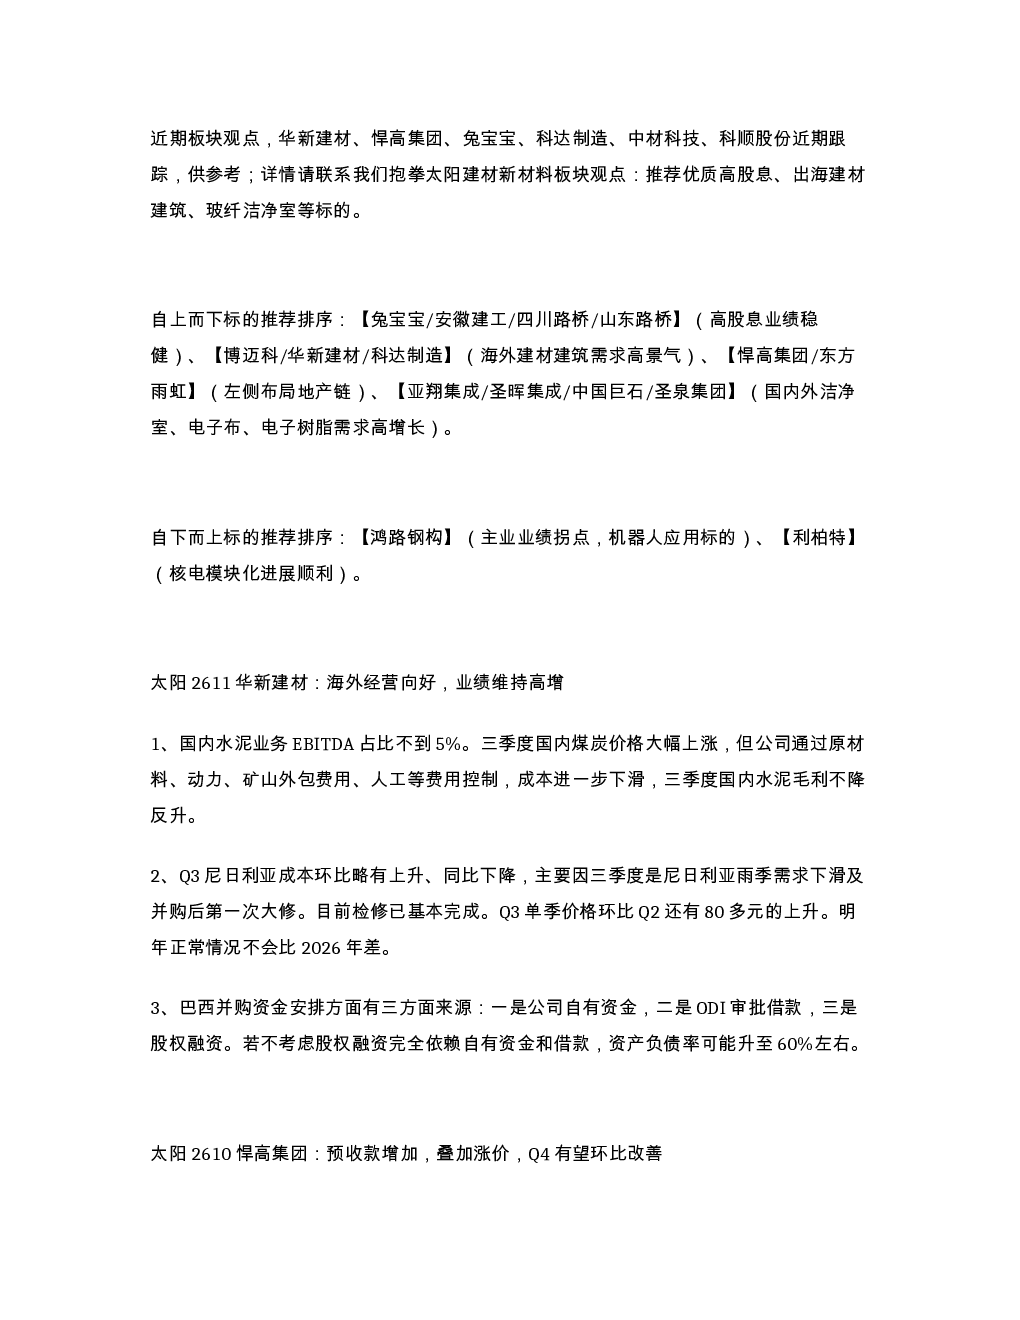
这份研报主要分析了华新建材、悍高集团、兔宝宝、科达制造、中材科技、科顺股份等近期表现。华新建材海外经营向好,国内水泥业务占比低且毛利提升;悍高集团订单改善,预收款增加推动Q4业绩有望环比改善;兔宝宝作为高股息标的经营稳健,但短期销售压力可能增大;科达制造受益于海外建材需求高景气;中材科技特种布业务后续高增可期;科顺股份减值接近尾声,正布局第二曲线。
建材行业的发展趋势如何?
建材行业呈现多元发展趋势。海外建材建筑需求高景气,华新建材、科达制造受益明显;地产链相关企业如悍高集团、东方雨虹适合左侧布局;洁净室、电子布、电子树脂需求高增长,亚翔集成、圣晖集成等值得关注;特种布领域,中材科技未来增长潜力大。此外,电子行业对电子布需求持续旺盛,PTFE短期内无实质性替代威胁。
研报重点分析了哪些方向?
研报重点分析了各公司的经营状况和未来展望。华新建材聚焦海外市场表现和成本控制;悍高集团关注订单改善和价格上调对毛利率的影响;兔宝宝作为高股息标的,分析了其稳健经营和短期销售压力;科达制造强调海外建材需求景气度;中材科技关注特种布业务的产能释放和市场需求;科顺股份则分析了减值情况及第二曲线转型进度。
当前建材市场的现状如何?
当前建材市场呈现结构性分化。部分企业如华新建材受益于海外需求高景气,业绩维持高增;悍高集团等家居五金企业通过产能提升和价格调整,Q4有望改善;兔宝宝等企业短期面临销售压力,但长期高股息价值仍存;特种布领域如中材科技,市场需求持续增长;减值风险方面,科顺股份减值接近尾声,但需关注资本市场波动对转型的影响。
研报提示了哪些风险?
研报提示的主要风险包括:华新建材巴西并购可能推高资产负债率;悍高集团订单改善持续性有待观察;兔宝宝短期销售压力可能增大,且海外建材板块毛利存在波动;科达制造依赖海外市场存在一定不确定性;中材科技国产织布机稳定性问题需解决;科顺股份第二曲线转型受资本市场波动、项目条款预期差异及监管影响,转型进度偏慢。