猜你想问
股权风险溢价(ERP)高位的原因是什么?
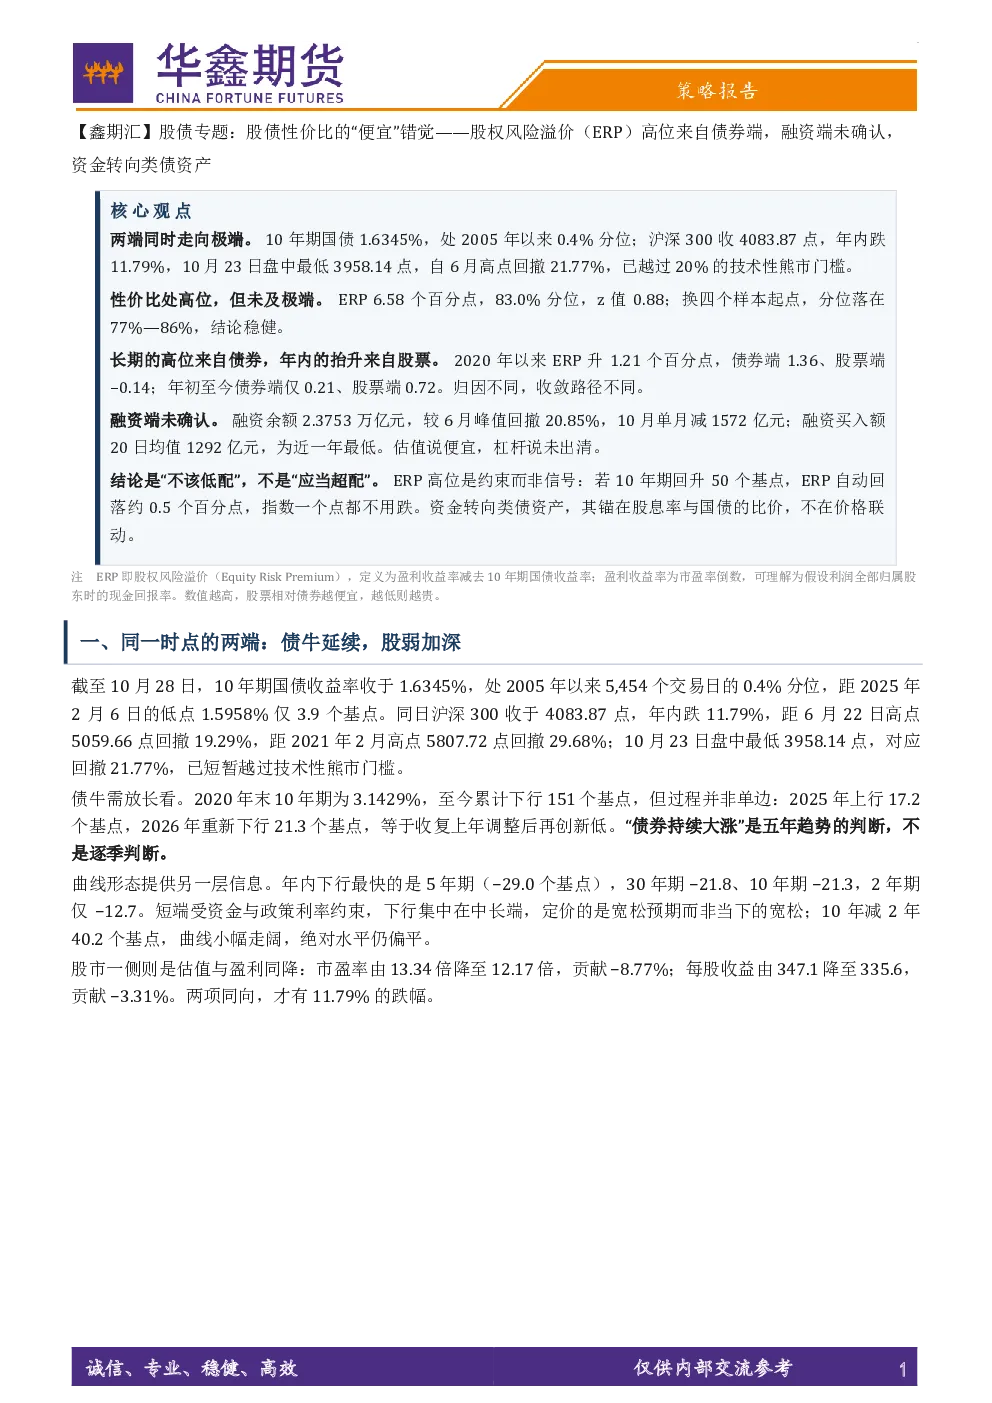
当前股权风险溢价(ERP)高位主要来自债券端,10年期国债收益率处于历史低位(0.4%分位),长期抬升了ERP。年内ERP的上升则主要由于股票下跌。股票绝对估值仅中性偏低,与2014年、2022年的深度低估不可类比。ERP的归因需区分债券端和股票端,债券收益率下降是长期因素,而股票下跌是短期因素。
当前市场呈现哪些极端特征?
当前市场呈现“两端同时走向极端”的特征。一方面,10年期国债收益率处于历史低位(0.4%分位),另一方面,沪深300指数深度回调(年内跌11.79%,回撤超过20%)。尽管ERP虽处高位(83.0%分位),但尚未达到极端水平(z值0.88)。这种特征表明市场在股债两端均存在极端表现,但ERP尚未进入极端区域。
报告如何分析融资端情况?
融资端分析显示,融资余额和买入额均处于收缩阶段,但绝对分位数无意义,需关注去趋势化指标。例如,融资余额去趋势化指标偏离200日均线−11.42%。融资端尚未确认“便宜”是否转化为资金行为,需持续观察去趋势化指标的变化。融资余额和买入额的收缩表明资金流向可能正在发生变化,但尚未形成明确的趋势。
报告对ERP收敛路径有何分析?
ERP的回归路径有两条:股票上涨或债券收益率上行。当前债券端空间有限,而股票端空间存在但已被消耗。低利率环境是ERP的核心支撑,也是最大脆弱点。这意味着ERP的回归可能需要股票上涨或债券收益率上升来驱动。由于债券端空间有限,股票上涨可能是更主要的驱动因素。但低利率环境也可能成为ERP回归的最大障碍。
研报提示哪些风险?
研报提示的主要风险包括:债券收益率超预期反转、上市公司盈利下修超预期、去杠杆引发流动性负反馈、中美利差走阔。这些风险可能对ERP和整体市场产生重大影响。例如,债券收益率反转可能迫使资金从类债资产转向股票,而盈利下修可能进一步打压股票估值。去杠杆引发的流动性负反馈可能导致市场进一步下跌,而中美利差走阔可能加剧资本外流压力。