猜你想问
国债期货全线上涨的原因是什么?
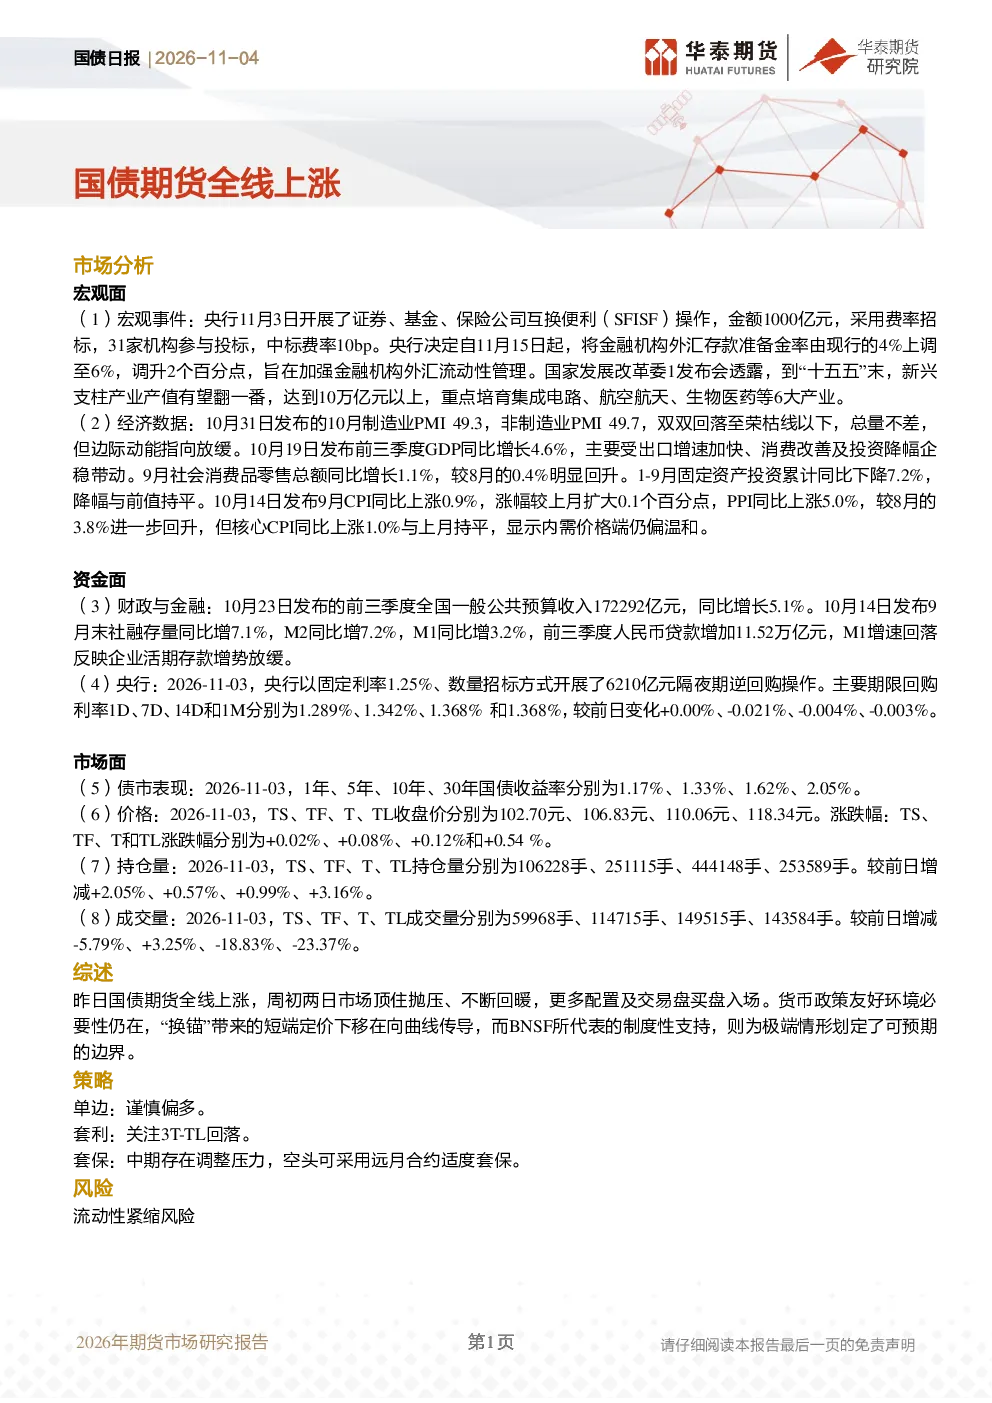
国债期货全线上涨主要受多重因素驱动。宏观面上,央行开展证券、基金、保险公司互换便利操作,释放了1000亿元流动性,同时上调金融机构外汇存款准备金率至6%以加强外汇管理,这些举措为市场提供了友好的货币政策环境。资金面上,前三季度全国一般公共预算收入同比增长5.1%,社融存量同比增7.1%,M2同比增7.2%,M1同比增3.2%,M1增速回落反映企业活期存款增势放缓,整体流动性保持充裕。市场面上,国债收益率呈现下行趋势,1年期、5年期、10年期、30年期国债收益率分别为1.17%、1.33%、1.62%、2.05%,TS、TF、T、TL期货合约收盘价分别上涨0.02%、0.08%、0.12%、0.54%,持仓量增加显示配置及交易盘买盘入场积极。政策支持力度持续,BNSF所代表的制度性支持为极端情形划定了可预期的边界,这些因素共同推动了国债期货市场的回暖。
当前经济形势如何?
当前经济形势呈现边际放缓但结构分化的特点。宏观面上,10月制造业PMI和非制造业PMI双双回落至荣枯线以下,显示经济动能有所减弱,但前三季度GDP同比增长4.6%,主要受出口、消费改善及投资企稳带动。通胀方面,9月CPI同比上涨0.9%,PPI同比上涨5.0%,核心CPI同比上涨1.0%,整体内需价格端仍偏温和。政策层面,国家发展改革委透露,“十五五”末新兴支柱产业产值有望翻番,重点培育集成电路、航空航天等6大产业,长期增长动力依然存在。资金面上,M1增速回落反映企业活期存款增势放缓,但M2增速仍处高位,流动性总体充裕。综合来看,经济短期面临一定压力,但长期向好的基本面未变,政策支持力度持续。
国债期货市场有哪些投资策略?
国债期货市场的投资策略需结合当前市场环境和宏观背景综合判断。单边策略方面,建议谨慎偏多,短期市场回暖,配置及交易盘买盘入场积极,但需关注中期调整压力。套利策略方面,可关注3T-TL价差变化,当前市场环境下,短端利率下移向长端传导,价差可能存在收敛机会。套保策略方面,中期存在调整风险,空头可采用远月合约适度套保,以对冲潜在风险。此外,投资者应关注资金面变化和价差动态,合理配置资产,避免过度集中头寸。需要注意的是,所有策略均需基于充分的市场分析和风险评估,谨慎决策。
国债期货市场面临哪些风险?
国债期货市场面临的主要风险包括流动性紧缩风险和政策转向风险。流动性紧缩风险主要源于外部环境变化或国内宏观调控需要,可能导致市场资金面收紧,影响国债期货价格走势。政策转向风险则体现在货币政策或财政政策的调整上,例如央行突然收紧流动性或调整利率政策,可能对国债期货市场产生较大冲击。此外,经济基本面变化,如出口、消费等关键指标不及预期,也可能影响市场情绪和价格表现。极端情况下,地缘政治事件或金融风险事件也可能引发市场波动。投资者需密切关注宏观政策动向和市场资金面变化,做好风险管理。
国债期货市场短期走势如何?
国债期货市场短期走势呈现回暖态势,主要得益于多重积极因素支撑。首先,货币政策环境友好,央行通过互换便利操作和外汇存款准备金率调整,为市场提供了充足的流动性支持。其次,资金面保持充裕,社融和M2增速较高,M1增速虽回落但仍处合理水平,整体流动性没有明显收紧迹象。市场面上,国债收益率下行,期货合约价格上涨,持仓量增加,显示买盘力量增强。此外,政策支持力度持续,BNSF所代表的制度性支持为极端情形划定了可预期的边界。综合来看,短期国债期货市场仍有上涨空间,但需警惕中期调整风险,投资者应谨慎参与,关注市场资金面和价差动态。