猜你想问
这份研报主要分析了哪些内容?
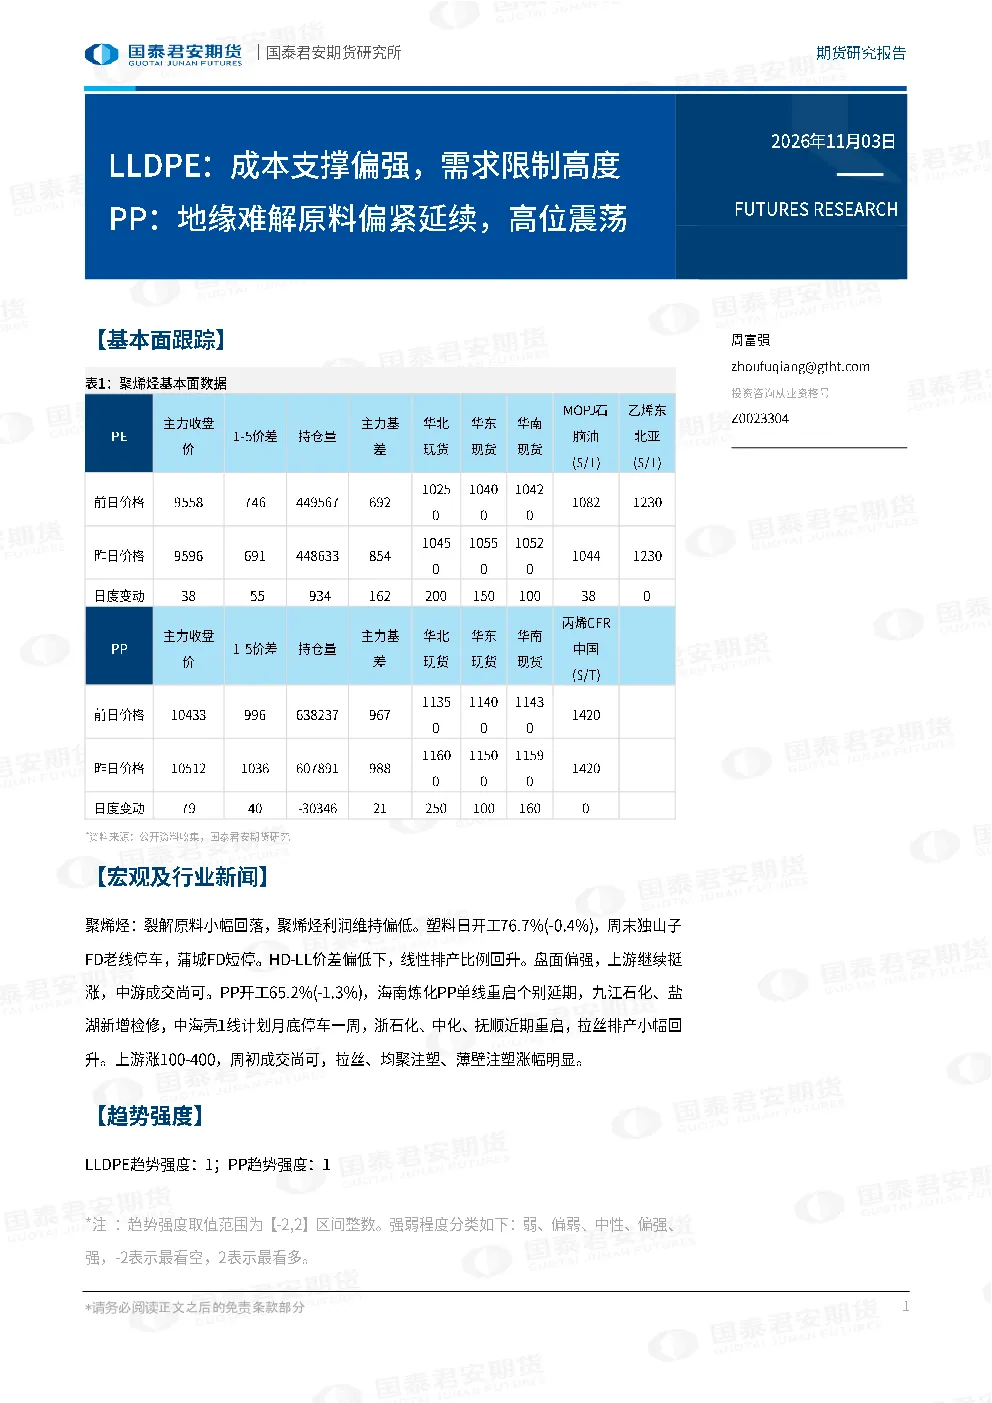
这份研报主要分析了LLDPE和PP两个聚烯烃品种的市场情况。LLDPE方面,报告指出成本支撑较强但需求端受限,线性排产比例回升,市场整体偏强;PP方面,地缘因素导致原料供应偏紧,价格高位震荡,同时报告也关注了主要装置的检修与重启情况,如海南炼化PP单线重启个别延期,九江石化、盐湖新增检修等,以及拉丝排产的小幅回升。整体来看,报告对两个品种的市场表现进行了全面跟踪与分析。
聚烯烃行业未来发展趋势如何?
聚烯烃行业未来发展趋势呈现分化态势。LLDPE方面,虽然成本端支撑较强,但需求端限制仍是主要因素,未来价格走势将取决于下游需求的恢复情况以及线性排产比例的变化。PP方面,地缘因素带来的原料偏紧局面可能持续,加之主要装置检修与重启的交织影响,价格预计将维持高位震荡。同时,拉丝排产的回升也反映出下游需求的缓慢恢复。综合来看,聚烯烃行业未来将面临成本与需求的双重考验,市场波动性可能加剧。
研报重点分析了LLDPE和PP的哪些方面?
研报重点分析了LLDPE和PP的成本端与需求端情况。对于LLDPE,报告强调了成本支撑较强,但需求限制明显,特别是线性排产比例的回升对市场产生了积极影响,使得价格盘面偏强。对于PP,报告则聚焦于地缘因素导致原料偏紧的延续,以及价格高位震荡的现状,同时详细列举了主要装置的检修与重启情况,如海南炼化、九江石化、盐湖等企业的动态,并关注了拉丝排产的小幅回升。这些分析为理解两个品种的市场表现提供了关键视角。
当前聚烯烃市场的现状如何判断?
当前聚烯烃市场呈现分化状态。LLDPE市场在成本支撑下表现相对强势,但需求端限制使得上涨空间受限,线性排产比例的回升进一步强化了市场表现。PP市场则因地缘因素导致原料供应偏紧,价格维持高位震荡,主要装置的检修与重启交织,拉丝排产小幅回升反映出下游需求的缓慢恢复。整体来看,聚烯烃市场受成本与需求双重因素影响,价格波动性较大,市场参与者需密切关注供需变化及地缘风险。
研报提示了哪些投资风险?
研报提示的主要投资风险集中在原料端的地缘风险和下游需求变化。地缘因素导致的原料偏紧可能持续影响PP价格,而LLDPE则面临需求端限制的制约,这两方面的不确定性都可能对市场走势产生重大影响。此外,下游需求的变化也是需要关注的重点,虽然拉丝排产有所回升,但整体需求的恢复情况仍需持续跟踪。投资者在关注聚烯烃市场时,应充分考虑这些风险因素,谨慎决策。