猜你想问
这份研报主要分析了什么内容?
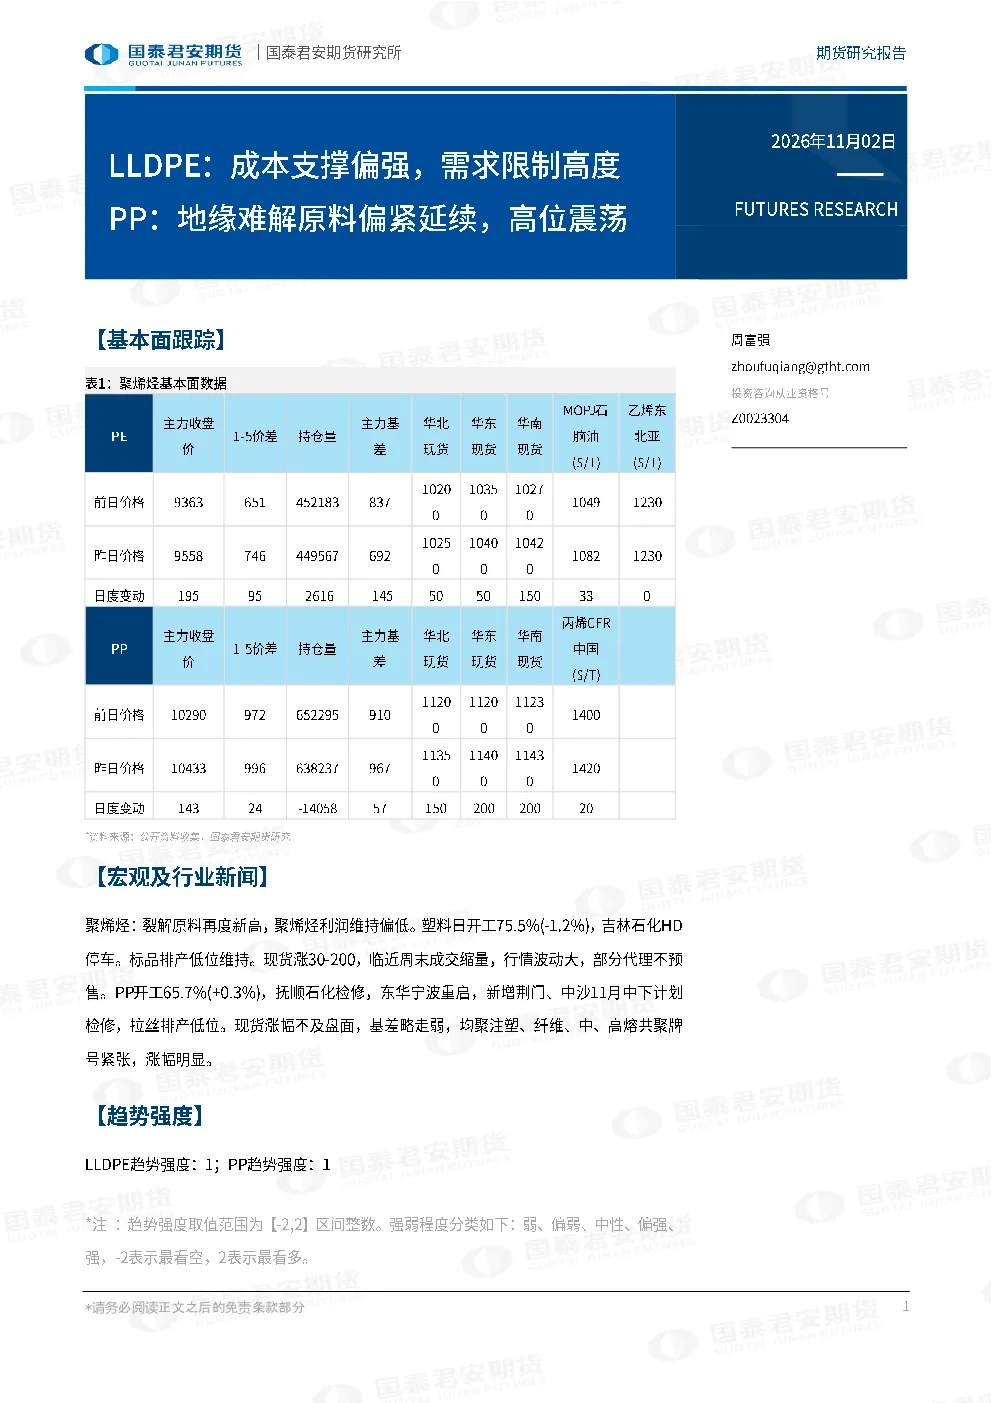
这份研报主要分析了LLDPE和PP两个品种的市场情况。LLDPE方面,报告指出成本支撑偏强,但需求存在限制;PP方面,地缘因素导致原料偏紧,市场延续高位震荡。报告还提到了聚烯烃利润维持偏低水平,塑料日开工率下降,吉林石化HD装置停车,标品排产低位,现货价格上涨但成交缩量。PP日开工率变化,抚顺石化检修,东华宁波重启,荆门、中沙计划检修,拉丝排产低位,现货涨幅不及盘面,基差略走弱,均聚注塑、纤维、中、高熔共聚牌号紧张,涨幅明显。报告整体趋势强度为1,表明市场有一定支撑。
聚烯烃赛道未来发展趋势如何?
聚烯烃赛道未来发展趋势方面,报告指出裂解原料价格再度上涨,聚烯烃利润维持偏低水平,这表明成本端压力较大。同时,塑料日开工率下降至75.5%,吉林石化HD装置停车,标品排产低位维持,显示供应端存在一定约束。需求端方面,现货价格上涨但成交缩量,行情波动较大,部分代理不预售,表明需求动力不足。PP日开工率变化,抚顺石化检修,东华宁波重启,荆门、中沙计划检修,拉丝排产低位,均聚注塑、纤维、中、高熔共聚牌号紧张,涨幅明显,显示不同牌号产品市场表现分化。综合来看,聚烯烃市场短期内可能维持高位震荡态势,但长期发展仍需关注原料成本和下游需求变化。
研报重点分析了哪些方面?
研报重点分析了LLDPE和PP两个品种的基本面和趋势强度。在LLDPE方面,报告关注了成本支撑和需求限制两个关键因素,指出虽然成本端有一定支撑,但需求端表现不佳。在PP方面,报告重点分析了地缘因素导致原料偏紧,市场延续高位震荡的情况。此外,报告还详细分析了聚烯烃行业的开工率变化,包括塑料和PP的日开工率,以及主要装置的检修和重启情况,如吉林石化HD装置停车,抚顺石化检修,东华宁波重启等。同时,报告也关注了现货市场的价格变化和基差情况,指出现货涨幅不及盘面,基差略走弱,均聚注塑、纤维、中、高熔共聚牌号紧张,涨幅明显。这些分析有助于投资者更全面地了解聚烯烃市场的现状和未来趋势。
当前聚烯烃市场现状如何判断?
当前聚烯烃市场现状可以从以下几个方面判断:首先,裂解原料价格上涨,聚烯烃利润维持偏低水平,显示成本端压力较大;其次,塑料日开工率下降至75.5%,吉林石化HD装置停车,标品排产低位维持,表明供应端存在一定约束;再次,现货价格上涨但成交缩量,行情波动较大,部分代理不预售,显示需求动力不足;最后,PP日开工率变化,抚顺石化检修,东华宁波重启,荆门、中沙计划检修,拉丝排产低位,均聚注塑、纤维、中、高熔共聚牌号紧张,涨幅明显,显示不同牌号产品市场表现分化。综合来看,聚烯烃市场短期内可能维持高位震荡态势,但具体走势仍需关注后续供需变化和市场情绪。
研报中有哪些风险提示需要注意?
研报中的风险提示主要包括以下几个方面:首先,本报告由国泰君安期货研究部撰写,观点仅供专业投资者参考,不构成投资建议,投资者需自行承担风险。其次,聚烯烃市场受多种因素影响,包括原料成本、供需关系、宏观经济等,这些因素的变化可能导致市场走势与报告预期不符。此外,地缘政治风险也可能对聚烯烃市场产生影响,投资者需密切关注相关动态。最后,聚烯烃行业的装置检修和重启情况也可能对市场供需产生影响,投资者需及时了解相关信息。因此,投资者在做出投资决策时需谨慎评估相关风险。