猜你想问
这份研报的核心内容是什么?
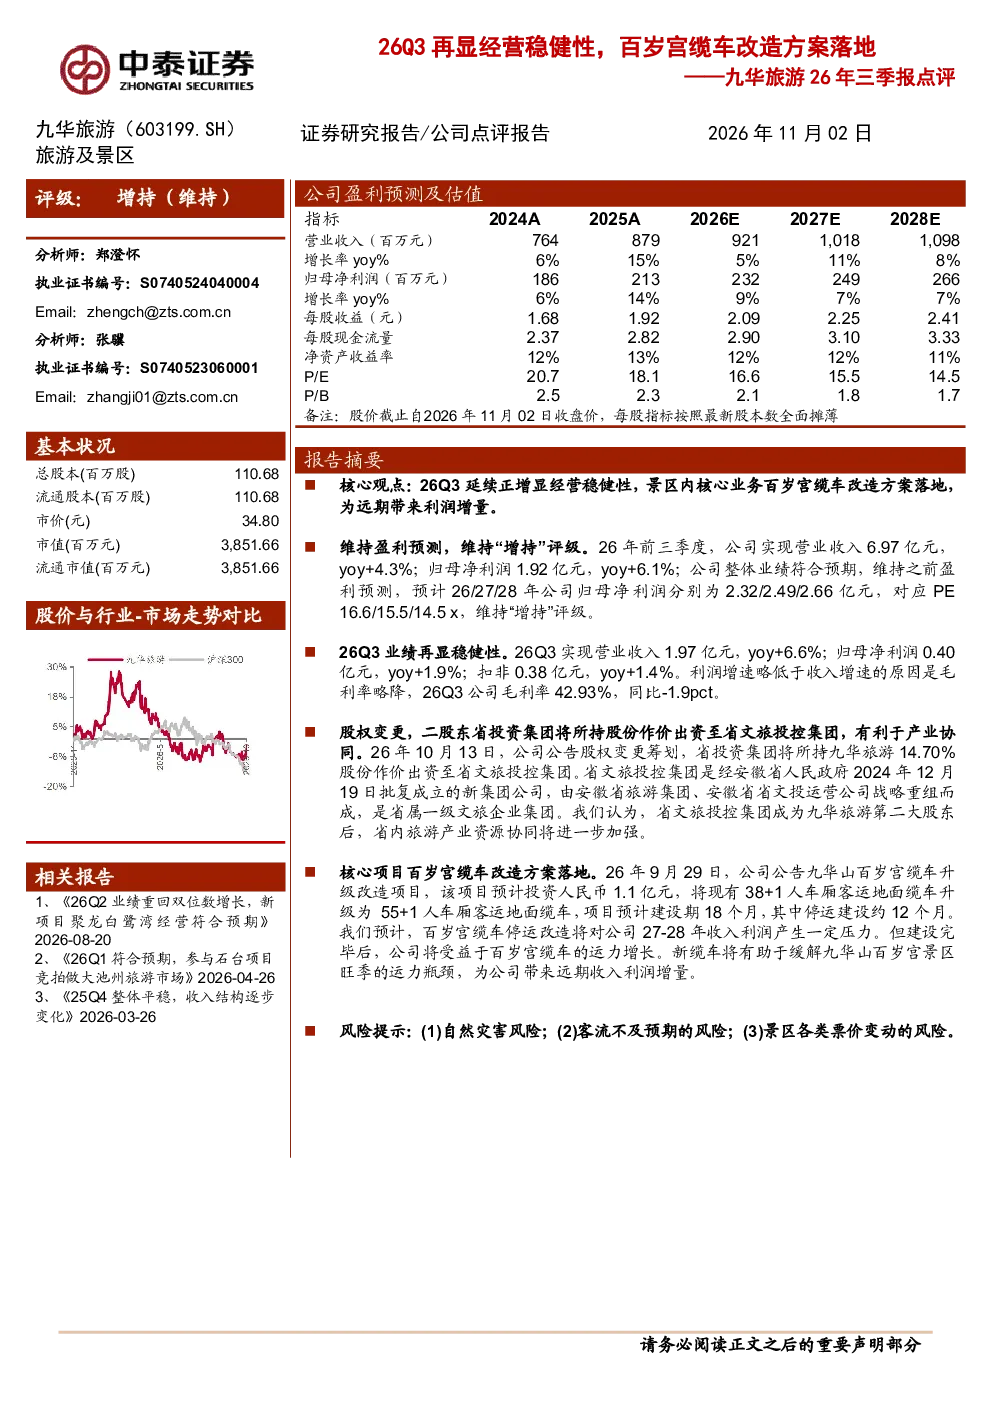
本报告核心观点指出,26Q3公司延续正增长趋势,展现出经营稳健性,同时景区内核心业务百岁宫缆车改造方案成功落地,预计将为公司带来远期利润增量。报告详细分析了26年前三季度业绩表现,公司实现营业收入6.97亿元,同比增长4.3%;归母净利润1.92亿元,同比增长6.1%,维持原有盈利预测,预计未来三年归母净利润分别为2.32/2.49/2.66亿元,对应PE16.6/15.5/14.5x。
休闲服务行业发展趋势如何?
报告显示,26Q3公司业绩稳健增长,具体表现为营业收入1.97亿元,同比增长6.6%;归母净利润0.40亿元,同比增长1.9%。这反映了休闲服务行业在核心景区业务升级改造后,仍能保持较强的市场吸引力和收入增长潜力。股权变更方面,二股东省投资集团将所持股份作价出资至省文旅投控集团,有利于省内旅游产业资源协同,为行业整合与资源优化提供了积极信号。
研报重点分析了哪些方向?
报告重点分析了公司26Q3的经营稳健性,特别是百岁宫缆车改造方案的落地及其对远期利润的影响。缆车改造项目预计投资1.1亿元,将现有运力升级,有助于缓解旺季运力瓶颈,但短期内停运建设将对27-28年收入利润产生一定压力。此外,报告还关注了股权变更事件,省文旅投控集团成为第二大股东后,将进一步强化省内旅游产业资源协同效应。
当前市场对九华旅游的判断是什么?
市场对九华旅游的判断主要基于其稳健的业绩表现和战略升级举措。26Q3业绩再显稳健性,收入利润均实现同比增长,显示出公司在核心景区业务升级后仍具备较强的市场竞争力。同时,股权变更引入省文旅投控集团作为战略股东,为公司在省内旅游产业资源整合方面带来更多协同机会,但需关注缆车改造项目带来的短期业绩波动。
研报提示了哪些风险?
本报告提示的主要风险包括自然灾害风险、客流不及预期的风险以及景区各类票价变动的风险。缆车改造期间停运可能导致旺季运力不足,影响游客体验和收入;同时,旅游行业受季节性因素和宏观经济影响较大,客流波动可能对业绩造成冲击。此外,景区票价调整政策的不确定性也可能对公司盈利能力产生影响。