猜你想问
10月PMI数据具体有哪些变化?
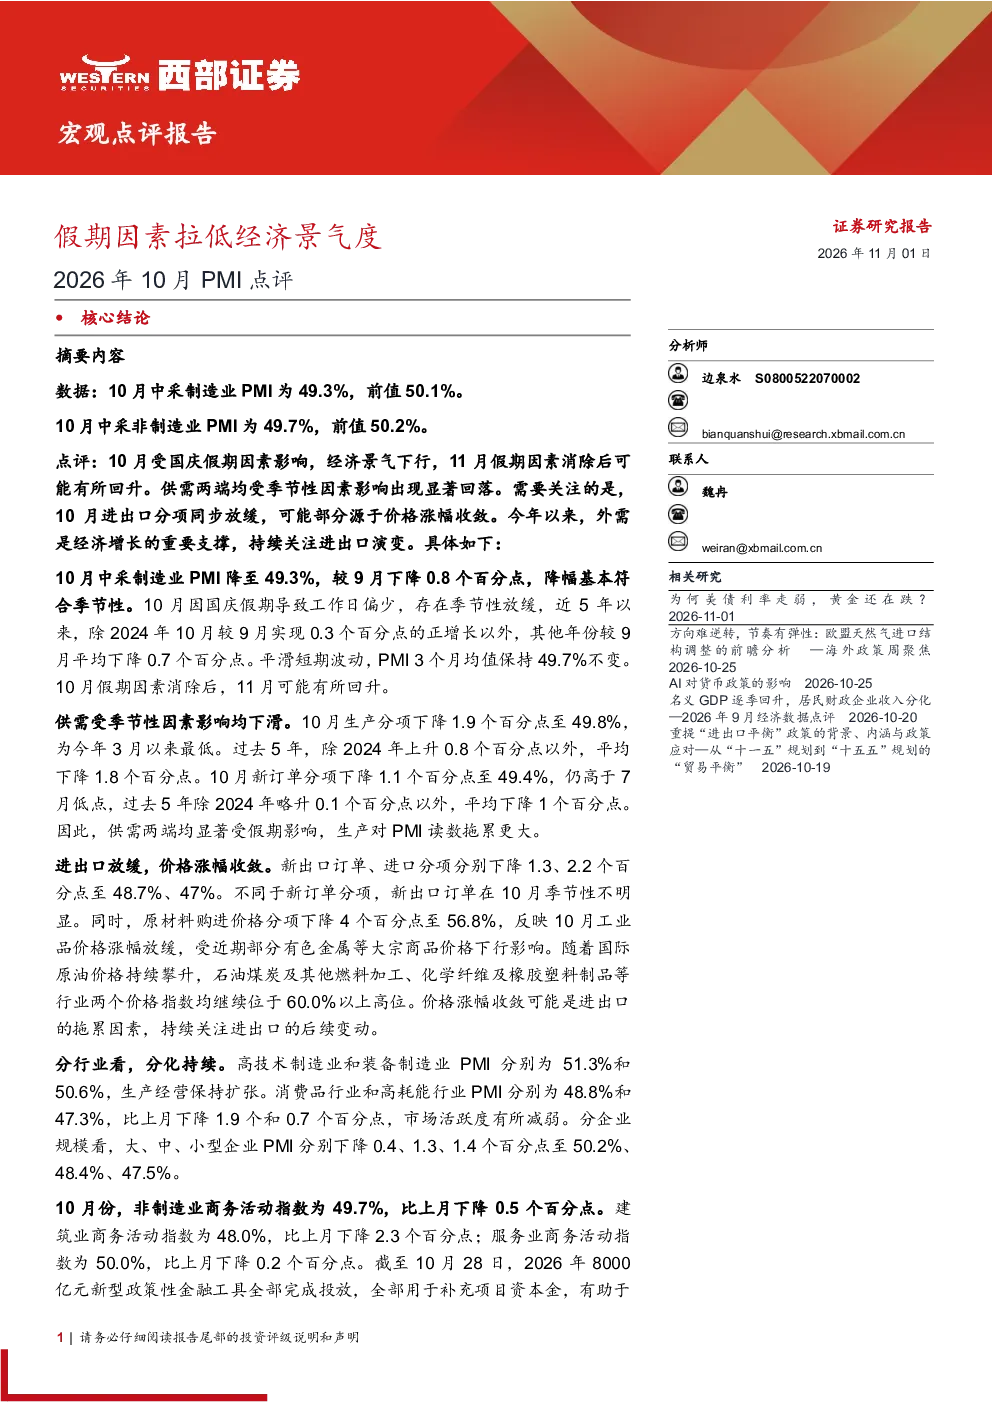
10月中国制造业PMI降至49.3%,非制造业PMI为49.7%,均受国庆假期因素影响出现季节性回落。生产分项为49.8%,新订单分项为49.4%,新出口订单48.7%,进口分项47%,原材料购进价格56.8%。建筑业商务活动指数48.0%,服务业商务活动指数50.0%。数据表明供需两端均受假期影响,生产对PMI读数拖累更大。
哪些行业PMI表现较好?
高技术制造业和装备制造业PMI保持扩张,显示技术密集型产业韧性较强。但消费品和高耗能行业PMI下降,反映消费需求疲软和能源价格压力。大、中、小型企业PMI均有所回落,表明整体经济承压。
报告对经济走势有何分析?
10月经济景气受假期因素下行,但11月可能有所回升。供需两端均受季节性因素影响显著回落。进出口放缓可能与价格涨幅收敛有关,外需仍是经济增长重要支撑。新型政策性金融工具已全部投放,但地方政府隐性债务约束下,收益与融资平衡项目成为投资端重要约束。
当前市场面临哪些挑战?
当前市场面临供需两端同步回落挑战,生产端受假期拖累明显,消费和能源行业承压。进出口放缓可能影响外需依赖型经济,价格涨幅收敛也削弱通胀预期。企业PMI普遍下降显示经营压力加大,政策工具落地效果待观察。
报告有哪些风险提示?
需关注进出口后续变动对经济外需依赖的影响,价格涨幅收敛可能加剧通缩压力。企业PMI持续下降或预示就业市场风险,地方政府隐性债务约束下基建投资或难有大幅加码。政策工具投放效果受限于资金使用效率,需警惕金融风险累积。
你可能感兴趣
2026年10月PMI数据点评:季节性因素叠加外部扰动加剧,10月制造业景气度回落至收缩区间
东方金诚2026-11-02
2025年10月PMI数据点评:假期叠加出口扰动,制造业景气度下滑
西南证券2025-10-31
2026年1月PMI数据点评:多重因素叠加,1月宏观经济景气度有所下降
东方金诚2026-02-02
2026年9月PMI数据点评:受稳增长政策发力和季节性因素等带动,9月制造业景气度升至扩张区间
东方金诚2026-09-30
2022年10月PMI点评兼论利率影响:经济景气度反复,震荡看法不变
山西证券2022-10-31
2026年5月PMI数据点评:5月经济景气度整体回升,涨价过程有所放缓
东方金诚2026-06-01
三月汇丰PMI初值点评:春节因素拉低PMI,稳增长政策发力,大宗商品价格反弹
国泰君安证券2015-03-25
2025年8月PMI数据点评:受短期影响因素减弱等推动,8月宏观经济景气度回升
东方金诚2025-09-01
2024年10月PMI点评:政策驱动制造业景气度重回扩张
山西证券2024-11-01
2019年10月制造业PMI数据点评:制造业景气度再度回落,压力仍存
上海证券2019-10-31