猜你想问
这份报告主要分析了什么内容?
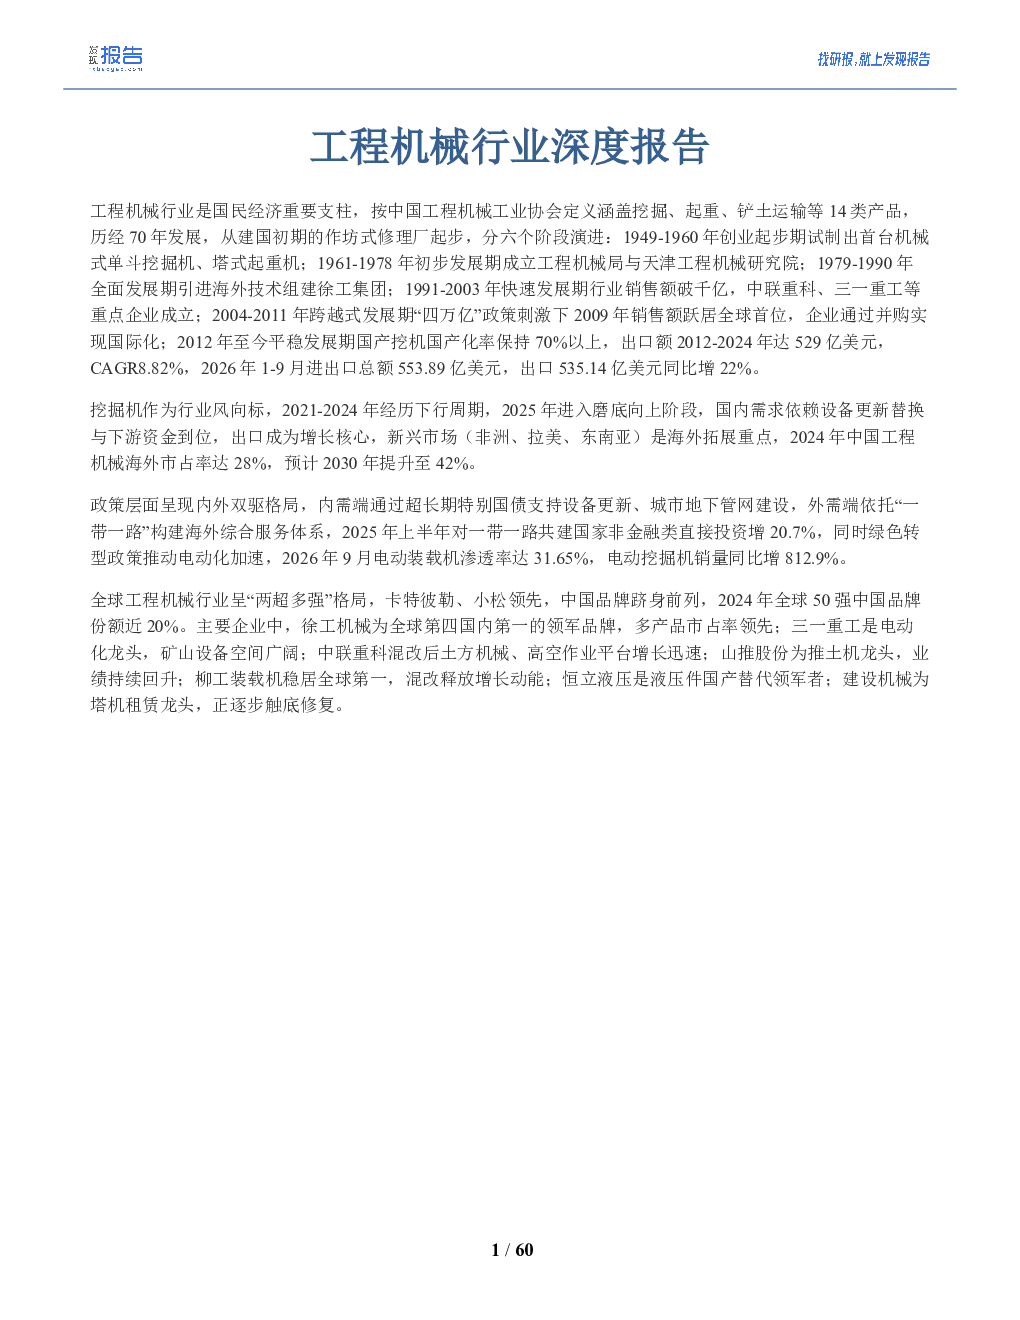
这份报告全面梳理了2026年工程机械行业的概况、现状及代表公司。报告回顾了中国工程机械70年发展历程,当前处于平稳发展期,行业规模超200亿美元。以挖掘机为风向标,分析了行业周期及国内外需求特点,指出出口是增长核心,新兴市场是海外拓展重点。政策层面,内需通过设备更新、城市地下管网建设支持,外需依托“一带一路”构建海外服务体系,2026年设备更新与城市更新政策形成协同效应。全球格局呈现美日龙头领先,中国品牌跻身前列,预计2030年中国工程机械海外市占率可达42%。报告还分析了电动化发展趋势,2024年全球及中国工程机械电动化率分别约为1.50%、7.90%,行业长期成长空间广阔。
工程机械行业未来发展趋势如何?
工程机械行业未来发展趋势呈现多方面特点。国内市场方面,行业将受益于设备更新与城市更新政策协同效应,预计2024-2030年营收规模以15%左右增速复苏。电动化转型加速,以装载机为代表的电动化产品渗透率显著提升,2026年9月电动装载机渗透率达31.65%,电动挖掘机销量同比增812.9%。国际市场方面,中国工程机械企业正从产品出口向本地化运营升级,挖掘机出口区域分布变化具有代表性。全球工程机械行业呈“两超多强”格局,美日龙头领先,中国品牌跻身前列。预计2030年除中国外全球市场规模可达2389亿美元,中国工程机械企业海外市占率有望提升至42%,海外总收入规模达1006亿美元。新兴市场是海外拓展重点,2024年中国工程机械海外市占率达28%,预计2030年提升至42%。
报告重点分析了哪些方向?
报告重点分析了工程机械行业的多个方向。首先,梳理了行业70年发展历程及当前平稳发展期的规模与格局,中国品牌在全球50强企业中市场份额近20%。其次,以挖掘机为风向标,分析了行业周期性特点及国内外需求驱动因素,指出设备更新替换和下游资金到位是内需核心,出口特别是新兴市场拓展是外需增长关键。再次,深入探讨了内外需政策双驱格局,内需端通过特别国债支持设备更新、城市地下管网建设,外需端依托“一带一路”构建海外服务体系,并预测2026年设备更新与城市更新政策形成协同效应。此外,报告分析了全球工程机械行业“两超多强”格局及中国品牌的海外拓展战略,指出新兴市场是主战场,全球市占率提升空间较大。最后,重点关注了电动化发展趋势,以装载机为例,电动化产品渗透率显著提升,2024年全球及中国工程机械电动化率分别约为1.50%、7.90%,行业长期成长空间广阔。
当前工程机械市场现状如何判断?
当前工程机械市场现状呈现平稳发展态势与结构性特点。行业规模已超过200亿美元,中国品牌在全球50强企业中市场份额近20%。从周期来看,挖掘机作为风向标处于下行周期尾声,预计2025年进入磨底向上阶段,国内需求依赖设备更新替换和下游资金到位,出口成为增长核心。从政策来看,内外需双驱格局明显,内需端通过特别国债支持设备更新、城市地下管网建设,外需端依托“一带一路”构建海外服务体系,2026年设备更新与城市更新政策形成协同效应,对国内市场构成支撑。从全球格局来看,美日龙头断崖式领先,中国品牌跻身世界前列,海外拓展主战场是新兴市场,2024年中国工程机械海外市占率达28%,预计2030年提升至42%。从技术趋势来看,电动化加速发展,2024年全球及中国工程机械电动化率分别约为1.50%、7.90%,行业长期成长空间广阔。
投资工程机械行业需注意哪些风险?
投资工程机械行业需关注以下风险:首先,行业周期性明显,以挖掘机为例,经历了两轮完整的周期,当前处于下行周期尾声,未来市场波动可能带来业绩不确定性。其次,国内外宏观经济环境变化可能影响设备更新需求和基建投资规模,进而影响行业增长。再次,海外市场拓展面临政治、经济、汇率等多重风险,新兴市场政策变化、贸易壁垒等因素可能影响中国工程机械企业的海外收入。此外,电动化转型过程中技术路线选择、供应链稳定性及成本控制可能带来挑战,行业竞争加剧也可能压缩利润空间。最后,政策支持力度变化可能影响行业发展速度,需持续关注国家及地方相关政策调整。