猜你想问
芯原股份最新研报核心内容有哪些?
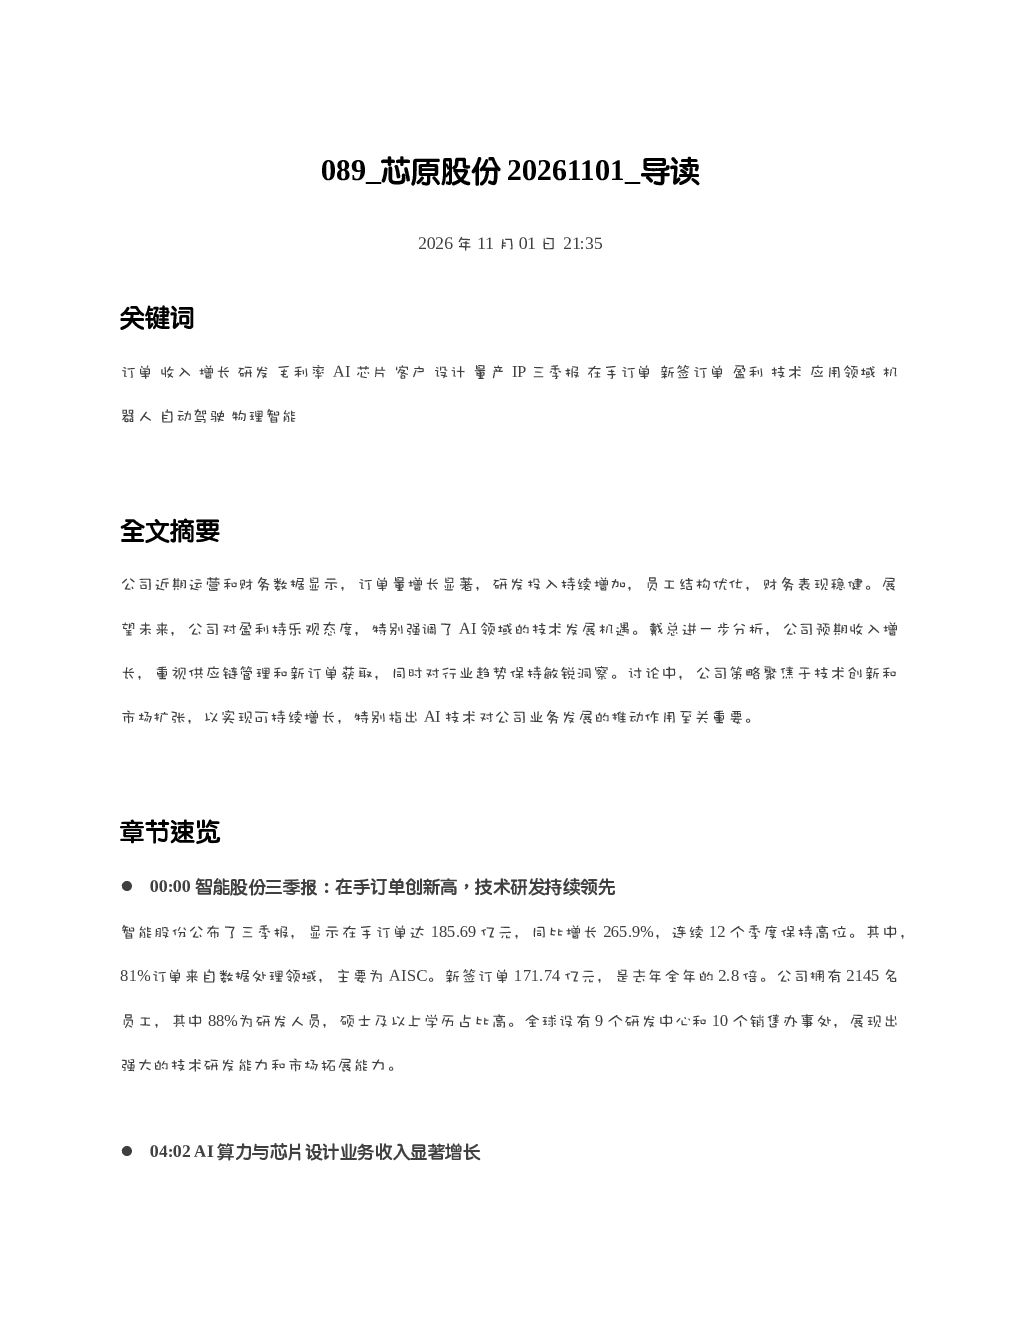
芯原股份最新研报显示,公司在手订单达185.69亿元,同比增长265.9%,新签订单171.74亿元,是去年全年的2.8倍。AI算力在新签订单中占比超83%,数据处理领域占比超87%。三季度收入11.7亿元,环比增长28.16%,前三季度累计营业收入31.8亿元,同比增长41%。研发人员占比88%,全球设有9个研发中心和10个销售办事处。
AI算力赛道行业发展趋势如何?
AI算力赛道中,云上训练与边缘算力的重要性日益凸显,从2D图像生成3D模型的难点成为技术突破点。家庭服务机器人和照顾老人技术的突破需求迫切,从半结构化到非结构化场景的物理智能难题待解。国内AI产业相比国外具有优势,需关注成长拐点,通过智能化提高效率而非裁员,未来通过智能化提升人均产出,实现产业转型升级。
研报重点分析了哪些方向?
研报重点分析了芯原股份的订单量增长、研发投入、财务表现、业务增长情况,特别是AI算力和数据处理领域的占比。同时关注了公司未来展望,包括盈利预期、技术创新、市场扩张,以及企业盈利策略、供应链管理、产能规划、收入与订单增速差异等关键方面。
当前市场对芯原股份的判断是什么?
当前市场对芯原股份的判断显示,公司订单量显著增长,研发投入持续增加,财务表现稳健,对盈利持乐观态度。AI技术对公司业务发展推动作用至关重要,供应链管理需持续优化,产能规划需关注订单转化周期。公司对下半年业绩转正充满信心,并积极应对AI时代带来的挑战与机遇。
研报提示了哪些风险?
研报提示了芯原股份面临的供应链管理风险,特别是HBM物料供应保障问题,供应链面临先进工艺紧张与HBM短缺的双重挑战。此外,产能规划需关注订单转化周期,三季度新增订单放缓,订单至生产需时序,涉及设计、制造、排期等环节。研发费用比重变化,第三季度毛利下降,下半年需调整策略。
你可能感兴趣
海思科20261101 导读
未知机构2026-11-01
龙磁科技20261101 导读
未知机构2026-11-01
涛涛车业20261101 导读
未知机构2026-11-01
欧陆通20261101 导读
未知机构2026-11-01
一汽解放20261101 导读
未知机构2026-11-01
帝尔激光20261101 导读
未知机构2026-11-01
乖宝宠物20261101 导读
未知机构2026-11-01
甘肃能化20261101 导读
未知机构2026-11-01
益诺思20261101 导读
未知机构2026-11-01
万源通20261101 导读
未知机构2026-11-01