猜你想问
欧陆通最新研报核心内容有哪些?
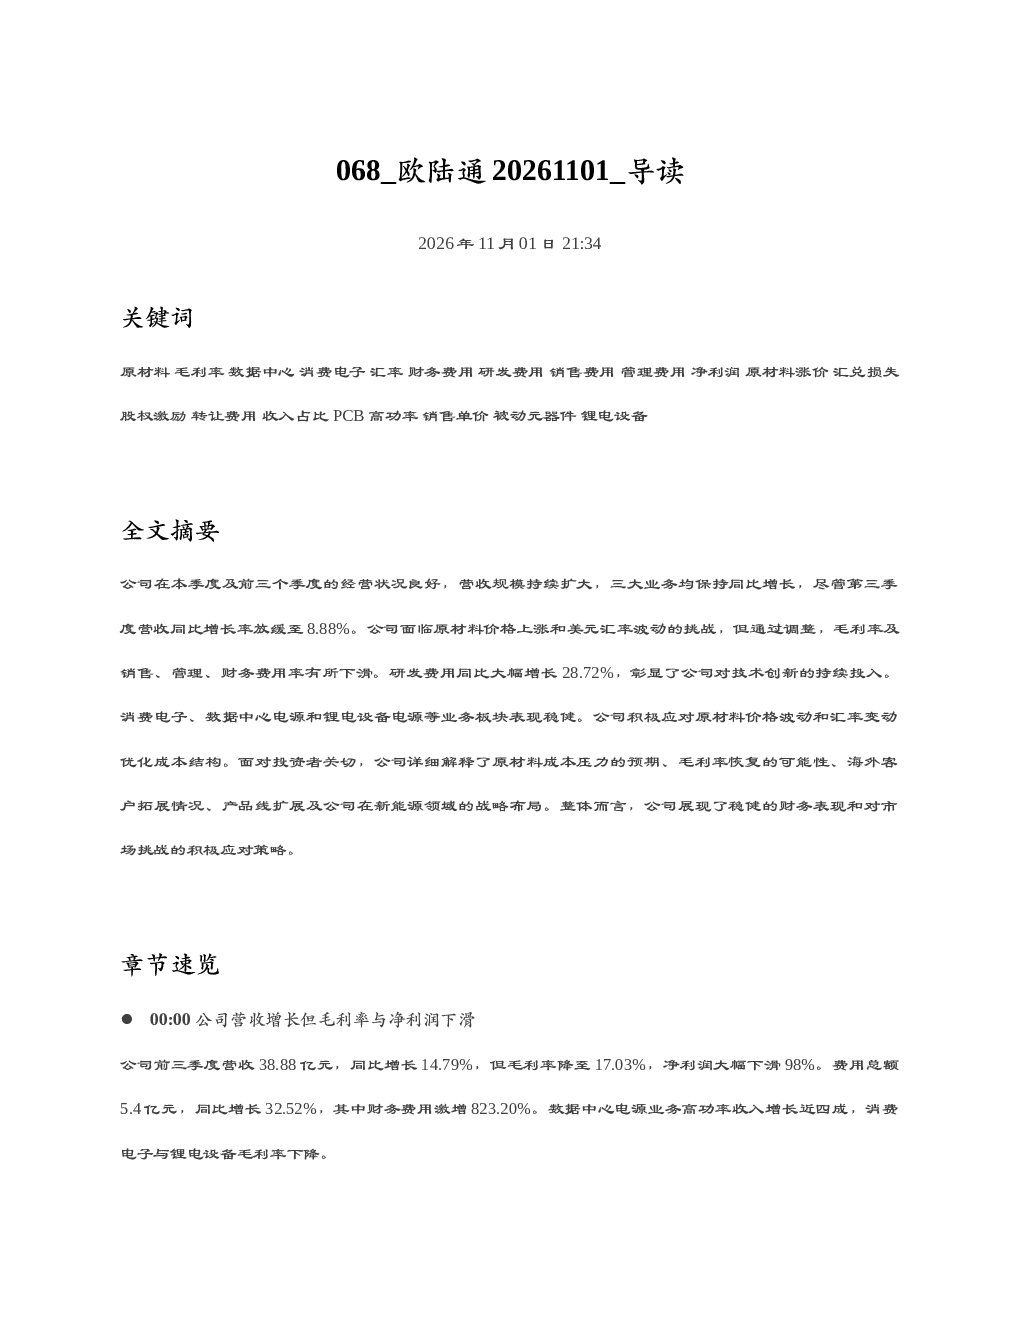
研报显示欧陆通前三季度营收38.88亿元,同比增长14.79%,但毛利率降至17.03%,净利润大幅下滑98%。费用总额5.4亿元,同比增长32.52%,其中财务费用激增823.20%。公司面临原材料价格上涨和美元汇率波动的挑战,通过调整,毛利率及销售、管理、财务费用率有所下滑。研发费用同比大幅增长28.72%,彰显公司对技术创新的持续投入。
消费电子行业发展趋势如何?
消费电子板块营收同比增长,但毛利率下降,主要受下游市场竞争加剧和原材料及汇率波动影响。公司紧跟全球趋势,针对海外客户如Google的下一代产品需求,研发更高功率和板载形态的服务器电源,并推进相关样品阶段供客户测试。明年国内5.5千瓦产品预计将成为主流,贡献收入和利润。
研报重点分析了哪些方面?
研报重点分析了公司经营状况与财务表现,原材料成本压力与降本措施,各业务板块(消费电子、数据中心电源、锂电设备电源)表现,技术研发与产品进展,存货与产能情况,未来展望与目标,汇率影响与应对措施,以及算力芯片需求与供应链策略。
当前市场现状如何判断?
公司存货大幅增加,约50%为原材料,剩余大部分为产成品。越南工厂配套产线一期已建设完毕,预计年底达到满产状态,设计年产能可达四五十万台。国内算力类客户需求未达预期,但展望明年算力芯片平台出货量乐观。外销收入中约四成采用美元结算,增加美元结算减少敞口。
研报提示了哪些风险?
公司面临原材料价格上涨和美元汇率波动的挑战,财务费用激增823.20%。算力芯片需求今年国内未达预期,但供应链需基于研发项目推进和客户前瞻信息自主备货,同时强调产品竞争力和供应链争取的重要性。汇率影响导致收入端和毛利端受压,需继续努力达成全年经营目标。
你可能感兴趣
龙磁科技20261101 导读
未知机构2026-11-01
涛涛车业20261101 导读
未知机构2026-11-01
一汽解放20261101 导读
未知机构2026-11-01
乖宝宠物20261101 导读
未知机构2026-11-01
帝尔激光20261101 导读
未知机构2026-11-01
MPODFAU强通胀逻辑初步兑现20261101 导读
未知机构2026-11-01
海思科20261101 导读
未知机构2026-11-01
芯原股份20261101 导读
未知机构2026-11-01
甘肃能化20261101 导读
未知机构2026-11-01
益诺思20261101 导读
未知机构2026-11-01