猜你想问
10月中国制造业PMI数据是多少?
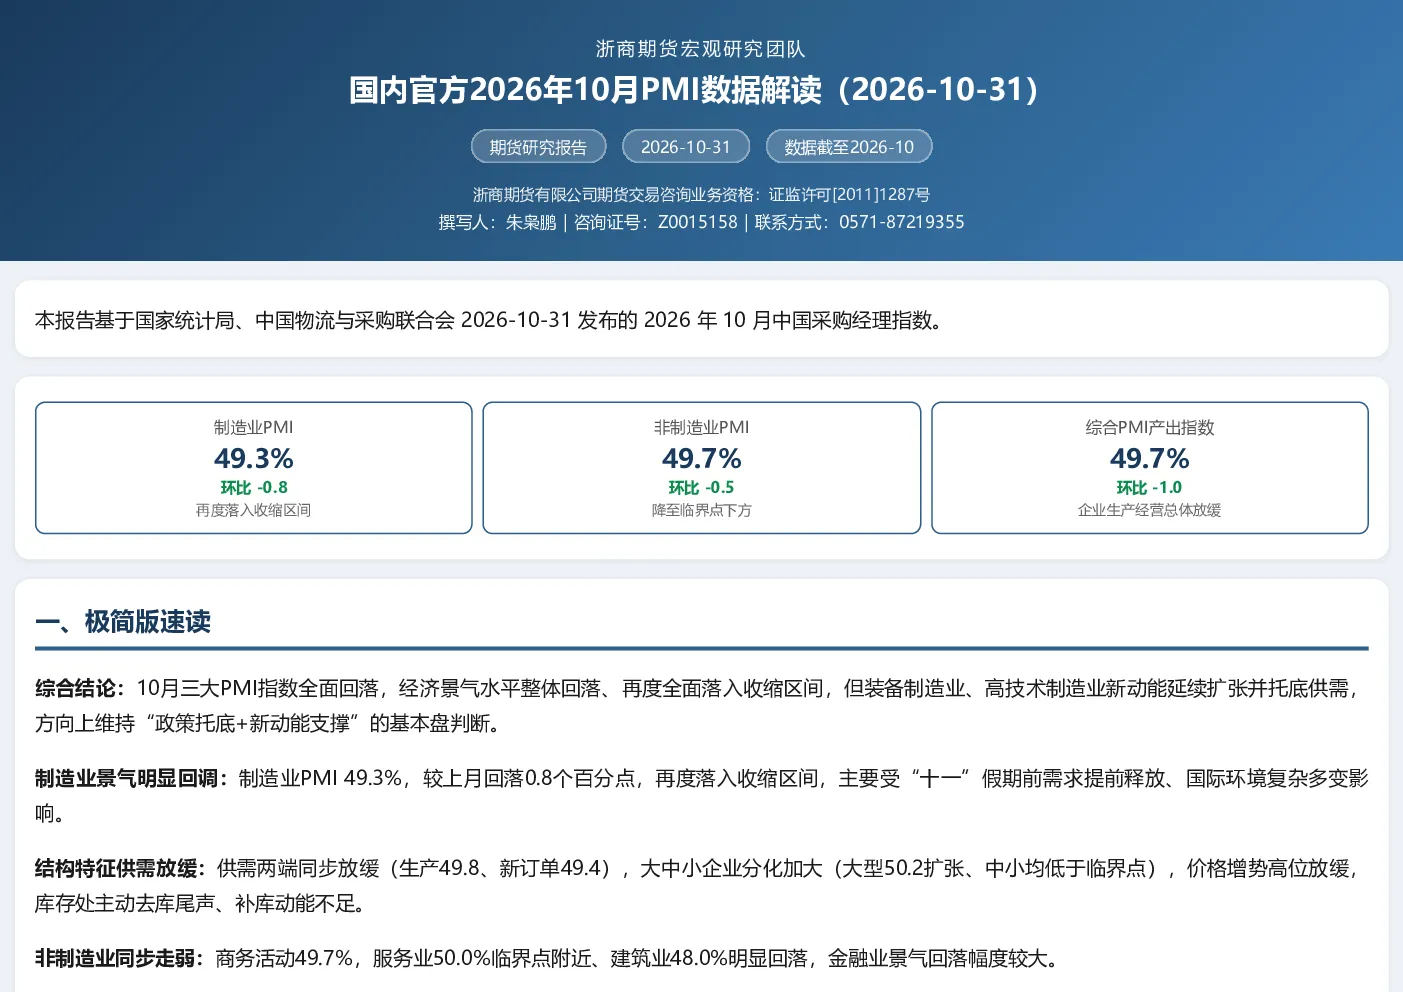
10月中国制造业PMI为49.3%,环比下降0.8个百分点,再度落入收缩区间,显示制造业景气水平明显回调。大型企业PMI为50.2%,连续保持扩张;中型和小型企业PMI分别为48.4%和47.5%,均低于临界点且回落明显。这表明制造业整体面临下行压力,尤其是中小型企业经营状况堪忧。
非制造业PMI表现如何?
非制造业PMI为49.7%,环比下降0.5个百分点,降至临界点下方,显示非制造业景气水平有所下降。服务业商务活动指数为50.0%,处于临界点附近;建筑业商务活动指数为48.0%,明显回落;金融业商务活动指数大幅回落,是拖累非制造业的主要分项。这反映出服务业增长乏力,建筑业和金融业面临较大挑战。
制造业供需两端有何特征?
制造业供需两端同步放缓,生产指数和新订单指数分别为49.8%和49.4%,供给略强于需求,供强需弱格局延续。新出口订单指数为48.7%,环比下降1.3个百分点,外需边际走弱。装备制造业和高技术制造业新订单回升,对需求形成托底。价格指数方面,主要原材料购进价格和出厂价格环比下降,但仍处高位,“购进-出厂”价差收窄,中下游利润挤压边际缓解。库存方面,产成品库存持平略降,原材料库存微升,采购量明显回落,反映企业补库意愿不足。
当前经济景气整体有何表现?
当前经济景气整体回落,企业产能利用与生产经营活动总体放缓。制造业PMI全面处于收缩区间,非制造业PMI也降至临界点下方,综合PMI产出指数环比下降1.0个百分点。大型企业仍保持扩张,但中小型企业明显下滑,外需边际走弱,服务业增长乏力,建筑业和金融业面临较大挑战。经济整体处于下行压力中,但政策托底与新动能支撑下,预计短期具备稳定基础。
研报提示的主要风险是什么?
研报提示的主要风险在于当前经济景气整体回落,需求不足仍是主要约束。制造业中小型企业经营压力加大,非制造业动能整体偏弱,金融业和房地产景气回落,建筑业扩张中断。此外,政策托底效果有待观察,增量政策落地节奏与地产链修复情况需持续关注。这些因素可能对经济复苏进程产生不利影响,建议投资者警惕相关风险。