猜你想问
10月中国制造业PMI为多少?景气水平如何?
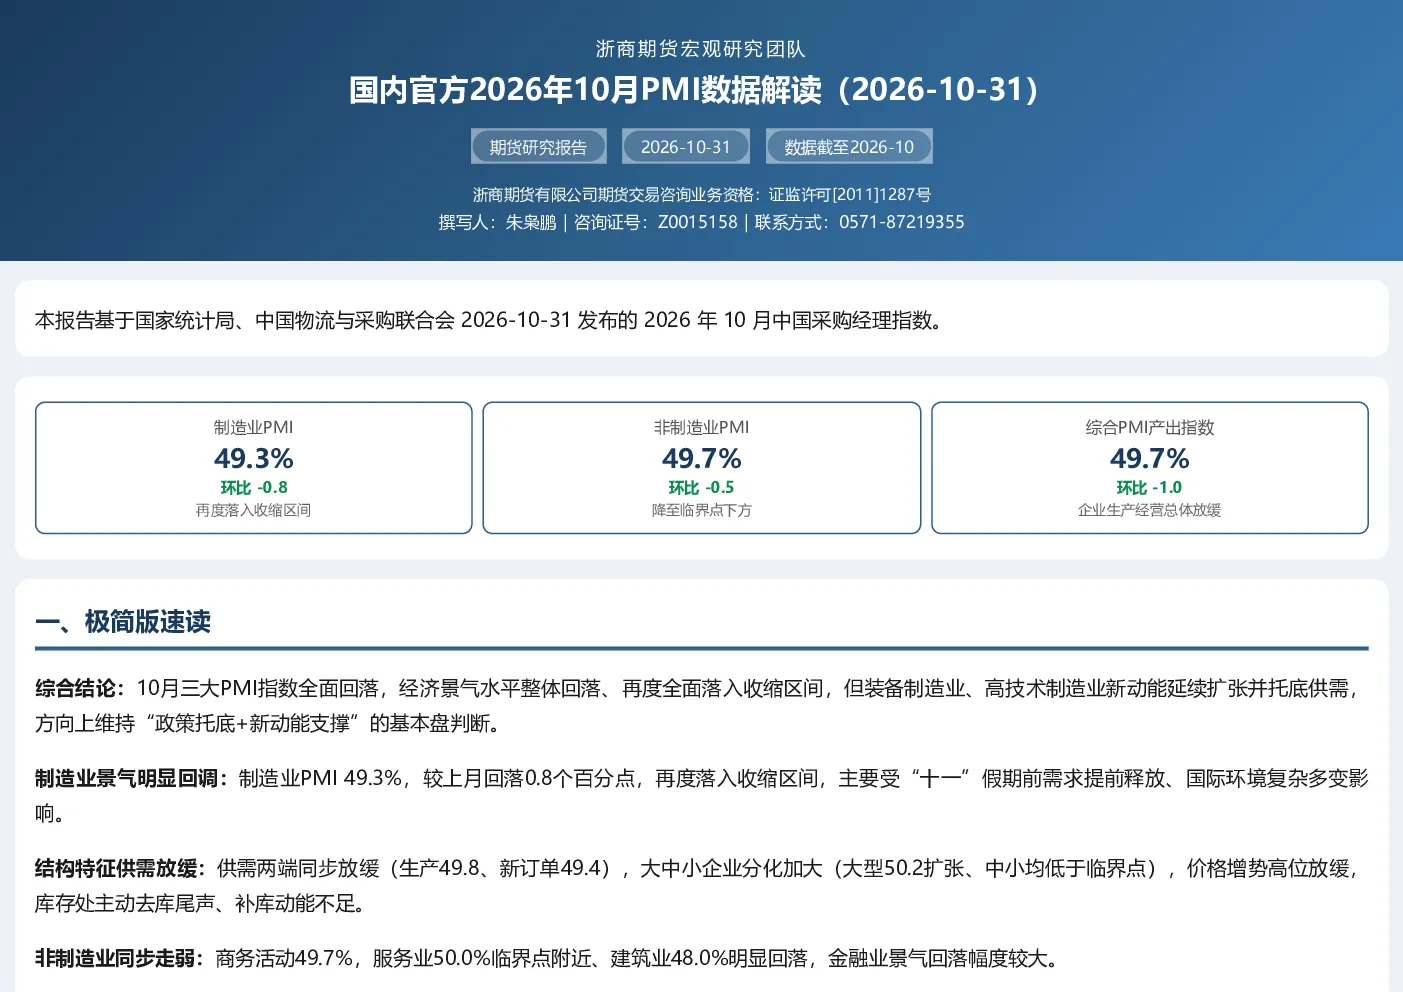
10月中国制造业PMI为49.3%,环比下降0.8个百分点,再度落入收缩区间,显示制造业景气水平明显回调。大型企业PMI为50.2%,连续保持扩张;中型和小型企业PMI分别为48.4%和47.5%,均低于临界点且回落明显。这表明制造业整体面临下行压力,但大型企业表现相对稳健。
装备制造业和高技术制造业表现如何?
装备制造业和高技术制造业新订单回升,形成结构性支撑。这表明尽管整体制造业景气度下降,但部分高端制造领域仍保持增长韧性,对整体经济形成一定缓冲。这些行业的复苏可能对经济结构优化起到积极作用。
非制造业PMI数据说明了什么?
非制造业PMI为49.7%,环比下降0.5个百分点,降至临界点下方,显示非制造业景气水平下降。服务业商务活动指数为50.0%,临界点附近;建筑业商务活动指数为48.0%,明显回落;金融业景气回落幅度较大,拖累非制造业整体。这表明非制造业领域也面临一定的压力,特别是建筑业和金融业。
报告对11月经济走势有何展望?
展望11月,政策托底与新动能支撑下,制造业具备稳定基础,但回升空间相对有限,需求不足仍需宏观政策加大逆周期调节力度。重点关注增量政策落地节奏和地产链修复情况。这表明短期内经济复苏动力可能不足,需要政策持续发力以稳定增长。
报告提示了哪些风险?
制造业景气回调,需求不足、供强需弱仍是核心矛盾。非制造业动能整体偏弱,金融业与房地产景气回落,建筑业扩张中断。这些风险因素可能对经济复苏造成阻碍,需要密切关注政策效果和行业修复情况。
你可能感兴趣
国内官方2026年10月PMI数据解读
浙商期货2026-10-31
10月官方PMI数据解读:季度冲高之后重回下行
建信期货2019-10-31
2023年10月PMI数据解读:理性看待官方PMI回落
中泰证券2023-10-31
10月官方PMI数据快报
国投期货2023-10-31
2019年10月PMI数据点评:10月官方PMI双回落,逆周期政策调节力度有望加大
东方金诚2019-11-04
10月PMI数据点评:10月官方PMI回落,四季度经济增速或温和趋缓
中原证券2017-11-01
10月官方制造业PMI 数据点评:经济增长动能有所恢复,政策继续以静制动
民生证券2016-11-01
2022年10月PMI数据点评:10月官方PMI回落至收缩区间,四季度开局经济下行压力加大
东方金诚2022-10-31
2021年10月PMI数据点评:10月两项官方PMI指数均现回落,“类滞胀”进一步凸显
东方金诚2021-11-04
10月官方PMI数据快报
安信期货2023-11-03