猜你想问
这份铅产业周报的核心内容是什么?
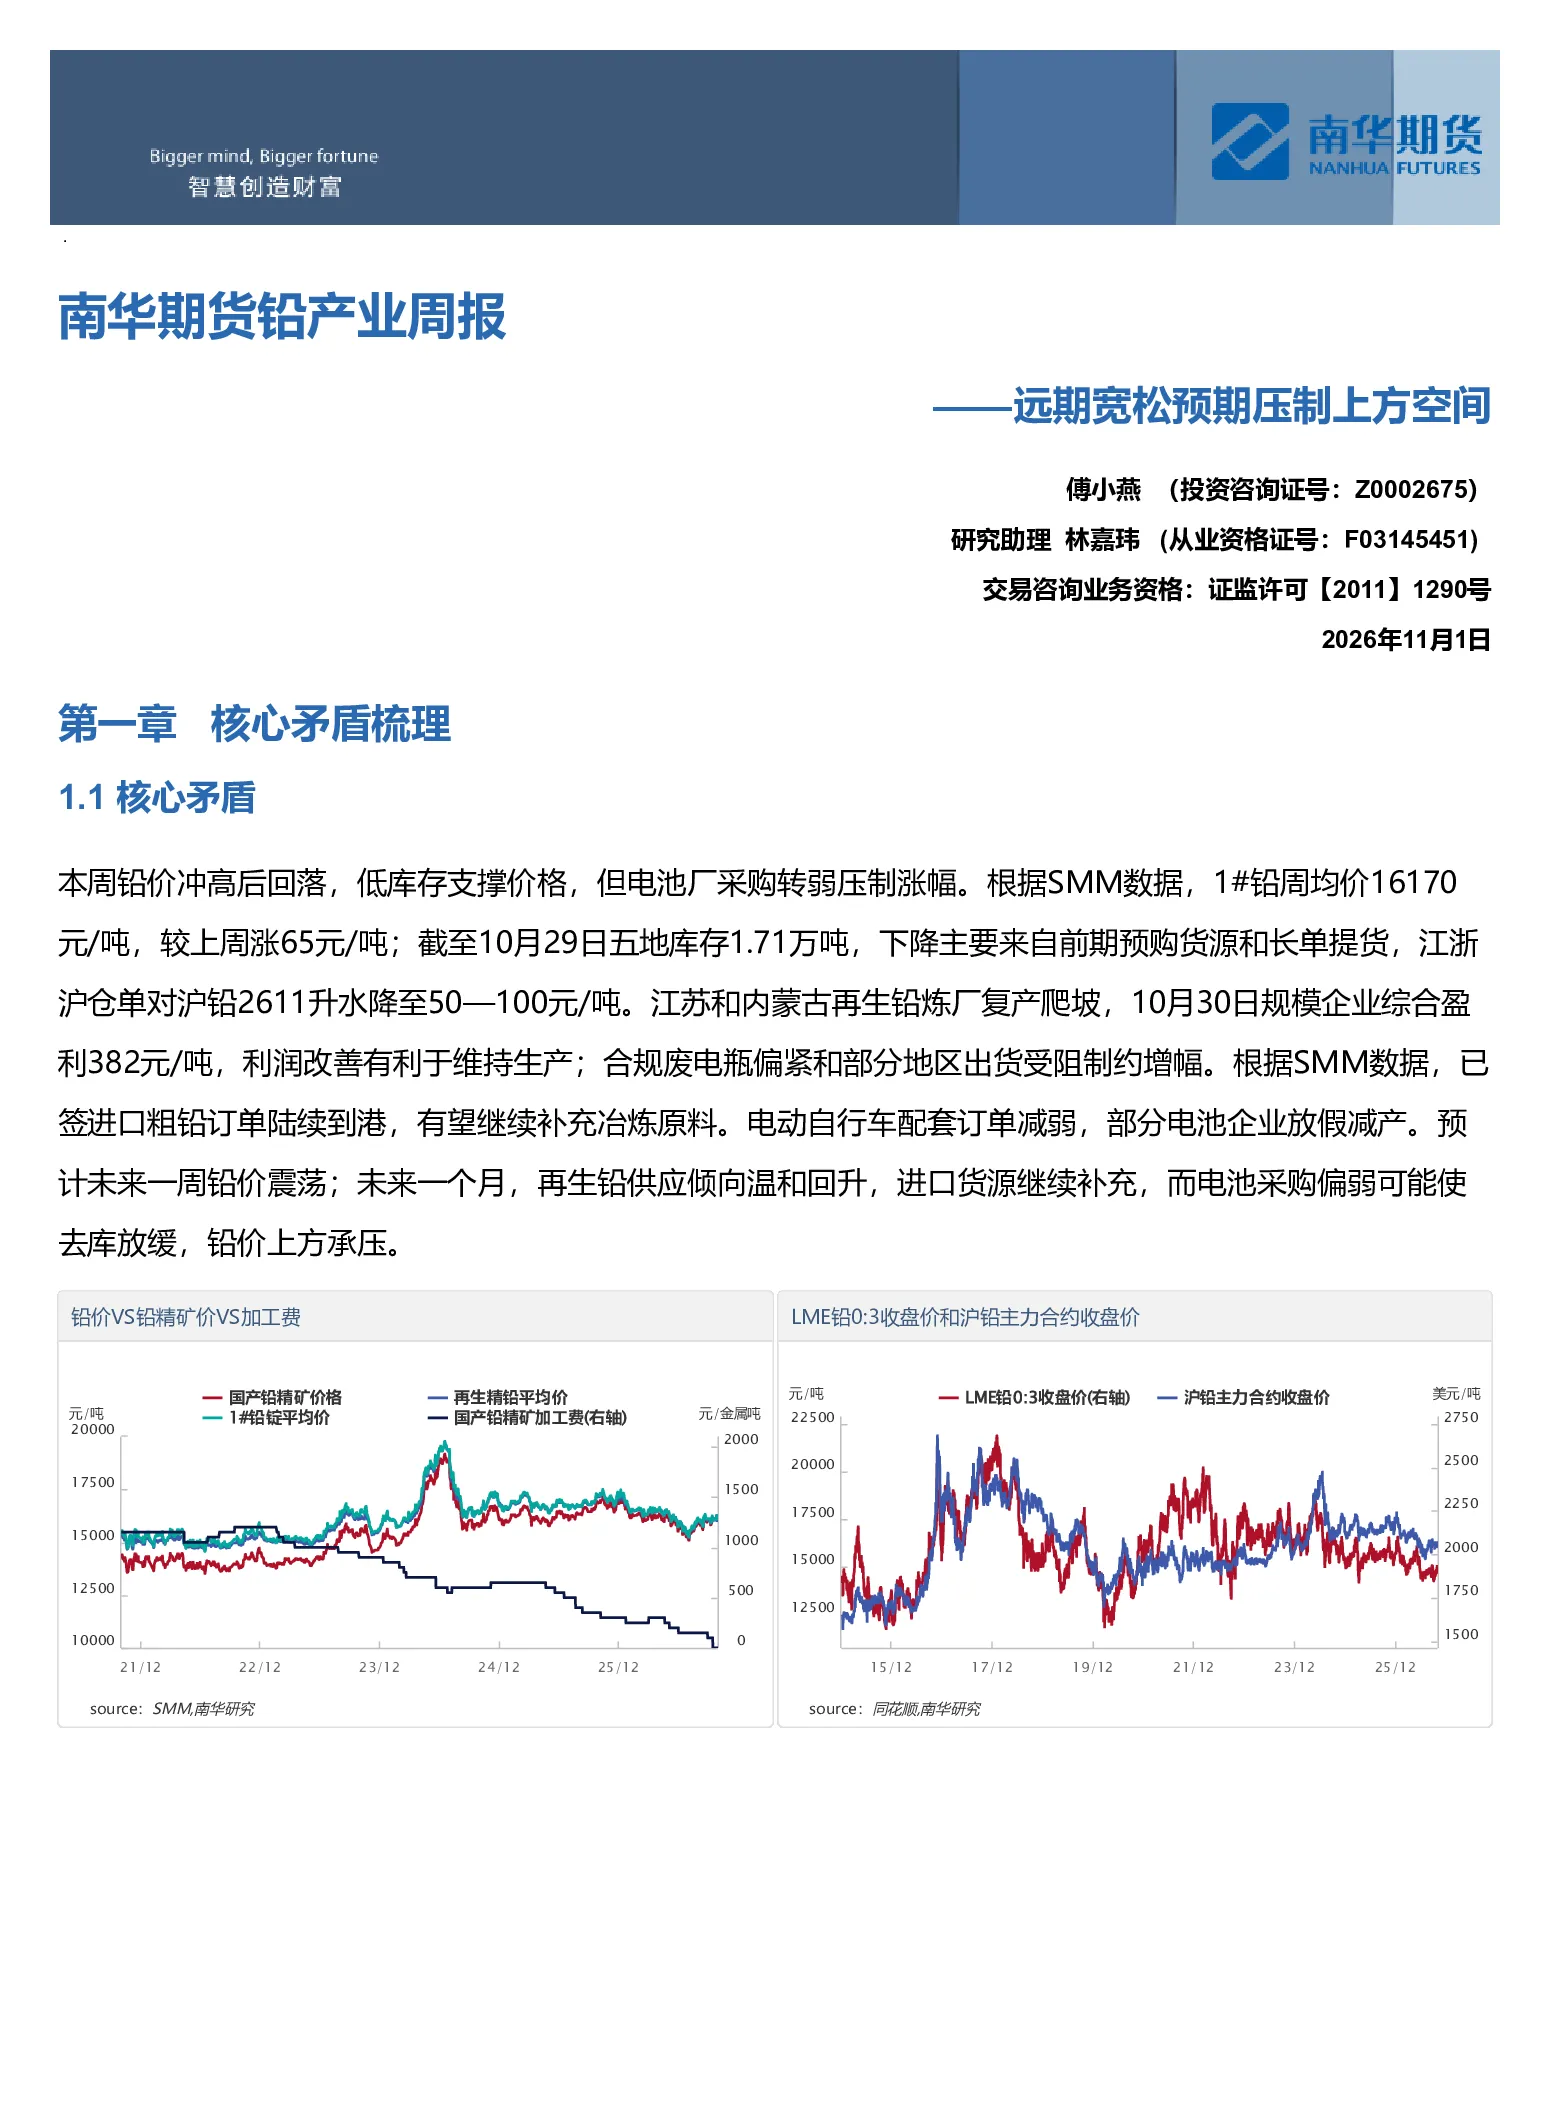
本报告分析了铅价冲高回落后的市场动态,指出低库存支撑价格但电池厂采购转弱压制涨幅。报告关注了1#铅周均价上涨、五地库存下降、再生铅炼厂复产、进口粗铅到港等因素对价格的影响,并预测未来一周铅价震荡,一个月内再生铅供应温和回升,进口货源补充,电池采购偏弱可能使去库放缓,价格上方承压。
铅产业未来发展趋势如何?
报告指出,年内铅精矿供应偏紧、加工费低位限制原生铅扩产。10-11月未锻轧铅进口有望回升,但新单受铅价回落影响。电池消费以替换为主,订单与再生铅投产进度共同影响库存。未来铅价走势受低库存、矿端成本、再生铅供应、进口补充及电池采购等多重因素影响,价格重心面临下移压力。
报告中重点分析了哪些方向?
报告重点分析了近端市场关注点(低库存维持情况)、远端交易预期(铅精矿供应、进口情况)、价格与价差研判(沪铅价格走势、现货升水、价差结构),以及供需及库存推演。同时,报告还梳理了核心矛盾(铅价涨跌、库存变化、采购转弱)、近端交易逻辑、远端交易预期、风险提示、重要信息及下周关注事件等,全面解读铅产业市场动态。
当前铅市场现状如何判断?
当前铅市场呈现低库存支撑价格但采购转弱的矛盾状态。SMM数据显示1#铅价格上涨,五地库存下降,但散单采购减少、升水回落。再生铅炼厂正在复产,进口粗铅陆续到港补充冶炼原料,但电动自行车配套订单减弱,部分电池企业减产。市场关注低库存能否维持,以及补库、升水变化对价格支撑的影响。
这份研报提示了哪些风险?
报告提示了环保政策、矿端扰动、新国标需求不及预期等风险。环保政策可能影响铅矿和冶炼生产;矿端扰动可能导致供应不稳定;新国标若需求不及预期,将影响电池消费进而影响铅价。此外,还需关注宏观数据(如10月制造业PMI)、国内外库存变化、LME铅走势等因素对市场的影响。
你可能感兴趣
南华期货铅产业周报:远期宽松预期压制上方空间20261101
南华期货2026-11-01
南华期货油脂产业周报:短期原油提振油脂市场,但二季度供应宽松格局压制上方空间20260421
南华期货2026-04-21
南华期货油脂产业周报:短期原油提振油脂市场,但二季度供应宽松格局压制上方空间
南华期货2026-04-21
碳酸锂月报:近端偏紧支撑锂价,远期宽松压制上方空间
五矿期货2026-08-07
南华期货沥青产业周报:天量仓单压制上方空间,向上驱动再度依赖原油
南华期货2024-08-26
南华期货油脂产业周报:短期宏观情绪转弱,压制油脂上方空间
南华期货2026-02-03
南华期货玉米、淀粉产业周报:期现分化供需宽松压制玉米价格上行空间
南华期货2026-04-13
南华期货铅产业周报:累库预期压制铅价20251102
南华期货2025-11-02
南华期货铅产业周报:累库预期压制铅价
南华期货2025-11-03
南华期货铅产业周报:累库预期压制价格20260201
南华期货2026-02-01