猜你想问
这份商品期权周报主要分析了哪些内容?
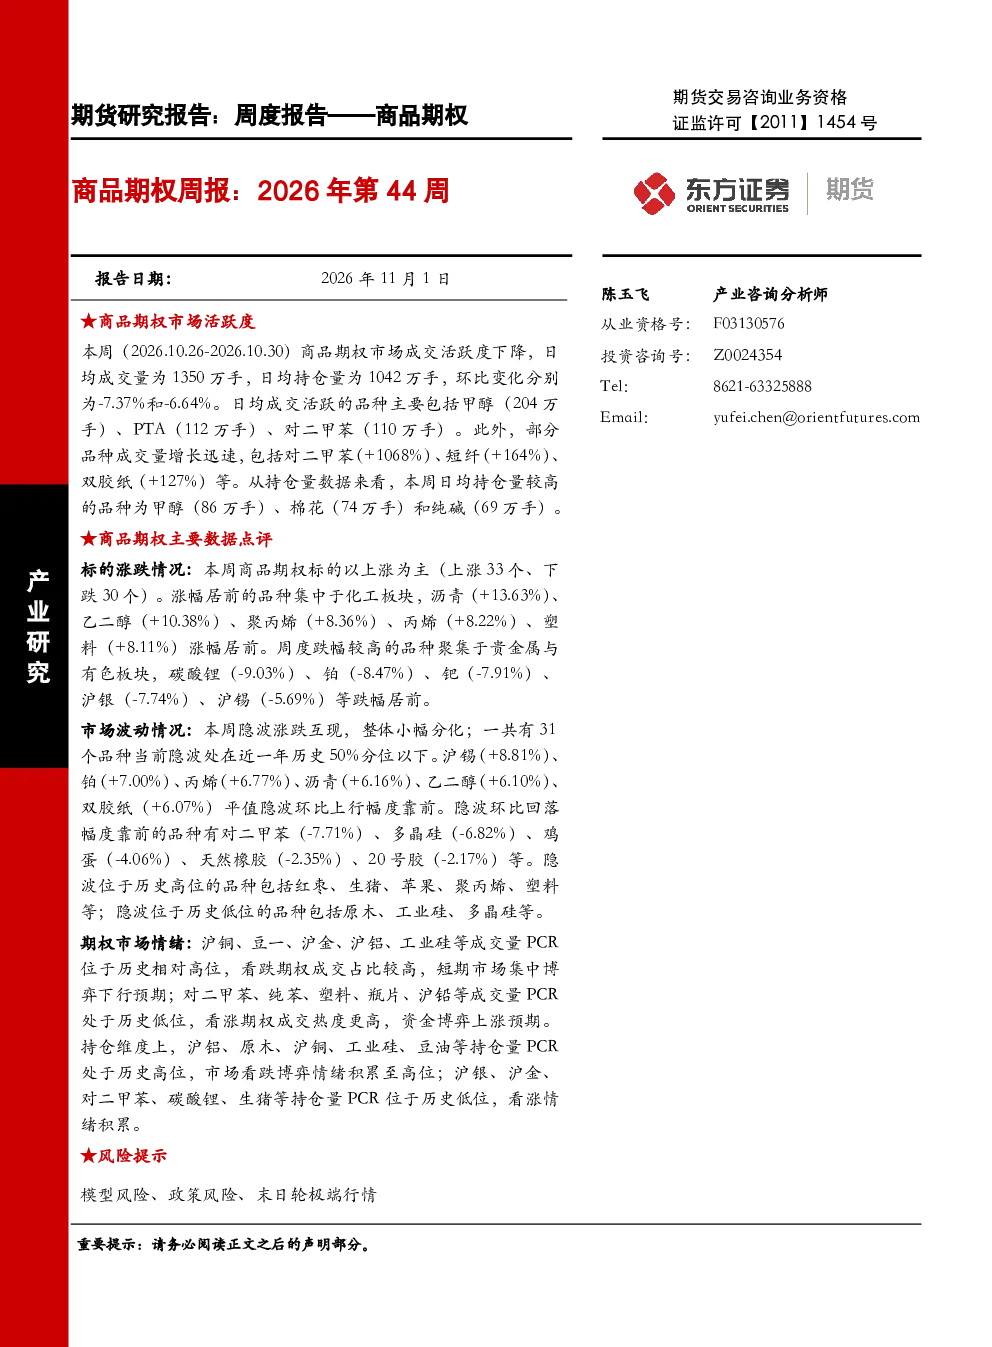
这份报告主要分析了2026年第44周商品期权市场的活跃度、主要品种的成交与持仓情况、期权市场情绪指标以及相关风险提示。报告显示市场成交和持仓量有所下降,但部分品种如对二甲苯成交量持仓量显著增长。同时,报告点评了期权标的的涨跌情况、波动率变化以及市场情绪,覆盖了能源、化工、贵金属、黑色金属、有色金属和农产品等多个板块。
本周商品期权市场的主要趋势是什么?
本周商品期权市场呈现成交活跃度下降的趋势,日均成交量和持仓量环比均有所减少。成交活跃的品种包括甲醇、PTA和对二甲苯,其中对二甲苯成交量环比大幅增长。期权标的以上涨为主,化工板块涨幅居前,而贵金属与有色板块跌幅较大。市场波动率整体小幅分化,部分品种隐波处于历史低位,红枣、生猪等品种隐波处于高位。期权市场情绪方面,沪铜、沪金等品种看跌期权成交占比较高,而部分品种看涨期权成交热度更高。
报告重点分析了哪些方向的数据?
报告重点分析了商品期权市场的主要品种成交情况、波动情况和期权市场情绪指标。具体包括甲醇、PTA、对二甲苯等成交活跃品种的成交量和持仓量数据,以及沥青、乙二醇、聚丙烯等涨幅居前品种的波动率变化。此外,报告还分析了不同板块如化工、贵金属、有色金属和农产品的期权市场情绪,通过成交量PCR和持仓量PCR指标揭示了市场看涨看跌的博弈情况。
当前商品期权市场的现状如何?
当前商品期权市场整体活跃度有所下降,但部分品种如对二甲苯表现出较强的市场关注度,成交量和持仓量均显著增长。市场波动率呈现分化态势,部分品种隐波处于历史低位,而红枣、生猪等品种隐波处于高位。期权情绪方面,沪铜、沪金等品种看跌期权成交占比较高,显示出市场看跌博弈情绪的积累,而部分品种如对二甲苯看涨期权成交热度更高。总体来看,市场情绪和波动率变化较为复杂,需要结合具体品种进行深入分析。
这份研报提到了哪些风险提示?
这份研报提示了商品期权市场存在的几类主要风险,包括模型风险、政策风险和末日轮极端行情风险。模型风险可能源于数据分析方法的局限性或模型参数设置不当;政策风险主要指相关政策变动可能对市场产生的影响;末日轮极端行情风险则是指市场在特定情况下可能出现的极端波动。投资者在参考这份报告时需注意这些潜在风险,并结合自身风险承受能力进行决策。