猜你想问
这份商品期权周报的核心内容是什么?
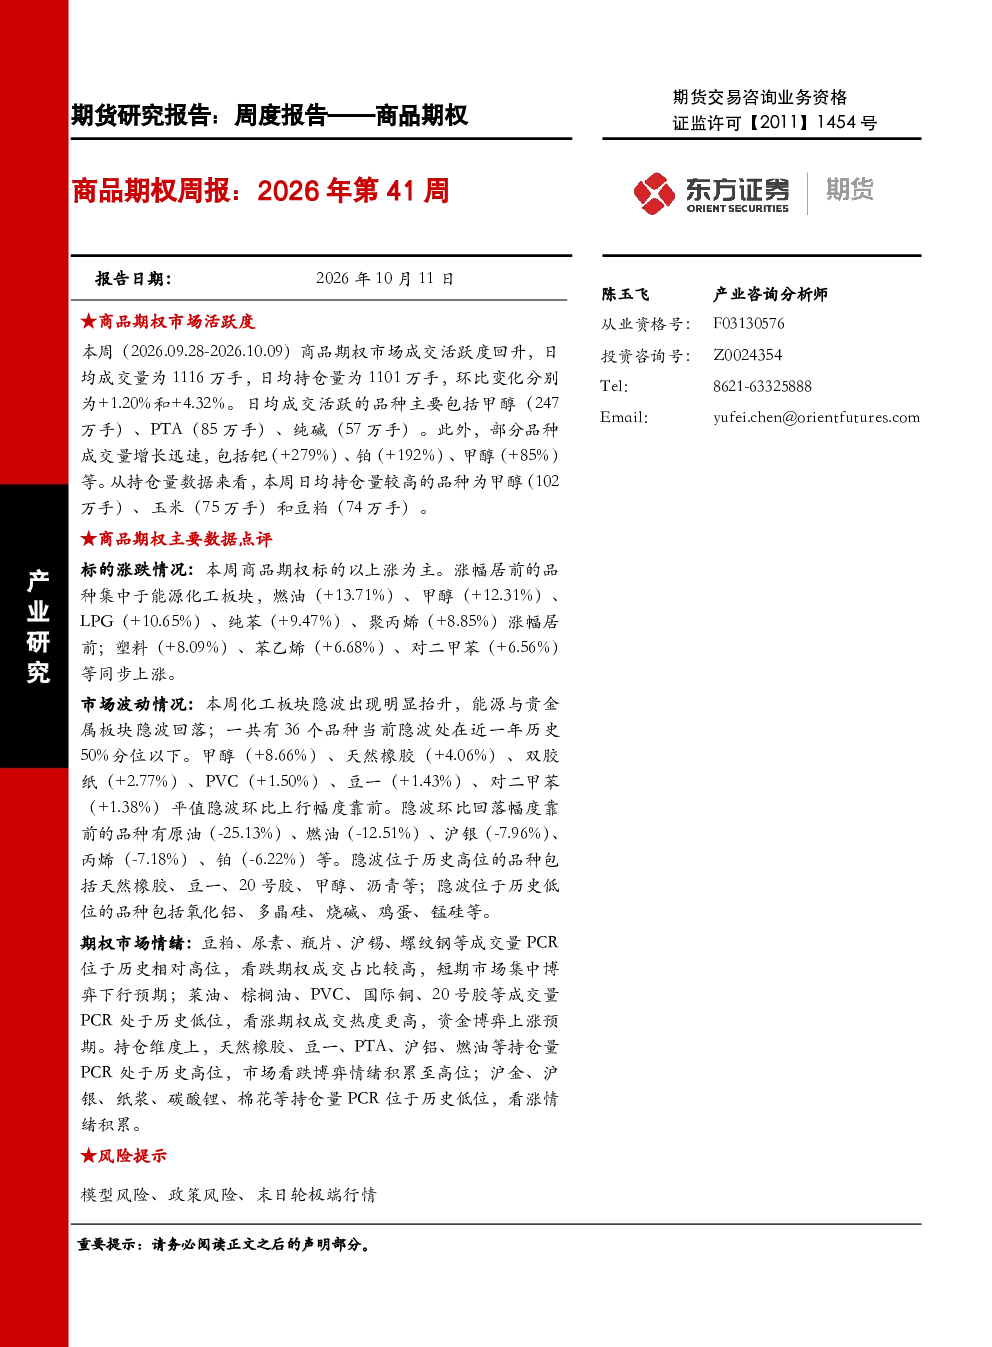
这份周报分析了2026年第41周商品期权市场的活跃度回升情况,显示日均成交量和持仓量均环比增长。报告重点介绍了甲醇、PTA、纯碱等成交活跃品种,以及钯、铂、甲醇等成交量增长迅速的品种。同时,报告还点评了商品期权标的的涨跌情况,指出能源化工板块涨幅居前,并分析了市场波动率和期权市场情绪指标,如成交量PCR和持仓量PCR的变化趋势。
商品期权行业未来发展趋势如何?
报告显示商品期权市场活跃度回升,成交量和持仓量均呈现增长态势,尤其化工板块隐波明显抬升,而能源与贵金属板块隐波回落。成交量PCR和持仓量PCR的变化也反映了市场对不同品种的情绪博弈。从主要品种数据分析,甲醇、PTA等化工品种成交活跃,钯、铂等贵金属品种成交量增长迅速,显示出市场对特定板块和品种的关注度提升。这些数据为投资者提供了参考,但需注意市场波动和政策变化可能带来的影响。
报告重点分析了哪些方向?
报告重点分析了商品期权市场的活跃度、主要品种的成交和持仓情况、期权标的的涨跌情况、市场波动率变化以及期权市场情绪指标。具体包括日均成交量和持仓量的环比增长数据,甲醇、PTA等成交活跃品种,钯、铂等成交量增长迅速的品种,以及燃油、甲醇等涨幅居前的期权标的分析。此外,报告还详细解读了化工板块隐波抬升、能源与贵金属板块隐波回落的情况,并分析了成交量PCR和持仓量PCR的历史相对高低位,为投资者提供了多维度的市场参考。
当前商品期权市场现状如何?
根据报告,2026年第41周商品期权市场活跃度回升,日均成交量和持仓量均环比增长,显示出市场参与度提升。成交活跃的品种包括甲醇、PTA、纯碱等,而成交量增长迅速的品种则有钯、铂、甲醇和燃油。市场波动方面,化工板块隐波明显抬升,能源与贵金属板块隐波回落,36个品种隐波处在近一年历史50%分位以下。期权市场情绪方面,豆粕、尿素等品种成交量PCR位于历史相对高位,显示出看跌期权成交占比较高;而菜油、棕榈油等品种成交量PCR处于历史低位,看涨期权成交热度更高。这些数据反映了市场对不同品种的情绪博弈和波动率变化。
这份研报存在哪些风险提示?
报告提示了商品期权市场存在的几类风险,包括模型风险、政策风险和末日轮极端行情。模型风险主要指数据分析模型可能存在的误差或局限性,政策风险则涉及国家相关政策变化对市场的影响,而末日轮极端行情则是指市场在特定情况下可能出现的极端波动。这些风险因素需要投资者关注,并在进行期权交易时充分考虑,以规避潜在的市场风险。