猜你想问
新泉股份2026年Q3业绩增长的主要驱动因素是什么?
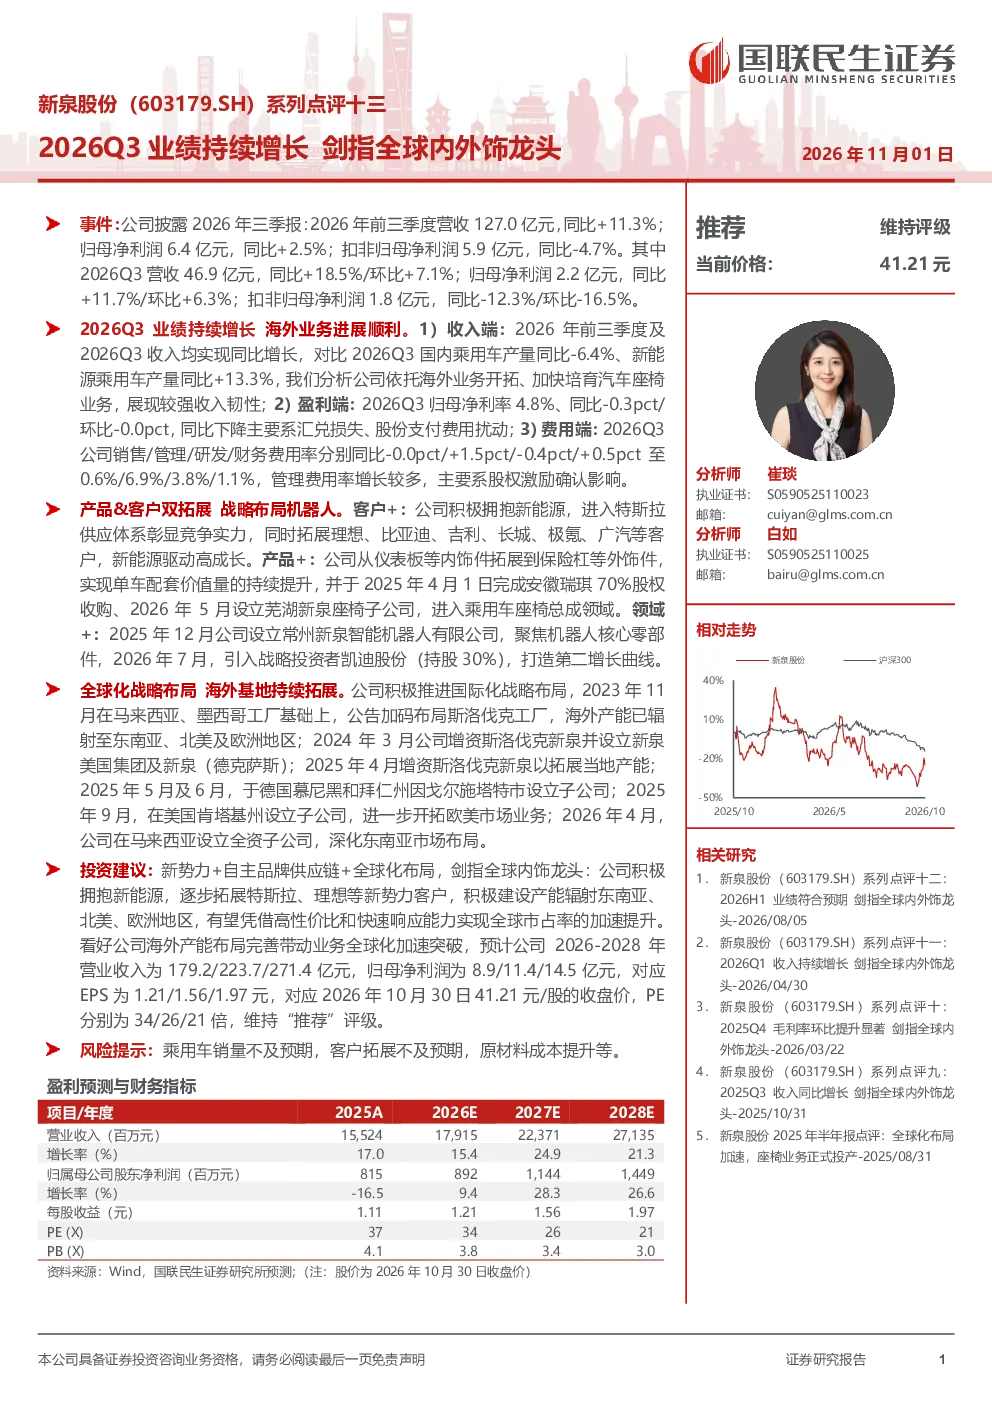
2026年前三季度,新泉股份营收127.0亿元(同比+11.3%),归母净利润6.4亿元(同比+2.5%),其中Q3营收46.9亿元(同比+18.5%/环比+7.1%),归母净利润2.2亿元(同比+11.7%/环比+6.3%)。Q3业绩增长主要得益于海外业务拓展和座椅业务培育,展现出较强收入韧性。海外业务拓展方面,公司持续在东南亚、北美、欧洲等地设立子公司,扩大全球产能布局;座椅业务培育方面,通过收购安徽瑞琪、设立芜湖新泉座椅子公司进入座椅总成领域,进一步丰富产品线。这些举措有效提升了公司的收入规模和市场竞争力。
新泉股份在新能源赛道的发展布局有哪些?
新泉股份积极拥抱新能源市场,在产品与客户拓展方面双管齐下。产品方面,公司已从内饰件拓展至外饰件,并通过设立常州新泉智能机器人有限公司,聚焦机器人核心零部件的研发与生产,引入凯迪股份作为战略投资者,增强技术实力。客户方面,公司成功进入特斯拉供应体系,并拓展了理想、比亚迪等主流新能源汽车客户,实现了在新能源领域的深度布局。这些举措有助于公司抓住新能源汽车行业快速发展带来的机遇。
研报对新泉股份的重点分析方向是什么?
研报对新泉股份的重点分析方向主要集中在公司战略布局和业绩增长驱动力上。在战略布局方面,分析涵盖了公司产品与客户双拓展策略、全球化产能布局以及新能源领域的布局情况;在业绩增长驱动力方面,重点关注了海外业务拓展和座椅业务培育对公司收入和利润的贡献。此外,研报还分析了公司费用端的变化,如管理费用率环比上升主要因股权激励确认,以及归母净利率同比下降主要受汇兑损失和股份支付费用影响。
当前新能源汽车行业市场现状如何?
当前新能源汽车行业市场现状呈现快速发展态势,市场竞争日趋激烈。随着政策支持力度加大和消费者环保意识提升,新能源汽车销量持续增长,为产业链相关企业带来广阔的发展空间。然而,市场竞争也日益激烈,新势力品牌不断涌现,传统车企加速转型,行业集中度逐渐提高。新泉股份作为产业链上的重要企业,需要持续提升产品竞争力、拓展客户资源、优化成本控制,以应对市场变化带来的挑战。
研报提示了哪些风险因素?
研报提示了新泉股份面临的主要风险因素,包括乘用车销量不及预期、客户拓展不及预期以及原材料成本提升等。乘用车销量不及预期可能导致公司下游客户订单减少,影响公司业绩增长;客户拓展不及预期则可能限制公司收入规模的提升;原材料成本提升则会增加公司生产成本,压缩利润空间。这些风险因素需要公司密切关注并采取有效措施加以应对,以确保稳健经营。