猜你想问
太辰光Q3营收增长超预期主要受哪些因素驱动?
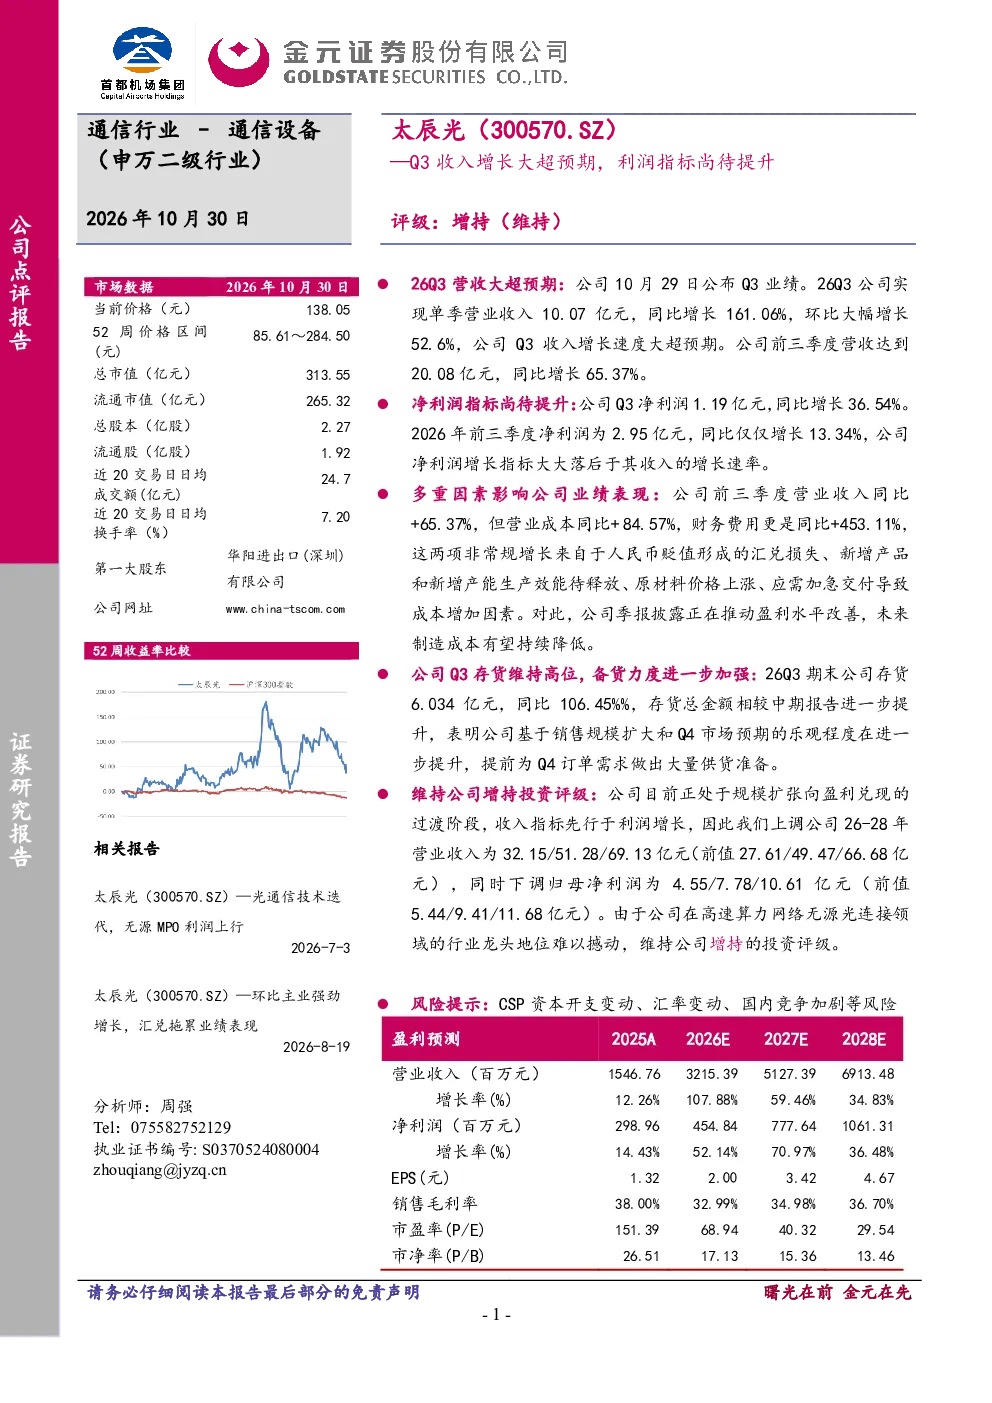
太辰光Q3营收增长超预期主要受规模扩张和市场需求提升驱动。公司单季营收达10.07亿元,同比增长161.06%,环比增长52.6%,大幅超出市场预期。前三季度营收20.08亿元,同比增长65.37%。收入增长背后是公司业务规模的快速扩张,同时市场需求旺盛也提供了有力支撑。但需注意,成本端压力显著,营业成本同比增加84.57%,主要由于原材料上涨、加急交付及汇兑损失导致财务费用同比激增453.11%。公司正积极推动盈利改善,未来制造成本有望因规模效应而下降。
太辰光所在高性能无源光连接赛道的发展趋势如何?
太辰光所在的高性能无源光连接赛道正经历快速发展,市场空间广阔。随着5G、数据中心建设及物联网等应用的普及,对高速率、低延迟光连接的需求持续提升,推动行业向更高性能、更集成化方向发展。太辰光作为行业龙头,凭借技术积累和产品优势,有望在市场扩张中占据有利地位。但行业竞争也日趋激烈,国内外厂商加速布局,技术迭代加快,对企业的研发能力和成本控制提出更高要求。未来几年,行业将呈现技术密集、标准多元、应用广泛的特点,头部企业有望凭借先发优势实现持续增长。
研报对太辰光未来业绩的预测及核心分析点有哪些?
研报对太辰光未来业绩持谨慎乐观态度,上调2026-2028年营业收入预测至32.15/51.28/69.13亿元,但下调归母净利润预测至4.55/7.78/10.61亿元。核心分析点在于,虽然公司收入端增长强劲,但利润端改善滞后。Q3净利润同比增长仅36.54%,远低于收入增速,主要受成本端压力拖累。报告指出,营业成本同比大幅增加84.57%,财务费用因汇兑损失同比激增453.11%,原材料及加急交付成本也显著上升。未来盈利改善的关键在于制造成本下降,这需要公司通过规模效应、供应链优化及工艺改进来实现。
当前太辰光的市场竞争格局及行业现状如何?
当前太辰光在高性能无源光连接领域处于行业龙头地位,拥有显著的技术和市场份额优势。公司产品性能领先,客户资源丰富,尤其在高端市场具备较强竞争力。但行业竞争激烈,国内外厂商加速布局,价格战时有发生,对龙头企业利润率形成压力。同时,技术迭代加速,新进入者可能凭借创新技术带来冲击。从行业现状看,市场需求旺盛但供给端产能扩张迅速,导致原材料价格波动频繁,加急交付需求增加进一步推高成本。太辰光需在保持技术领先的同时,有效控制成本,才能在激烈竞争中维持优势。
研报提示的太辰光相关风险有哪些?
研报提示的太辰光相关风险主要包括:资本开支变动风险,若公司为扩大产能或进行技术升级,资本开支大幅增加可能影响短期盈利;汇率波动风险,公司部分原材料依赖进口,人民币汇率大幅波动将影响采购成本及汇兑损益;国内竞争加剧风险,随着行业进入成熟期,国内外厂商竞争加剧可能导致价格下滑,压缩利润空间。此外,技术路线快速变化也可能带来研发投入不确定性,需要公司保持敏锐的市场洞察力,及时调整发展策略。